
EE. UU. busca asegurar la demanda de bonos del Tesoro con stablecoins
La profesora Lee Seon-min de la Inha University analiza cómo la implementación de la Genius Act permitirá que las emisoras de stablecoins impulsen la demanda de bonos del Tesoro a corto plazo, facilitando así la recompra de deuda a largo plazo por parte del gobierno estadounidense.
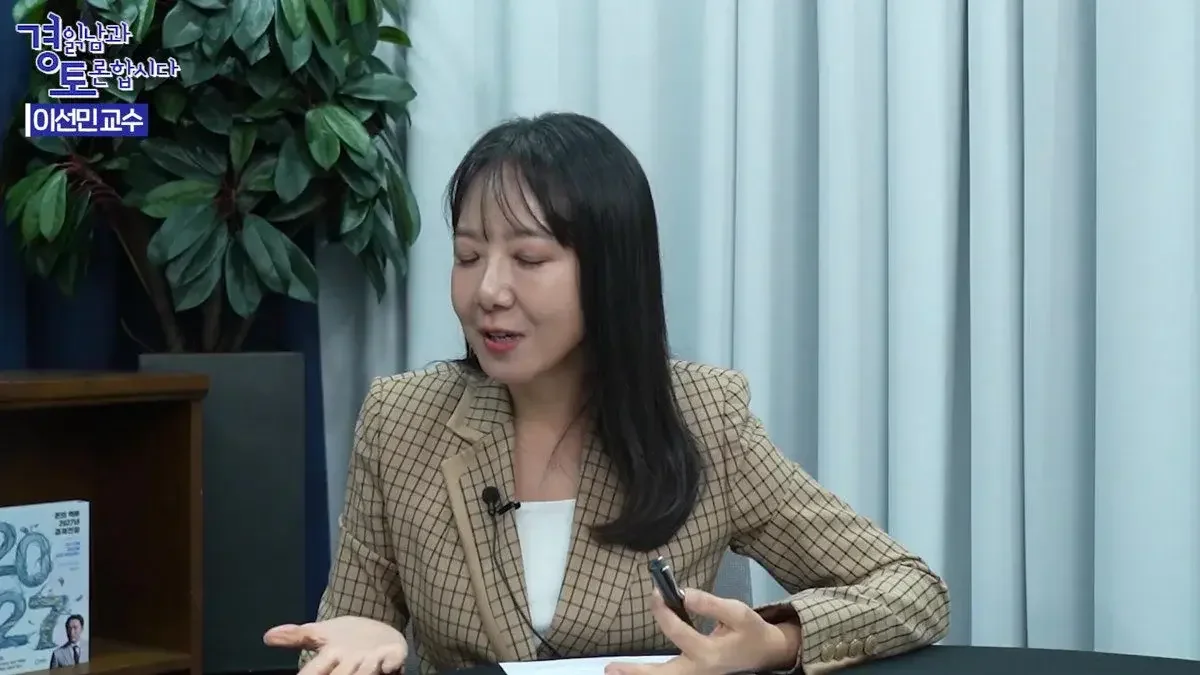
La profesora Lee Seon-min predice una rápida expansión de las stablecoins si la Genius Act entra en vigor el 18 de enero del próximo año, permitiendo que las emisoras apoyen la recompra de bonos a largo plazo mediante la demanda de activos a corto plazo.
Estados Unidos está mostrando movimientos para integrar el mercado de las stablecoins en el sistema institucional con el fin de asegurar la demanda de bonos del Tesoro. La estructura busca que las emisoras de stablecoins posean grandes cantidades de bonos del Tesoro a corto plazo, proporcionando así los fondos necesarios para que el gobierno estadounidense lleve a cabo programas de recompra (buyback) de bonos a largo plazo.
Durante una entrevista con "The Man Who Explains the Economy (Kim Kwang-seok TV)" el día 15, la profesora Lee Seon-min, de la Inha University, pronosticó la posibilidad de una rápida expansión del mercado de las stablecoins. Lee analizó que "una vez que la Genius Act entre en vigor, se abrirá el camino para la entrada de dólares estadounidenses, acelerando la difusión de las stablecoins". Diagnosticó que Estados Unidos se encuentra actualmente en la tercera etapa de las cinco etapas de la inteligencia artificial (IA) y que los pagos de Agente a Agente (Agent to Agent) ya se están realizando activamente. Por el contrario, explicó que Corea aún no ha ingresado a la tercera etapa de la IA, por lo que no percibe este cambio, pero que es un futuro que llegará pronto.
Genius Act y Clarity Act: la separación entre emisión y distribución
La profesora distinguió claramente los proyectos de ley relacionados con las stablecoins actualmente en discusión desde las perspectivas de "emisión" y "distribución". Explicó que, mientras la Genius Act es una ley de "Etapa 1" que define quién emite las stablecoins, cómo se emiten y cómo se gestionan las reservas, la Clarity Act es una ley de "Etapa 2" que establece las reglas para la operación comercial.
En el caso de la Clarity Act, su aprobación ha enfrentado dificultades debido a temas principales como el cabildeo del sector bancario y las cláusulas de ética para funcionarios públicos. La banca ha expresado su oposición por temor a que, si las stablecoins pagan intereses, se produzca una fuga de depósitos y aumente el riesgo de insolvencia; asimismo, los problemas éticos relacionados con la industria cripto de funcionarios como la familia Trump han sido puntos de controversia. El video menciona que la Clarity Act no ha sido aprobada debido a estos puntos en disputa.
“Es fácil entender que la Genius Act es la ley sobre la emisión y la Clarity Act es la ley sobre la distribución de transacciones”, afirmó Lee, prediciendo que "si la Genius Act entra en vigor el 18 de enero del próximo año, las grandes empresas que deben gestionar riesgos tendrán un motivo para actuar, abriendo el mercado de forma oficial". Aunque el volumen de transacciones aumentó antes de la entrada en vigor de la ley, esto se limitaba a transacciones dentro del ecosistema cripto; el análisis sugiere que tras la implementación de la ley, las grandes empresas de la economía real se moverán, acelerando la velocidad de expansión.
Las stablecoins como fuente de fondos para la recompra de bonos del Tesoro
La profesora señaló la política de bonos del Tesoro de Estados Unidos como uno de los motores clave que obligarán al crecimiento del mercado de las stablecoins. Actualmente, los bonos del Tesoro de EE. UU. enfrentan presiones al alza en las tasas de interés debido a la falta de demanda, lo que ha llevado al Departamento del Tesoro a considerar un programa de recompra de bonos a largo plazo, tal como mencionó el ministro de Finanzas de Escocia en agosto.
En este proceso, las emisoras de stablecoins podrían desempeñar un papel fundamental. Según la Genius Act, las emisoras deben mantener una parte significativa de sus reservas en cuatro tipos de activos: depósitos en dólares, fondos del mercado monetario (MMF) y bonos del Tesoro a corto plazo. Lee explicó: "Si las emisoras amplifican la demanda de bonos a corto plazo, se puede crear una estructura donde los fondos asegurados apoyen la recompra de bonos a largo plazo". Es decir, sugirió una conectividad estructural donde se compran bonos a corto plazo mediante stablecoins y se utiliza el capital obtenido para recomprar bonos a largo plazo.
Además, el crecimiento del mercado de pagos entre agentes de inteligencia artificial (IA) respalda la expansión del mercado. Citando un informe de McKinsey, Lee pronosticó que "para 2030, el mercado de pagos entre agentes crecerá hasta alcanzar un valor de entre 3 y 5 billones de dólares, y en este proceso, los pagos a través de stablecoins aumentarán drásticamente". Su opinión es que la combinación de estos dos motores —la demanda de bonos del Tesoro y los pagos entre agentes— impulsará la expansión del mercado de las stablecoins.
Un asunto de "hegemonía del dólar" más allá del marco político
Respecto a la incertidumbre política que rodea la aprobación de las leyes de stablecoins, la profesora mantuvo una visión cautelosa. Analizó que, ante la proximidad de las elecciones intermedias, el procesamiento de las leyes podría retrasarse debido al marco de la oposición para contrarrestar las políticas del partido gobernante. Especialmente, ante la posibilidad de que el presidente del Comité de Servicios Financieros de la Cámara de Representantes pertenezca al Partido Demócrata, se observó que la aprobación de la Clarity Act podría no ser sencilla si el cargo lo ocupa alguien con un fuerte consenso sobre las cláusulas de ética para funcionarios. Explicó que, considerando la restricción temporal de los dos meses restantes tras la apertura de la sesión el 8 de noviembre y el proceso de acuerdo entre la Cámara y el Senado, sería difícil que todos los procedimientos avancen sin contratiempos.
Sin embargo, Lee destacó que las stablecoins son un asunto directamente vinculado a la "hegemonía monetaria", más allá de ser un simple producto financiero. Desde la perspectiva de mantener el estatus del dólar como moneda de reserva frente al ascenso de China, tanto el Partido Republicano como el Partido Demócrata coinciden de manera bipartidista en la necesidad de las stablecoins, ya que su función como fuente de compra de bonos es necesaria para ambos bandos.
"Una vez que pasen los eventos políticos (elecciones intermedias), podrían crearse las condiciones para que el Partido Demócrata también responda a la demanda en términos de su función como fuente de compra de bonos", enfatizó Lee, concluyendo que "en última instancia, las stablecoins funcionarán como una herramienta estratégica para defender la hegemonía del dólar de Estados Unidos".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.