
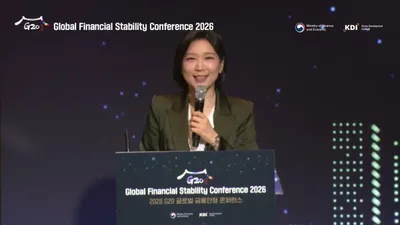
Expertos debaten la estabilidad financiera global ante la IA en Seúl
La conferencia G20 sobre Estabilidad Financiera Global aborda las transformaciones estructurales que afectan a la economía mundial.
El oro y la plata liderarán la reacción ante la caída de bonos
El ejecutivo de Wealth Guide analiza el impacto de la inflación y los rendimientos de los bonos en los activos y el mercado estadounidense.
La gestión de pensiones puede cuadruplicar el patrimonio final según el activo
El uso de fondos en lugar de seguros permite alcanzar activos cercanos a los 200 millones de wones frente a los 104 millones obtenidos con seguros en un periodo de 20 años
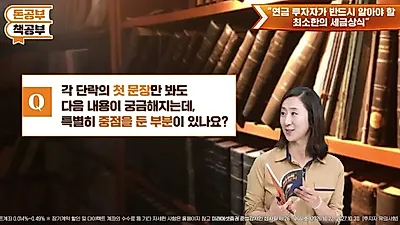
Estrategias de Kim Yeon-hong para optimizar el ahorro fiscal en la jubilación
La especialista fiscal Kim Yeon-hong presenta estrategias prácticas para optimizar la gestión de activos de jubilación y minimizar la carga impositiva y los costes de salud.
La diferencia en la puntuación crediticia puede encarecer un préstamo de 400.000 a 2 millones de wones en intereses
Una puntuación de 990 puntos frente a una de 300 puede multiplicar por cinco el coste de los intereses en un préstamo de 10 millones de wones.
100 millones de wones en la pensión de empresa pueden ser 130 o casi 200 millones en diez años, según cómo se inviertan
El 75 % de los fondos de jubilación de empresa en Corea está en productos de capital garantizado y su rentabilidad queda por debajo de la inflación. Hong Chun-uk recomienda revisar el tipo de plan, valorar el paso al DC antes del tope salarial por edad y cobrar el finiquito como renta vía IRP.
"Necesito 5 millones de wones al mes tras la jubilación"... El plan de retiro que sueñan el 32% de las personas en sus 40 años
Una encuesta realizada por Mirae Asset Investment and Pension TV revela que las personas de mayor edad proyectan mayores flujos de efectivo para su jubilación, con un interés creciente en estrategias de retiro y gestión fiscal.
Préstamos de pequeña cuantía para pagadores diligentes: ¿Qué precauciones tomar al registrar una cuenta para domiciliación bancaria?
Los préstamos de pequeña cuantía de la CCRS son una medida de apoyo útil para quienes enfrentan dificultades financieras repentinas, pero requieren una planificación cuidadosa de la capacidad de pago y el registro de cuentas.
"El efecto mariposa de 40,000 wones"... A partir de 2027 se apoyará la "primera pensión de por vida" de los jóvenes
Un video conjunto entre el YouTuber de inversiones financieras Park Gom-hui y el National Pension Service presenta estrategias sobre la Pensión Nacional para la generación de los 20 y 30 años, incluyendo un nuevo sistema de apoyo que comenzará en 2027.
Hong Chun-uk analiza la volatilidad bursátil en un momento de bruscos movimientos de capital
Hong Chun-uk señaló el traslado de capitales desde Europa hacia Estados Unidos y la fortaleza del won como factores que facilitan las ventas de acciones coreanas por parte de inversores extranjeros. Para afrontar la volatilidad, planteó vigilar las señales técnicas o considerar compras contrarias al mercado mediante un rebalanceo.
Park So-yeon: es difícil prever el mercado; las reglas de inversión y el criterio de Kelly
Park So-yeon, directora de Shinyoung Securities, sostuvo que es más importante crear un sistema capaz de resistir distintos escenarios que intentar anticipar el mercado. Al explicar el criterio de Kelly, destacó la importancia de controlar el riesgo, conservar efectivo y reequilibrar la cartera según reglas.
"Si se pospone, aumenta un 7% cada año": No hay una respuesta única para el momento de recibir la Pensión Nacional
Ante la preocupación por el agotamiento de la Pensión Nacional, aumenta el interés sobre cuándo es más ventajoso empezar a recibirla, ya que el monto varía significativamente según el momento de cobro. El Dr. Hong Chun-uk analiza las estrategias de cobro anticipado o diferido basadas en la situación económica y la salud de cada individuo.
Cómo utilizar la Cuenta individual de ahorro, el Plan de pensiones y la Pensión individual de jubilación: claves en la compensación de pérdidas y beneficios y las deducciones fiscales
El artículo explica las estrategias para maximizar los beneficios fiscales mediante el uso de la Cuenta individual de ahorro (ISA), el Plan de pensiones y la Pensión individual de jubilación (IRP), destacando la compensación de pérdidas y las deducciones.
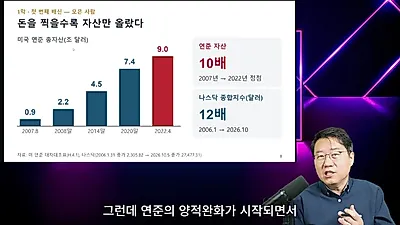
"Una era en la que ahorrar te empobrece"... Las dos traiciones que invirtieron la ley de la riqueza de los últimos 40 años
La fórmula tradicional de acumulación de activos se está desmoronando debido a la caída del valor de la moneda y la reciente subida de los tipos de interés. El análisis explica cómo la expansión cuantitativa y las políticas monetarias han creado una brecha de rentabilidad entre diferentes activos, alterando las reglas de la riqueza.
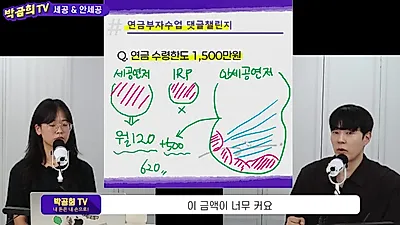
18 millones de wones en pagos retroactivos frente a la inversión en ahorros para la jubilación: ¿Qué opción aumenta más la pensión nacional?
El canal de YouTube 'Park Gom-hee TV' presentó una simulación comparando la rentabilidad de realizar pagos retroactivos al Seguro Nacional de Pensiones frente a invertir en un plan de ahorros para la jubilación.
"Sin reducción hasta ingresos de 5,19 millones de wones"... Claves del nuevo sistema de la Pensión Nacional en 2026
A partir de julio de 2026, entrarán en vigor cambios significativos en el sistema de la Pensión Nacional, incluyendo la flexibilización de los criterios de reducción de la pensión para beneficiarios con actividad laboral y un aumento gradual de la tasa de cotización.
"Debe proteger los ingresos más que los activos"... El consejo de Kim Gyeong-pil ante la preocupación por la jubilación de una pareja de 50 años con una tasa de ahorro del 60%
Una pareja de 50 años con una alta tasa de ahorro y activos inmobiliarios busca orientación sobre la gestión del capital de sus hijos y la venta de sus propiedades. El entrenador financiero Kim Gyeong-pil aconseja priorizar la creación de un flujo de efectivo para la jubilación sobre el aumento del valor de los activos.
"Aunque el agente diga que está bien"... La calcificación mamaria y la mama densa podrían causar el rechazo del pago de un seguro de cáncer
Las enfermedades detectadas en chequeos regulares, como la calcificación o la mama densa, pueden derivar en un incumplimiento del deber de notificación al contratar un seguro, lo que podría resultar en el rechazo del pago de la indemnización por cáncer. La responsabilidad legal recae sobre el asegurado y no sobre el agente de seguros.
Solicitó el pago por diagnóstico de cáncer de próstata... pero la aseguradora rechazó el pago debido a un registro de "recomendación de reexamen"
Se advierte sobre casos en los que las aseguradoras cancelan contratos y rechazan el pago de indemnizaciones por cáncer de próstata debido a registros médicos previos que indicaban la necesidad de realizar pruebas adicionales.
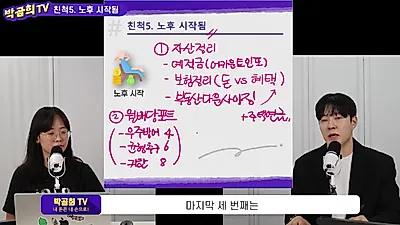
"Si 300 millones de wones de indemnización le resultan pesados para invertir de una vez"... la estrategia de convertir la inversión de suma global en inversión periódica
Se presenta una estrategia de gestión para planes de pensiones individuales (IRP) diseñada para quienes enfrentan la jubilación y deben decidir cómo administrar grandes sumas de dinero. La propuesta incluye la transferencia de cuentas a casas de bolsa y la conversión de una inversión única en una serie de inversiones periódicas mediante el uso de ETFs de reserva.
"Cuanto más, mejor con las pensiones"... Propuesta de reforma al estilo coreano basada en el modelo 'Active Pension' de Austria
Ante el acelerado envejecimiento de la población en Corea del Sur, se analiza la necesidad de alternativas institucionales que vayan más allá del simple apoyo en efectivo. En el programa 'El doctor de las pensiones en directo', se destaca la importancia de preparar la jubilación mediante diversos sistemas de pensiones.
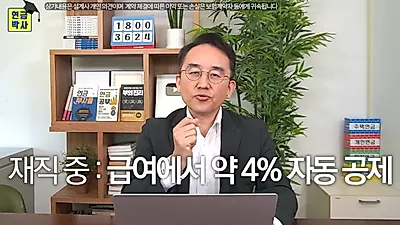
"¿Las pensiones están exentas del seguro de salud?"... Resumen completo de los criterios de imposición para la Pensión Nacional, pensiones de jubilación y pensiones personales
El artículo explica cómo se aplican las primas del seguro de salud a los diferentes tipos de pensiones, advirtiendo que la creencia de que las pensiones están exentas es incorrecta. Detalla los criterios específicos para la Pensión Nacional, las pensiones de jubilación, las pensiones personales y las pensiones de vivienda.
"Se recomienda el uso de la Pensión hipotecaria después de los 70 años"... La Pensión Nacional permitirá la recepción anticipada para los nacidos en 1968
La estrategia de gestión de activos para las generaciones de 50 y 60 años se vuelve crucial ante la posibilidad de recibir la Pensión Nacional de forma anticipada para los nacidos en 1968. Se analizan las opciones de recibir la pensión antes o después de la edad normal, así como el uso de la Pensión hipotecaria para asegurar liquidez.
Flexibilización de los criterios de reducción de la Pensión Nacional... Es posible recibir 1,05 millones de wones al cobrar a los 60 años
Debido a la reforma de la Ley Nacional de Pensiones, cambian los criterios de reducción de la pensión y se amplían los sistemas de crédito por servicio militar y maternidad. El representante Kim In-eung explica las nuevas estrategias para maximizar los beneficios de la pensión.
Expertos debaten la estabilidad financiera global ante la IA en Seúl
El oro y la plata liderarán la reacción ante la caída de bonos
La gestión de pensiones puede cuadruplicar el patrimonio final según el activo
Estrategias de Kim Yeon-hong para optimizar el ahorro fiscal en la jubilación
La diferencia en la puntuación crediticia puede encarecer un préstamo de 400.000 a 2 millones de wones en intereses
100 millones de wones en la pensión de empresa pueden ser 130 o casi 200 millones en diez años, según cómo se inviertan
"Necesito 5 millones de wones al mes tras la jubilación"... El plan de retiro que sueñan el 32% de las personas en sus 40 años
Préstamos de pequeña cuantía para pagadores diligentes: ¿Qué precauciones tomar al registrar una cuenta para domiciliación bancaria?
"El efecto mariposa de 40,000 wones"... A partir de 2027 se apoyará la "primera pensión de por vida" de los jóvenes
Hong Chun-uk analiza la volatilidad bursátil en un momento de bruscos movimientos de capital
Park So-yeon: es difícil prever el mercado; las reglas de inversión y el criterio de Kelly
"Si se pospone, aumenta un 7% cada año": No hay una respuesta única para el momento de recibir la Pensión Nacional
Cómo utilizar la Cuenta individual de ahorro, el Plan de pensiones y la Pensión individual de jubilación: claves en la compensación de pérdidas y beneficios y las deducciones fiscales
"Una era en la que ahorrar te empobrece"... Las dos traiciones que invirtieron la ley de la riqueza de los últimos 40 años
18 millones de wones en pagos retroactivos frente a la inversión en ahorros para la jubilación: ¿Qué opción aumenta más la pensión nacional?
"Sin reducción hasta ingresos de 5,19 millones de wones"... Claves del nuevo sistema de la Pensión Nacional en 2026
"Debe proteger los ingresos más que los activos"... El consejo de Kim Gyeong-pil ante la preocupación por la jubilación de una pareja de 50 años con una tasa de ahorro del 60%
"Aunque el agente diga que está bien"... La calcificación mamaria y la mama densa podrían causar el rechazo del pago de un seguro de cáncer
Solicitó el pago por diagnóstico de cáncer de próstata... pero la aseguradora rechazó el pago debido a un registro de "recomendación de reexamen"
"Si 300 millones de wones de indemnización le resultan pesados para invertir de una vez"... la estrategia de convertir la inversión de suma global en inversión periódica
"Cuanto más, mejor con las pensiones"... Propuesta de reforma al estilo coreano basada en el modelo 'Active Pension' de Austria
"¿Las pensiones están exentas del seguro de salud?"... Resumen completo de los criterios de imposición para la Pensión Nacional, pensiones de jubilación y pensiones personales
"Se recomienda el uso de la Pensión hipotecaria después de los 70 años"... La Pensión Nacional permitirá la recepción anticipada para los nacidos en 1968