
Samsung Electronics y el KOSPI registran su mayor desviación desde 1997
El KOSPI y las acciones de Samsung Electronics han caído drásticamente, alejándose de su tendencia histórica, lo que plantea la posibilidad de un rebote técnico según el profesor Kim Young-ik. Sin embargo, se prevé que el mercado permanezca en un rango lateral debido a la desaceleración de las exportaciones y la inflación en Estados Unidos.
El KOSPI y Samsung Electronics presentan una desviación descendente del 26% y 27% respecto a su tendencia, respectivamente. Pese a la posibilidad de un rebote técnico, el valor promedio diario de las exportaciones de semiconductores en noviembre cayó frente a octubre.
Mientras el KOSPI y las acciones de Samsung Electronics se han alejado significativamente de su tendencia con caídas abruptas, se ha planteado la posibilidad de un rebote técnico. No obstante, el análisis sugiere que existen limitaciones para que esto derive en un ascenso tendencial pleno, dado que el índice de indicadores adelantados continúa su tendencia a la baja.
Según las perspectivas de mercado presentadas por el profesor Kim Young-ik, el KOSPI se encuentra actualmente en un estado de desviación descendente de aproximadamente el 26% respecto a su tendencia. Esta representa la mayor desviación desde la crisis financiera de 1997, mientras que Samsung Electronics también se mantiene en niveles un 27% inferiores a su tendencia. "Debido a que ha caído demasiado por debajo de la tendencia, un rebote técnico es posible en cualquier momento, y este podría ser precisamente ese periodo", diagnosticó Kim.
Inflación en EE. UU. y perspectivas de tipos de interés: "Posible desaceleración tras febrero del próximo año"
Los indicadores de precios en Estados Unidos, métrica clave para juzgar la situación del mercado, resultaron más altos de lo esperado. El Índice de Precios al Consumidor (CPI) de octubre en EE. UU. subió un 0,4% respecto al mes anterior, superando la previsión del mercado del 0,3%. El precio general también registró un 0,3%, por encima del 0,2% esperado. Ante estos datos de inflación superiores a lo previsto, las acciones cayeron, mientras que el rendimiento de los bonos del Tesoro y el índice del dólar aumentaron. Sin embargo, la comparación con el mismo mes del año anterior no fue posible debido a que no se publicaron datos por el cierre gubernamental en EE. UU. el año pasado.
Kim pronosticó que la inflación en EE. UU. se mantendrá en niveles altos, en torno al 4%, hasta enero del próximo año. No obstante, analizó que existe una alta probabilidad de que el ritmo de aumento se desacelere después de febrero del próximo año debido a la contracción de la demanda. Explicó que, si bien el aumento repentino de los precios del petróleo este año fue una causa principal del incremento de la inflación en noviembre, la estabilización de los precios del crudo en noviembre podría actuar como un factor de descenso de la inflación en el futuro. Señaló que, aunque el aumento del petróleo eleva la inflación a corto plazo, tras un desfase de cinco trimestres, se convierte en un factor que reduce la tasa de crecimiento del PIB.
Respecto a la política monetaria de la Reserva Federal (Fed), se pronosticó una probabilidad muy alta de que se produzca una subida de tipos en la reunión de la FOMC de diciembre, dado que tanto los indicadores de inflación como los de empleo superan los objetivos. La mayoría de los bancos de inversión (IB) prevén una subida en diciembre; el mercado espera un incremento en el 85% de los casos, mientras que un 15,5% prevé una subida de 0,50 puntos porcentuales. Algunos IB anticipan una subida adicional en marzo del próximo año para luego observar la evolución en junio y septiembre, pero Citi pronostica una única subida en diciembre seguida de una pausa, con una posible reducción de tipos entre junio y septiembre del próximo año.
Kim consideró que, al aplicar teóricamente la regla de Taylor, los tipos de interés del cuarto trimestre subirán. Sin embargo, analizó que si el crecimiento económico del próximo año se desacelera debido al consumo y la brecha del PIB se vuelve negativa, aumentará la posibilidad de una reducción de tipos. Además, afirmó que "el índice de precios al consumidor precede al rendimiento de los bonos del Tesoro", prediciendo que el rendimiento de los bonos a 10 años se mantendrá en torno al 5% hasta enero del próximo año, pero que si la inflación se desacelera después de febrero, el rendimiento de los bonos también podría caer considerablemente.
Preocupación por la desaceleración de las exportaciones lideradas por semiconductores y subvaloración del KOSPI
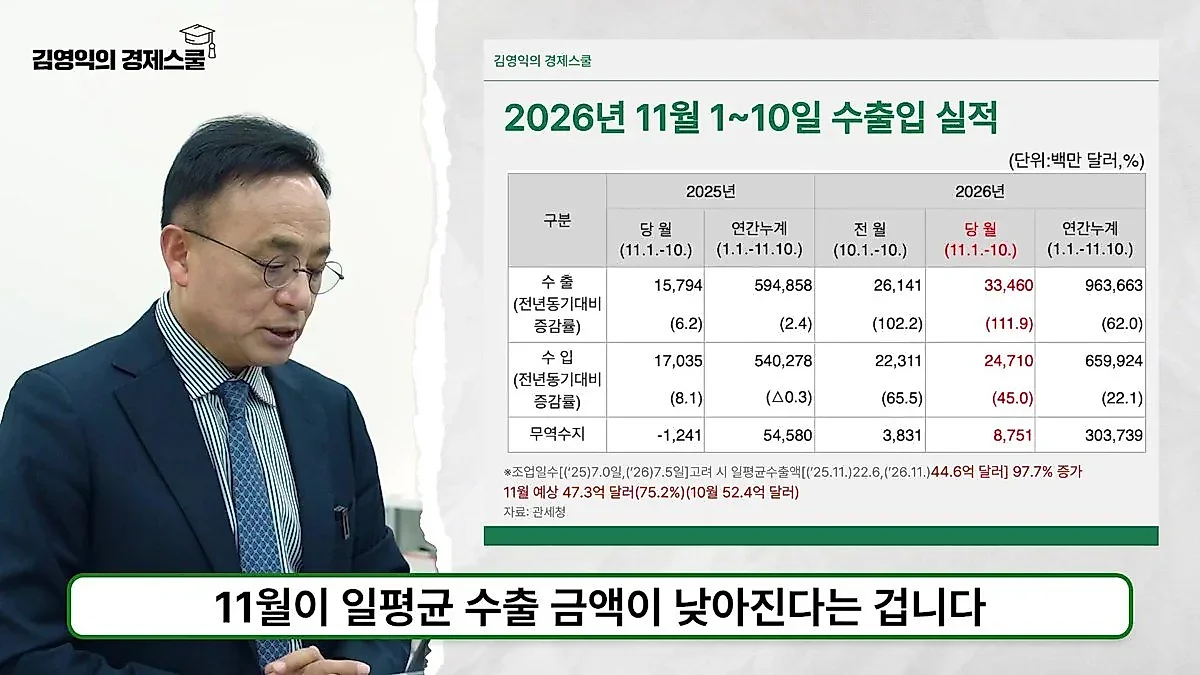
La tendencia de las exportaciones, indicador económico nacional, sigue mostrando solidez, pero un análisis detallado de los datos sugiere la necesidad de un enfoque cauteloso. Según la tendencia de importaciones y exportaciones publicada por la Aduana para el periodo del 1 al 10 de noviembre, la tasa de crecimiento de las exportaciones registró una cifra elevada, con un aumento del 112% respecto al mismo periodo del año anterior. Sin embargo, Kim advirtió que esta cifra podría ser un efecto óptico debido a que los días laborables aumentaron en 0,5 días respecto al año pasado.
La situación es distinta al observar el valor promedio diario de las exportaciones, que es el indicador real. A principios de noviembre, el valor promedio diario de las exportaciones fue de 4.460 millones de dólares, un aumento del 97,7% respecto al mismo periodo del año anterior, pero esta cifra es inferior a los 5.240 millones de dólares de octubre pasado. Especialmente en el sector de semiconductores, núcleo de las exportaciones coreanas, el valor de principios de noviembre es menor que el promedio diario de octubre (2.570 millones de dólares). El sector de semiconductores representa el 49,7% de las exportaciones, asumiendo la mitad del total, pero su valor promedio diario de 2.220 millones de dólares disminuyó respecto a octubre. Kim pronosticó que "debido a que el índice adelantado de la OCDE ha caído durante tres meses consecutivos tras alcanzar su pico en julio, la tasa de crecimiento de las exportaciones mensual de noviembre habrá disminuido respecto a octubre".
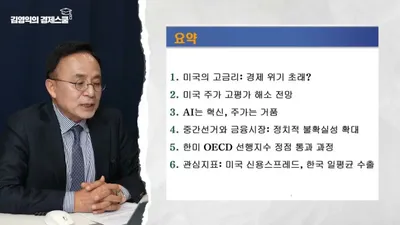
Entre las causas del bajo rendimiento de las acciones de los semiconductores se mencionaron la preocupación por la reducción de la inversión en IA en EE. UU., el avance tecnológico en DRAM de CXMT de China y la posibilidad de regulaciones a los centros de datos de IA por parte del Democratic Party. A esto se suman factores como el "escándalo de Jensen", que provocó una caída de aproximadamente el 10% en las acciones de NVIDIA en solo dos días. Kim analizó que para que el KOSPI inicie un ascenso pleno, estos factores deben mejorar, lo cual considera que será bastante difícil.
Sobre el rumbo del KOSPI, Kim mencionó que el valor adecuado del índice, calculado con base en el valor promedio diario de las exportaciones, es de aproximadamente 5.318 puntos, diagnosticando que el precio actual se encuentra en una zona de subvaloración. No obstante, predijo que el precio podría continuar ajustándose en un nivel constante durante aproximadamente un año, manteniendo una forma de "Boxpi" (mercado en caja), al afirmar que "parece muy difícil que el valor promedio diario de las exportaciones supere los niveles de septiembre de este año incluso el próximo año".
Recomendación de aumentar la proporción de "activos líquidos" hasta la primera mitad del próximo año
En conclusión, Kim pronosticó que, aunque la posibilidad de una caída abrupta es baja debido a que el KOSPI ha entrado en una zona de subvaloración, el mercado se moverá dentro de un "rango de caja" debido a la persistencia de la fase de contracción económica. Específicamente para el índice S&P 500 de EE. UU., mencionó que, aunque a largo plazo sube mucho más que la tasa de inflación, durante el colapso de la burbuja informática del año 2000, los precios nominales tardaron 10 años en recuperar su lugar y los precios reales tardaron 13 años. Advirtió que los precios actuales en EE. UU. podrían tener una burbuja mayor que la del año 2000, y que los rendimientos de los próximos 10 años podrían ser menores que en el pasado o incluso presentar rendimientos reales negativos.
Como estrategia de inversión, Kim recomendó el ajuste de proporciones en lugar de compras agresivas. "Se puede esperar un rebote a corto plazo, pero no es un ascenso tendencial", afirmó, aconsejando: "Si su proporción de acciones es alta, es mejor reducirla y aumentar la proporción de activos líquidos o bonos a corto plazo para mantenerlos hasta la primera mitad del próximo año". Añadió que, "si esperan hasta la primera mitad del próximo año, surgirá una buena oportunidad para comprar acciones a precios bajos".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.