
Hong Chun-uk称明年3月韩国股市PBR将降至1.1倍
Hong Chun-uk在“洪春旭的经济讲义笔记”中分析称,由于企业利润将转化为净资产,韩国股市的市净率(PBR)预计在明年3月降至1.1至1.2倍水平,目前是践行“低买高卖”原则的合适时机。
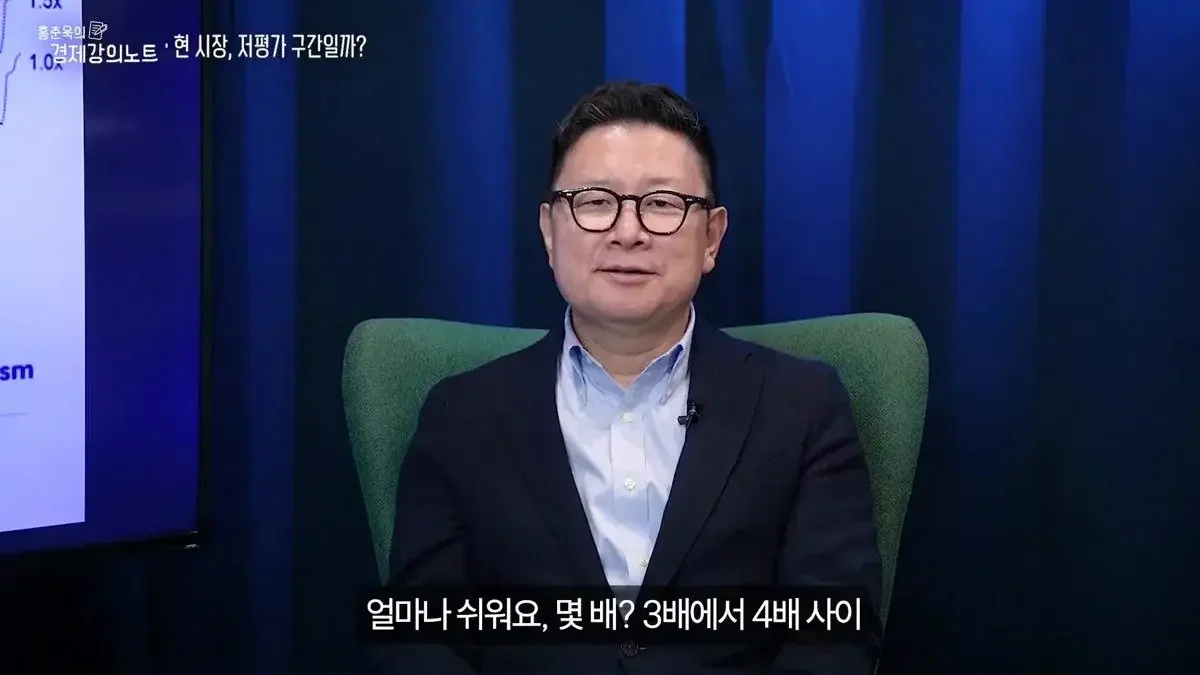
Hong Chun-uk预测,随着三星电子和SK hynix等企业利润转化为净资产,韩国股市的PBR有望在明年3月降至1.1至1.2倍水平。他建议投资者在PBR跌破1.0倍时买入,并针对初学者提出通过分批买入韩国综合股价指数200指数型ETF进行投资的策略。
有分析指出,韩国股市已进入低估值区间。尽管企业利润预期存在较大波动,但以企业持有的净资产价值为基准的指标显示,未来股价具有上涨潜力。
根据Hong Chun-uk博士运营的“洪春旭的经济讲义笔记”发布的分析,当前韩国股市相对于企业内在价值(即净资产价值)正处于较低水平交易。Hong博士强调,现在是践行股票投资基本原则——“低买高卖”的合适时机。
利润预期具有不确定性,应关注“净资产价值”
Hong博士指出,在判断韩国市场的市盈率(PER)时,很难直接信任利润预期,因为企业利润预期的波动性过大,可靠性较低。事实上,去年同期对今年上市企业利润的预期约为500万亿韩元,而目前已超过1000万亿韩元。这意味着利润预期在一年内变动了近两倍,可见度较低。
因此,Hong博士提出将代表企业持有设备或资产等清算价值的净资产价值,即市净率(PBR)作为核心指标。以2025年为基准,韩国股市的PBR约为1.5倍,与1.2倍的历史平均水平相比,目前贵了约15%至20%。但由于企业赚取的利润会转化为净资产,这一数值在未来会有所不同。
Hong博士预测:“到了明年3月,企业的净资产价值将会大幅跃升。”据计算,随着今年三星电子和SK hynix等主要企业创造的利润转化为净资产,到明年3月,韩国股市的PBR可能会降至1.1至1.2倍水平。如果市场指数较目前出现下跌调整,PBR甚至可能降至0.8倍水平,届时将进入类似于全球金融危机时期的极度低估区间。
“PBR跌破1.0倍时买入”……提出具体投资策略
Hong博士提出了具体的买入时机和标准。他解释称:“观察PBR水平,跌破1.0倍时买入,跌破0.8倍时多买,如果跌到0.7倍,则是应该心怀感激去买入的水平。”特别是PBR 0.7倍意味着类似于1997年外汇危机时期的极端低估区间。
另一方面,对于卖出时点,他建议采取谨慎态度,并称“卖出是艺术领域”。他认为,当市场过热、PBR超过2.2至2.5倍时,采取逐步减持股票的策略是有效的。他补充道:“当股价较企业净资产价值折价10%至30%以上交易时,是值得拿出勇气买入的时点。”
建议初学者“分批买入指数ETF”
对于初次开始投资的人,他建议通过追踪指数的产品而非个别股票进行投资。Hong博士建议选择手续费低廉的追踪韩国综合股价指数200的指数型ETF(交易所交易基金),并进行持续的分批买入。
他建议:“在今年年底前的剩余时间内,采用每十天左右分摊一定金额并持续买入的方式比较好。”他特别提醒,如果利用ISA(个人综合资产管理账户)或养老储蓄账户,还可以享受利息和股息所得的节税优惠。不过他强调,这种策略仅适用于能够承受1年到1年3个月左右波动性的闲置资金。
Hong博士回忆起1998年外汇危机期间曾因处理业务至凌晨而度过艰难时光的经历,并再次强调,与其因市场波动而喜怒无常,不如基于数据的原则性投资更为重要。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。