
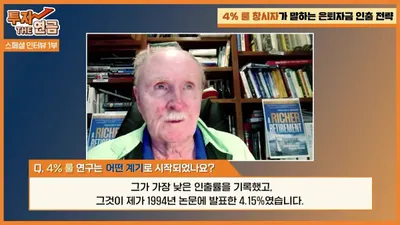
William Bengen建议将安全提取率上调至4.7%
“4% Rule”创始人 William Bengen 在接受采访时表示,基于最新的市场环境与资产配置模型,安全提取率(SafeMax)已可上调至 4.7%。
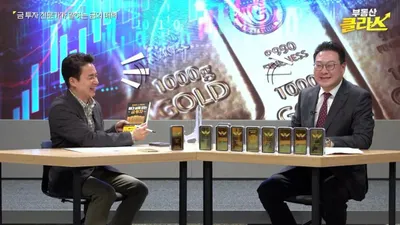
金银比扩大至1:70,白银被认为处于低估区间
Bae Jae-han在接受KB Real Estate TV采访时指出,当前金银比已达到1:70,意味着白银相对于黄金被严重低估,建议投资者采用DCA策略进行分批买入。
全球金融专家在首尔探讨AI创新与供应链挑战
由KDI与企划财政部共同主办的“2026 G20 Global Financial Stability Conference”于27日在首尔四季酒店开幕,会议聚焦AI创新与供应链碎片化带来的结构性转型及其对全球金融稳定的影响。
国债收益率若回落,黄金与白银将率先发力
在经济YouTube频道“解读经济的男人(金光锡TV)”的访谈中,Wealth Guide董事Park Jae-hoon指出,若通胀放缓导致国债收益率见顶回落,黄金和白银将成为最大受益资产;而Kim Kwang-seok教授则对韩国市场持谨慎态度,并提出了主导板块可能更迭的观点。
养老金运作方式差异巨大或导致资产增长4倍
YouTube频道“洪春旭的经济讲义笔记”指出,通过不同的账户管理策略,养老资产规模可能出现2倍至4倍的巨大差异。
掌握“3·6·9·18”数字实现养老金节税
大宇未来资产投资与养老金中心近期发布了《养老金投资者必须了解的基本税务知识》,由税务师 Kim Yeon-hong 编写,旨在为面临退休的投资者提供实用的节税策略。
信用评分差异导致贷款利息成本扩大近5倍
信用恢复委员会专家分享信用管理技巧与贷款选择优先级
退休时八九成人一次性领取退休金,专家建议改走IRP领年金最高减税50%
洪春旭在讲义中指出,多数上班族的退休金跑不赢物价涨幅,建议在进入工资峰值制前考虑转为DC型,并通过IRP以年金方式领取以节税。
“退休后每月需要500万韩元”……40岁人群中32%憧憬的养老规划
Mirae Asset Investment and Pension TV进行的调查显示,随着年龄增长,受访者对退休后每月现金流的需求也随之增加。40岁人群在受访者中占比最高,且随着退休临近,受访者对医疗费和税收等现实成本负担的关注度也显著提高。
面向诚实还款者的微额贷款,注册自动转账账户时有哪些注意事项?
针对正在诚实履行债务调整计划的人群,CCRS提供的微额贷款是有效的支持措施,但用户需注意还款能力及自动转账账户设置等事项。
“4万韩元的蝴蝶效应”…2027年起将为青年提供“人生首笔养老金”支持
金融投资YouTube博主Park Gom-hui与国民年金公团合作视频介绍了国民年金的战略性利用方法,并预告了将于2027年引入的旨在帮助青年建立养老金缴纳记录的新支持制度。
洪春旭解析股市震荡:欧洲资金转向美国,韩元升值便利外资卖股
经济学家洪春旭将近期股市波动归因于美国利率影响和欧洲资金流动,并指出韩元升值为外资卖出韩国股票提供了便利。针对下跌行情,他分别从趋势投资和资产配置角度提出应对思路。
Park So-yeon谈投资原则:预测市场困难,应先控制风险
Shinyoung Securities董事Park So-yeon结合著作《狠狠地学习理财》指出,资产管理应重视建立能在各种情况下维持的原则与系统。通过个人持股经历及Claude Shannon、Edward Thorp的事例,Park So-yeon说明了市场预测的局限,以及凯利公式所涉及的下注比例与风险管理问题。
“延迟领取每年增加7%” 国民年金领取时机,没有标准答案
随着对国民年金枯竭的担忧增加,关于何时领取国民年金最有利的关注度不断提高。洪春旭博士分析指出,领取时机的选择应综合考虑个人的经济状况、健康状态以及健康保险抚养资格等因素。
ISA·年金储蓄·IRP活用法,损益通算与税额扣除优惠是核心
本文介绍了个人综合资产管理账户(ISA)、年金储蓄和个人型退休年金(IRP)的具体活用方法,重点解析了ISA的损益通算机制以及年金账户的税额扣除与延期征税优惠。
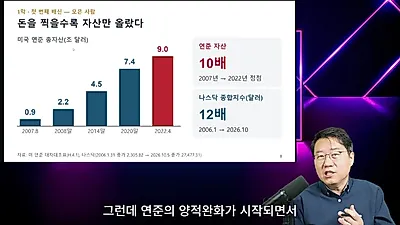
“存款即变穷的时代”……40年财富法则被颠覆的两次“背叛”
分析指出,过去40年维持的资产形成公式正面临根本性动摇。在低利率导致货币贬值的“第一次背叛”之后,随着近期利率反弹,财富规则发生变化的“第二次背叛”已经开始。
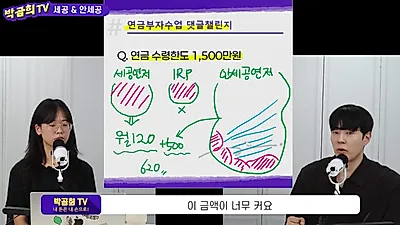
补缴1,800万韩元 vs 投资年金储蓄,哪种选择能提高国民年金领取额
YouTube频道“Park Gom-hee TV”通过模拟分析,对比了补缴国民年金与投资个人年金储蓄的收益,并探讨了延迟领取年金及年金领取额超过限额时的税务选择。
“月收入519万韩元以内无需减额”……2026年国民年金制度变更核心内容
随着2026年7月1日国民年金制度主要改革内容的实施,有收入的领取者的年金减额标准及保险费率等整体制度将发生变化。
“比起资产更应守护收入”……针对储蓄率60%的50代夫妇的养老烦恼,Kim Gyeong-pil给出建议
一对储蓄率为60%的50代夫妇因子女的启动资金管理及房产处置问题感到困扰。理财训练师Kim Gyeong-pil建议,比起资产增值,优先确保退休后的现金流更为重要。
“即便代理人说没问题”……乳腺钙化、致密型乳腺可能导致癌症保险金无法理赔
在定期体检中发现的乳腺钙化、囊肿或致密型乳腺等疾病,若在投保时未履行告知义务,可能导致癌症诊断金被拒付。即使保险代理人声称某些疾病不属于告知范围,保险公司仍会根据判例进行综合判断。
申请前列腺癌诊断保险金却遭拒付……因“建议复查”记录导致保险合同解除
由于过去的医疗记录中留有“建议复查”字样,部分被保险人在申请前列腺癌诊断保险金时,面临保险合同被解除及保险金被拒付的风险。
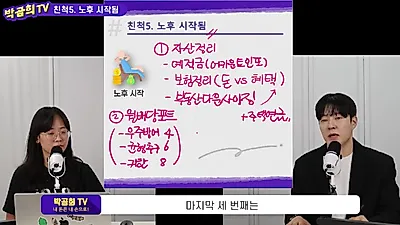
“如果3亿韩元的退休金一次性投资压力太大”……将一次性投入转为定期定额投资的策略
针对面临退休、正为如何管理大额退休金而苦恼的人群,YouTube频道“Park Gom-hee TV”提出了退休年金(IRP)的管理及运营策略,包括将银行IRP转移至证券公司以及将大额资金转化为定期定额投资的方法。
“养老金多多益善”……借鉴奥地利“Active Pension”模式提出韩国型改革建议
随着韩国老龄化速度加快,分析指出需要超越单纯现金支持的制度性替代方案。在“养老金博士直播”节目中,李勇周强调了养老金资产的特殊性,并建议借鉴奥地利“Active Pension”模式,通过税收优惠而非直接发放现金来支持老年劳动者的可支配收入。
“养老金免缴健康保险费?”……国民·退职·个人养老金征收标准总整理
本文详细整理了不同类型的养老金在领取时是否需要缴纳健康保险费的征收标准,并提醒退休人员需提前做好应对政策变化的准备。
William Bengen建议将安全提取率上调至4.7%
金银比扩大至1:70,白银被认为处于低估区间
全球金融专家在首尔探讨AI创新与供应链挑战
国债收益率若回落,黄金与白银将率先发力
养老金运作方式差异巨大或导致资产增长4倍
掌握“3·6·9·18”数字实现养老金节税
信用评分差异导致贷款利息成本扩大近5倍
退休时八九成人一次性领取退休金,专家建议改走IRP领年金最高减税50%
“退休后每月需要500万韩元”……40岁人群中32%憧憬的养老规划
面向诚实还款者的微额贷款,注册自动转账账户时有哪些注意事项?
“4万韩元的蝴蝶效应”…2027年起将为青年提供“人生首笔养老金”支持
洪春旭解析股市震荡:欧洲资金转向美国,韩元升值便利外资卖股
Park So-yeon谈投资原则:预测市场困难,应先控制风险
“延迟领取每年增加7%” 国民年金领取时机,没有标准答案
ISA·年金储蓄·IRP活用法,损益通算与税额扣除优惠是核心
“存款即变穷的时代”……40年财富法则被颠覆的两次“背叛”
补缴1,800万韩元 vs 投资年金储蓄,哪种选择能提高国民年金领取额
“月收入519万韩元以内无需减额”……2026年国民年金制度变更核心内容
“比起资产更应守护收入”……针对储蓄率60%的50代夫妇的养老烦恼,Kim Gyeong-pil给出建议
“即便代理人说没问题”……乳腺钙化、致密型乳腺可能导致癌症保险金无法理赔
申请前列腺癌诊断保险金却遭拒付……因“建议复查”记录导致保险合同解除
“如果3亿韩元的退休金一次性投资压力太大”……将一次性投入转为定期定额投资的策略
“养老金多多益善”……借鉴奥地利“Active Pension”模式提出韩国型改革建议