
韩国综合股价指数偏离趋势线,Kim Young-ik预测或有技术性反弹
Kim Young-ik分析称,韩国综合股价指数与三星电子股价已大幅偏离趋势线,虽存在技术性反弹可能,但受经济先行指数下滑影响,难以实现全面趋势性上涨。
由于韩国综合股价指数已从趋势线向下偏离约26%,Kim Young-ik教授指出目前可能出现技术性反弹,但他同时警告由于OECD先行指数已连续3个月下降,未来一年股价或将维持区间震荡。
在韩国综合股价指数与三星电子股价大幅偏离趋势并急剧下跌之际,市场提出了技术性反弹的可能性。然而有分析指出,由于经济先行指数持续下滑,要实现全面的趋势性上涨仍存在局限性。
根据Kim Young-ik教授提供的市场展望,目前韩国综合股价指数已从趋势线向下偏离约26%,这是自1997年外汇危机以来最大的偏离幅度;三星电子也处于比趋势线低约27%的水平。Kim教授诊断称:“由于跌破趋势线的幅度过大,技术性反弹随时可能发生,现在可能正是那个时机。”
美国物价上涨与加息展望:“明年2月后可能放缓”
作为判断市场状况的核心指标,美国物价指标显示出高于预期的水平。美国10月消费者物价指数(CPI)环比上涨0.4%,高于市场预期的0.3%。整体通胀率也录得0.3%,高于预期的0.2%。由于物价高于预期,导致股价下跌,而国债收益率和美元指数则呈现上升态势。不过,由于去年美国政府停摆导致数据未公布,此次无法与去年同月进行同比比较。
Kim教授预计,到明年1月为止,美国物价将维持在4%左右的高水平。但他分析认为,明年2月以后随着需求萎缩,物价涨势很可能放缓。他解释称,虽然今年油价飙升是11月物价上涨的主要原因,但随着11月油价趋于稳定,这可能成为未来物价下降的因素。他指出,油价上涨短期内会推高物价,但在5个季度后会成为导致GDP增长率下降的因素。
关于美联储(Fed)的货币政策,Kim教授预测12月FOMC极有可能实施加息,因为物价和就业指标均高于目标值。大多数投资银行(IB)预计12月会加息,市场预期中85%的人认为会加息,15.5%的人预期加息0.50个百分点。部分IB预计明年3月会再次加息,随后观察6月和9月的情况;而Citi则预测在12月加息一次后维持利率,并在明年6月至9月期间反而会降息。
Kim教授认为,从理论上应用泰勒规则来看,第四季度的利率将会上升。但他分析称,如果明年经济增长因消费重心转向而放缓,导致GDP缺口变为负值,那么降息的可能性将会增加。此外,他指出“消费者物价领先于国债收益率”,预计到明年1月为止,10年期国债收益率将维持在5%左右,但如果物价涨幅在2月后放缓,国债收益率也可能大幅下降。
半导体主导的出口增势放缓担忧与韩国综合股价指数低估局面
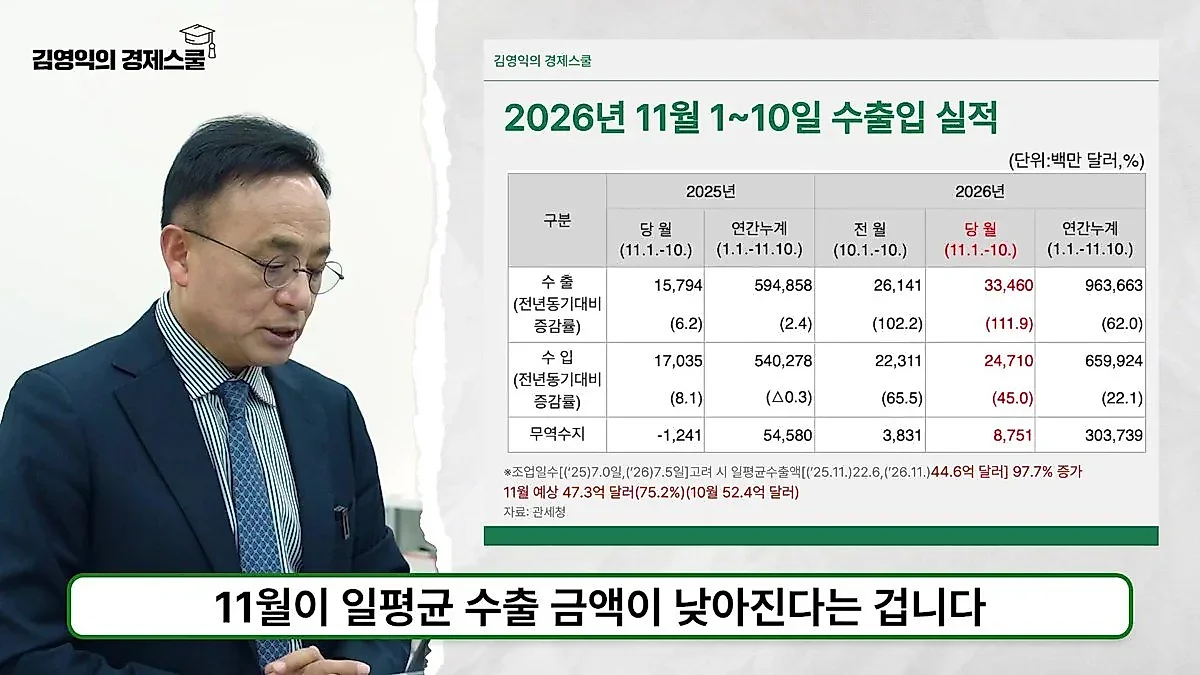
尽管国内经济指标中的出口动向仍表现稳健,但从细分指标来看,需要谨慎对待。根据韩国关税厅公布的11月1日至10日的进出口动向,出口增长率同比增加了112%,数值很高。但Kim教授提醒,考虑到去年同期增加0.5个工作日,这一数值可能是由于工作日增加带来的错觉效应。
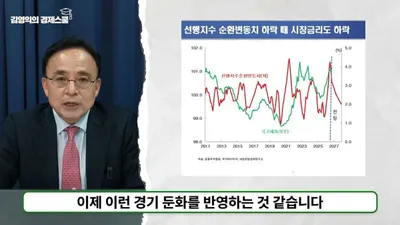
观察反映实际情况的指标——日均出口额,情况则有所不同。11月初的日均出口额为44.6亿美元,虽然同比增加了97.7%,但与10月的52.4亿美元相比有所减少。特别是作为韩国出口核心的半导体部门,11月初的日均出口额较10月的25.7亿美元也有所下降。半导体出口占比高达49.7%,承担了出口的一半份额,但其11月初的日均金额为22.2亿美元,较10月有所减少。Kim教授预测:“由于OECD先行指数自7月达到顶点后已连续3个月下降,预计11月的月度出口增长率将比10月有所减少。”
半导体股价低迷的原因被归结为:美国减少AI投资的担忧、中国CXMT在DRAM技术上的追赶,以及民主党可能对AI数据中心实施监管等因素。此外,NVIDIA股价在两天内下跌约10%的“Jensen丑闻”等因素也加剧了局面。Kim教授分析称,只有这些因素得到改善,韩国综合股价指数才能实现全面上涨,但要实现改善将相当困难。
关于韩国综合股价指数的走向,Kim教授提到,以日均出口额计算的合理韩国综合股价指数水平约为5,318点,并诊断当前股价处于低估区间。不过他表示:“明年日均出口额似乎很难超过今年9月的水平”,并预测未来一年左右股价可能会在一定水平上持续调整,呈现“区间震荡的韩国综合股价指数”形态。
建议明年上半年扩大“现金资产”比重
综上所述,Kim教授认为韩国综合股价指数已进入低估区间,暴跌的可能性较低,但随着经济收缩阶段的持续,股价将在“箱型区间”内波动。他特别提到,虽然美国S&P 500指数长期来看涨幅远超通胀率,但在2000年IT泡沫破裂时,名义股价恢复到原位花了10年,实际股价恢复则花了13年。他警告称,目前美国股市可能存在比2000年更大的泡沫,未来的10年收益率可能比过去更低,甚至实际收益率可能为负。
针对投资策略,Kim教授建议与其积极买入,不如进行权重调整。他建议:“虽然可以期待短期反弹,但并非趋势性上涨。如果股票权重过高,应将其缩减,增加现金资产或短期债券的比重,并持有至明年上半年。”他补充道:“如果能等到明年上半年,将会迎来低价买入股票的好机会。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。