
El KOSPI cae un 8,8% en solo 4 días... Se extiende el "terror psicológico" ante el fin de la compra de acciones propias
El mercado de valores de Corea del Sur ha experimentado una caída drástica del 8,8% en cuatro días, situándose entre los peores desempeños mundiales. El análisis identifica cinco causas clave, incluyendo el impacto de las tasas de interés, la masiva salida de capital extranjero y el temor de los inversores ante el inminente cese de las compras de acciones propias por parte de las empresas.
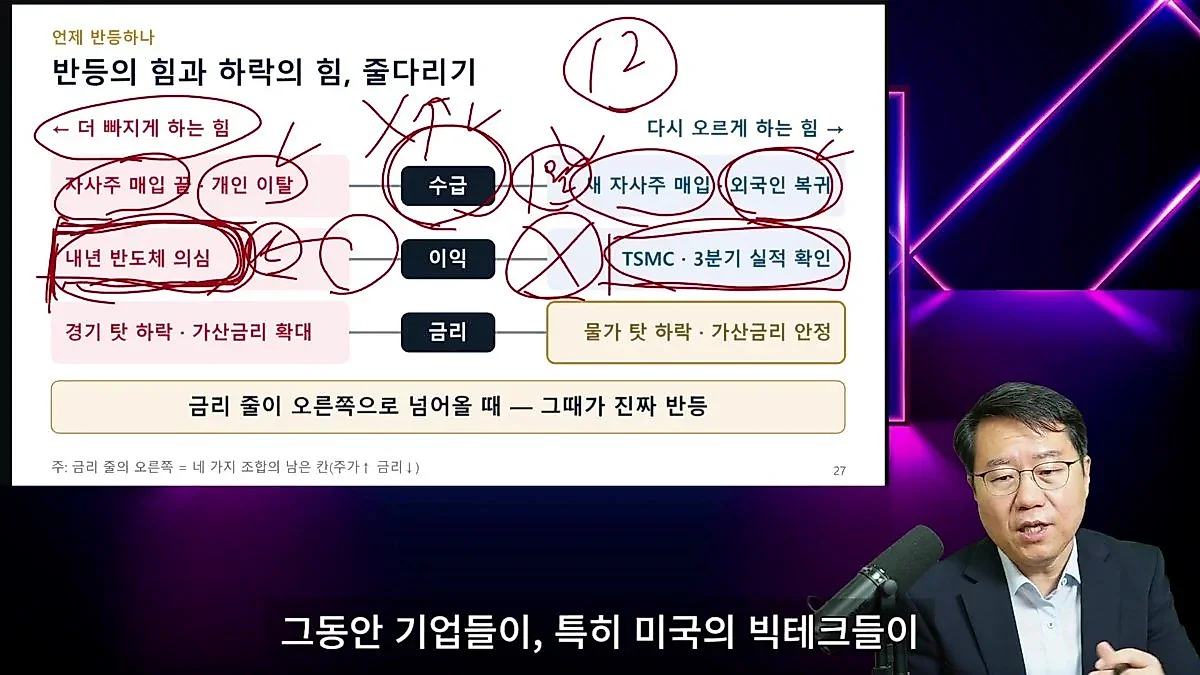
El mercado de valores de Corea del Sur ha caído abruptamente un 8,8% en los últimos cuatro días, mostrando una debilidad excepcional en comparación con los mercados mundiales. El KOSPI, que registró el primer lugar mundial en la primera mitad del año, ha caído un 25% al entrar en la segunda mitad, desplomándose a niveles de los más bajos del mundo. En particular, se analiza que ha entrado en la zona de un "mercado de caída libre" al caer más del 30% respecto a su punto máximo del 22 de junio. Se han analizado cinco causas fundamentales que explican por qué solo el mercado de valores de Corea del Sur se está desmoronando de esta manera sin que exista una crisis económica especial.
Un aumento de tasas de interés más pronunciado que el de EE. UU., un "golpe directo" a la economía coreana
La primera causa de la caída del KOSPI analizada por Park Jong-hoon's Knowledge Remedy es la tasa de interés. Aunque comúnmente se presta atención al aumento de las tasas en EE. UU., el impacto real aplicado al mercado coreano es mucho mayor que el estadounidense. Tomando como referencia las cifras del 26 al 28 de septiembre del año pasado, la tasa de interés de Corea aumentó aproximadamente 1,6 puntos porcentuales, pasando del 2,94% al 4,54%. Si se convierte esto a una tasa de crecimiento, alcanza la asombrosa cifra del 54%. Por el contrario, durante el mismo período, la tasa de interés en EE. UU. subió del 4,2% al 5,2%, con una tasa de crecimiento que se limitó al nivel del 24%. Mientras que en EE. UU. fue un aumento ligero partiendo de un estado que ya era alto, en Corea fue un aumento repentino y masivo partiendo de un estado bajo.
La tasa de interés es el precio del dinero y la medida de todo valor. Cuando las tasas de interés, que eran bajas, suben repentinamente, el impacto sentido por los hogares y las empresas se duplica. Especialmente, a diferencia de EE. UU., una parte considerable de los préstamos en Corea tiene una estructura de tasa variable. En EE. UU., la proporción de tasas fijas a 30 años es alta, por lo que tienen la resistencia para aguantar unos meses incluso con el aumento de las tasas, pero en Corea existe una estructura donde, si las tasas suben, el consumo de los hogares disminuye de inmediato y los planes de inversión de las empresas se contraen al instante. De hecho, la proporción de préstamos a tasa variable de las empresas coreanas alcanza aproximadamente el 70%. Aunque la relación deuda nacional frente al GDP en EE. UU. alcanza el 126%, en Corea es menos de la mitad y no debería ser una situación de aumento de tasas, pero recientemente la tasa de los bonos gubernamentales a 10 años en Corea ha superado el 4% desde mayo, manteniendo un estado de altas tasas durante 5 meses.
Detrás de este aumento de las tasas de interés también se encuentra el movimiento del National Pension Service. Debido a que el National Pension Service posee muchas más acciones que bonos de lo habitual, disminuyó la "mano" que compraría los bonos, lo que resultó en un aumento de las tasas de interés de los bonos. La cantidad que el National Pension Service retiró de los bonos asciende a 56 billones de won. A esto se suma que la proporción de bonos dentro de los fondos disminuyó del 19,9% al 16,6%, y que los individuos retiraron dinero de los bancos para invertir en acciones, lo que provocó una escasez de fondos bancarios y generó un círculo vicioso donde la emisión de bonos bancarios, que aumentó un 46% respecto al año anterior, volvió a elevar las tasas de los bonos gubernamentales.
Extranjeros venden "224 billones de won"... La mayor fuga de capitales desde la fundación del país
La segunda y tercera causa es el colapso de la oferta y la demanda. Recientemente, se ha observado una fuga de capitales récord por parte de los extranjeros en el mercado de valores de Corea. El volumen de acciones vendidas por los extranjeros alcanza los 224 billones de won. Esto es una escala siete veces mayor incluso comparándola con los 34 billones de won, que fue el monto de venta histórico más grande durante la crisis financiera de 2008. Se trata de la fuga de capitales más fuerte desde la fundación del país. Además, el cuarto y quinto factor, como los problemas de suministro de semiconductores y la volatilidad debida a los resultados de las elecciones intermedias en EE. UU., se señalan como variables importantes que determinarán el rumbo futuro del KOSPI.
A medida que el capital salía, la liquidez en el mercado se agotó rápidamente. Los inversores individuales también abandonaron el mercado vendiendo acciones por un valor de 18,1 billones de won durante el mes de septiembre. Las exportaciones mostraron una apariencia sólida, alcanzando un máximo histórico de 120,900 millones de dólares en septiembre, pero el consumo interno ya tiene la luz de emergencia encendida. Indicadores como la disminución de las ventas minoristas en agosto, la inversión en instalaciones (disminución del 9,5%) y el salario real (disminución del 0,3%) están retrocediendo, mostrando una extrema divergencia entre las exportaciones y el consumo interno. El hecho de que el Bank of Korea implementara un aumento de tasas tardíamente, aumentando las expectativas de subida de tasas en el mercado, también añade una carga a la actualmente vulnerable capacidad económica.
Inminente fin de la compra de acciones propias... "Vendamos antes de que termine" el terror psicológico
La última variable clave es el momento del fin de la compra de acciones propias por parte de las empresas. El único agente comprador que ha sostenido al KOSPI recientemente ha sido la compra de acciones propias de las empresas. Solo durante el mes de septiembre, se realizaron compras de acciones propias por un valor de 32 billones de won, defendiendo la caída del mercado. Sin embargo, el temor de que este escudo desaparecerá pronto domina el mercado.
En el video se analiza que, a medida que se acerca el 18 de octubre, mencionado como la fecha prevista para el fin de la compra de acciones propias, se está extendiendo entre los inversores la urgencia de "deberíamos vender primero y salir antes de que termine la compra de acciones propias". El temor de que, si se debilita la fuerza que sostenía el precio de las acciones mediante la compra de acciones propias, el precio pueda caer aún más, está creando un círculo vicioso que impulsa aún más las ventas de individuos y extranjeros. Especialmente, se añade la incertidumbre sobre si la compra de acciones propias terminará el 18 de octubre o si se prolongará hasta el 25 de octubre, presionando el sentimiento de los inversores. Se espera que esta presión psicológica sea una variable principal que impida el rebote del KOSPI hasta que la fecha de finalización de la compra de acciones propias se confirme claramente o se resuelva la inquietud del mercado.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.