
KOSPI、4日間で8.8%急落…自社株買い終了を控え「心理的恐怖」が拡散
韓国の株式市場が最近4日間で8.8%急落し、世界的に見て著しい弱含みを見せています。金利上昇の衝撃、外国人の大規模な資金流出、そして自社株買いの終了が迫る中での心理的な不安が、KOSPIの下落を招く主な要因となっています。
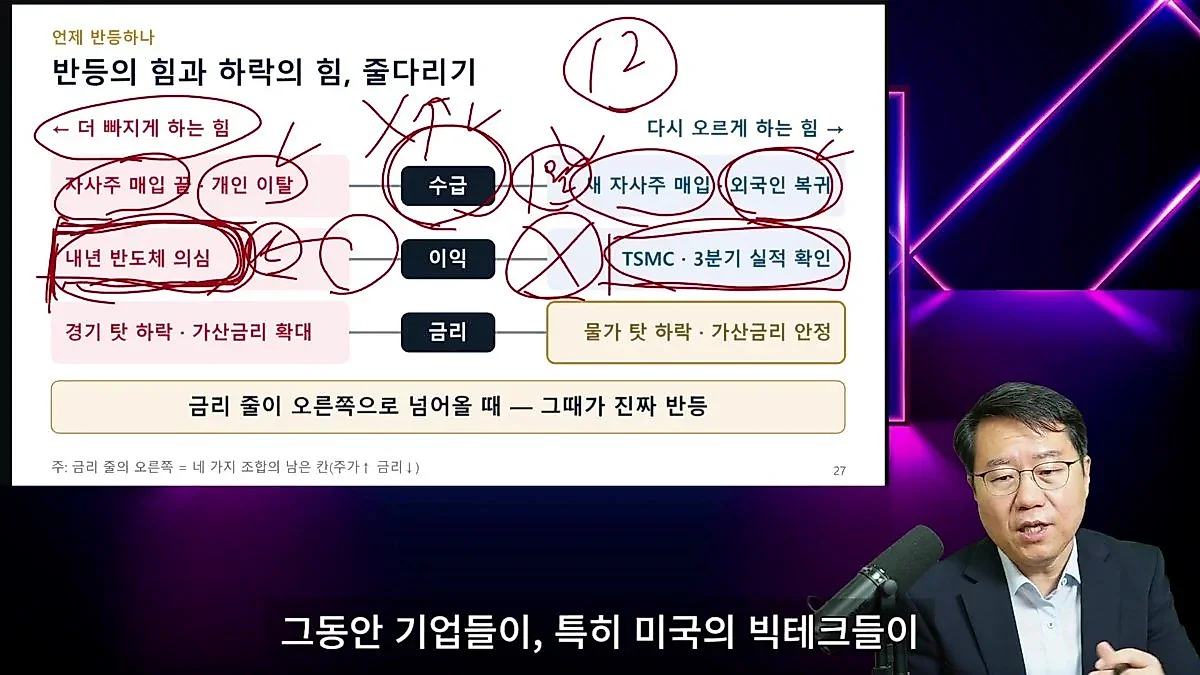
韓国の証券市場が最近4日間で8.8%急落し、全世界の市場の中でとりわけ弱含みを見せている。上半期に世界1位を記録したKOSPIは、下半期に入ってから25%下落し、全世界で最下位レベルまで転落した。特に6月22日の高値から30%以上下落しており、事実上の「急落場」の領域に進入したとの分析が出ている。特別な経済危機がない状況で、なぜとりわけ韓国の証券市場だけがこれほどまでに崩れているのか、その裏に隠された5つの核心的な原因が分析された。
アメリカよりも急激な金利上昇幅、韓国経済に下された「直撃弾」
パク・ジョンフンの知識処方が分析したKOSPI下落の第一の原因は金利だ。一般的にはアメリカの金利引き上げに注目が集まるが、実際に韓国市場に与えられた衝撃はアメリカよりもはるかに大きい。昨年9月26日から9月28日までの数値を基準に見ると、韓国の金利は2.94%から4.54%へと約1.6%ポイント上昇した。これを上昇率に換算すると、実に54%に達する数値だ。一方、同期間のアメリカの金利は4.2%から5.2%に上がり、上昇率は24%水準にとどまった。アメリカは元々高かった状態から少し高くなったのに対し、韓国は低い状態から突然大幅に上がったことになる。
金利はお金の価格であり、すべての価値の尺度だ。金利が低かった状態から突然急騰すると、家計と企業が感じる衝撃は倍増する。特に韓国はアメリカと異なり、貸出の大部分が変動金利構造だ。アメリカは30年満期の固定金利比重が高いため、金利上昇にも数ヶ月は耐えられる体力があるが、韓国は金利が上がると家計の消費が即座に減少し、企業の投資計画がすぐに萎縮する構造を持っている。実際に韓国企業の変動金利貸出比重は約70%に達する。アメリカはGDPに対する国家債務比率が126%に達するが、韓国はその半分にも満たず、金利が上がる状況ではないにもかかわらず、最近の韓国の10年物国債金利は5月から4%を超え、5ヶ月連続で高金利状態を維持している。
このような金利上昇の背景には、国民年金公団の動きもある。国民年金公団が債券の代わりに株式を通常よりもはるかに多く保有したことで、債券を買ってくれる「手」が減り、これが債券金利を押し上げる結果につながった。国民年金公団が債券から引き出した金額だけで実に56兆ウォンに達する。これに加え、ファンド内の債券比重が19.9%から16.6%に減少した点、そして個人が銀行からお金を引き出して株式に投資したことで銀行の資金が不足し、前年比で46%も増加した銀行債の発行が国債金利を再び押し上げるという悪循環が発生した。
外国人が「224兆ウォン」売却…建国以来最大規模の資金流出
第二と第三の原因は需給の崩壊だ。最近の韓国証券市場では、外国人の記録的な資金流出が観察された。外国人が売り払った株式規模は224兆ウォンに達する。これは過去の2008年金融危機当時の歴代最大売却額であった34兆ウォンと比較しても、実に7倍も大きな規模だ。建国以来、最も強力な資金流出が発生したことになる。これに加え、半導体の需給問題とアメリカの中間選挙の結果による変動性など、第四と第五の要因も今後のKOSPIの行方を決定づける重要な変数として挙げられる。
資金が流出することで、市場内の流動性は急激に枯渇した。個人投資家たちも9月の1ヶ月間で18.1兆ウォン分の株式を売却して市場を去った。輸出は9月基準で1,209億ドルを記録し、史上最高値を更新して堅調な姿を見せたが、内需はすでに非常事態の信号が灯っている状態だ。8月の小売販売の減少、設備投資(9.5%減少)、実質賃金(0.3%減少)など、指標がすべて後退しており、輸出と内需の極端な乖離が現れている。韓国銀行が遅れて金利引き上げを断行し、市場の金利上昇期待を高めた点も、現在の脆弱な経済体力に負担を加えている。
自社株買い終了が間近に…「終わる前に売ろう」という心理的恐怖
最後の核心的な変数は、企業による自社株買いの終了時期だ。最近KOSPIを支えてきた唯一の買い手は、企業による自社株買いだった。9月の1ヶ月間だけで32兆ウォン規模の自社株買いが行われ、市場の下落を防いだ。しかし、この防波堤がまもなく消えるという恐怖が市場を支配している。
動画では、自社株買いの終了予定日として言及されている10月18日が近づくにつれ、投資家の間では「自社株買いが終わる前に先に売って出なければならない」という焦燥感が拡散していると分析した。自社株買いで株価を支えていた力が抜ければ、株価がさらに下落する可能性があるという不安感が、個人と外国人の売りをさらに煽る悪循環を生んでいる。特に、自社株買いが10月18日に終わるのか、あるいは10月25日まで長引くのかという不確実性まで加わり、投資家心理を圧迫している。自社株買いの終了時期が明確に確定するか、あるいは市場の不安が解消されるまでは、このような心理的圧迫がKOSPIの反発を阻む主要な変数となる見通しだ。
0コメント
現在コメントの投稿は無効になっています。