
韩国综合股价指数4天内暴跌8.8%……面临回购结束,“心理恐惧”蔓延
韩国股市近期在短短四天内暴跌8.8%,表现异常疲软。由于企业回购股票的支撑力量即将结束,市场正陷入“在回购结束前先卖出”的心理恐慌中。
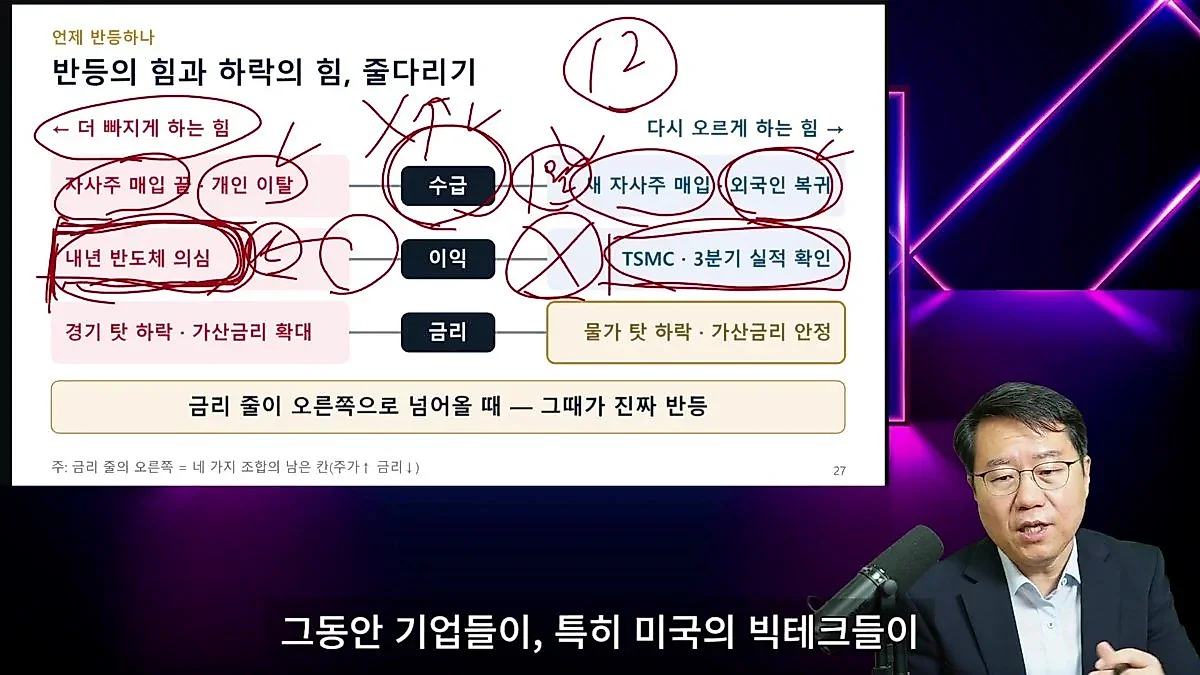
韩国股市最近四天内暴跌8.8%,在全球市场中表现尤为疲软。上半年曾位居世界第一的韩国综合股价指数,进入下半年后已下跌25%,跌至全球最低水平。分析认为,股价较6月22日的高点下跌超过30%,实际上已进入“暴跌行情”领域。在没有发生特殊经济危机的情况下,为什么唯独韩国股市如此崩塌?其背后隐藏的五个核心原因已得到分析。
利率上升幅度超过美国,对韩国经济造成“直接打击”
朴钟勋的知识良方分析的韩国综合股价指数下跌的第一原因是利率。人们通常关注美国的加息,但实际上韩国市场遭受的冲击比美国大得多。以去年9月26日至9月28日的数值为准,韩国利率从2.94%上升至4.54%,上升了约1.6个百分点。换算成上升率,竟然高达54%。相比之下,同期美国利率从4.2%升至5.2%,上升率仅为24%水平。如果说美国是在原本较高的基础上稍微提高,那么韩国则是从较低的状态突然大幅飙升。
利率是资金的价格,也是所有价值的尺度。当利率从低位突然激增时,家庭和企业感受到的冲击会倍增。特别是与美国不同,韩国大部分贷款属于浮动利率结构。美国由于30年期固定利率占比高,即使利率上升也有几个月的缓冲体力,但韩国的结构是利率一旦上升,家庭消费会立即减少,企业投资计划也会立刻萎缩。实际上,韩国企业的浮动利率贷款占比高达约70%。虽然美国的债务占GDP比重达126%,而韩国还不到其一半,本不该处于利率上升的情况,但近期韩国10年期国债收益率从5月起便突破4%,已连续5个月维持高利率状态。
这种利率上升的背景中也有国民年金公团的动作。由于国民年金公团持有股票的比例远高于平时,而非持有债券,导致购买债券的“力量”减少,从而导致债券利率被推高。仅国民年金公团从债券中撤出的金额就高达56万亿韩元。此外,基金内债券占比从19.9%降至16.6%,加上个人从银行取钱投资股票导致银行资金短缺,使得同比增加46%的银行债发行再次拉高了国债利率,形成了恶性循环。
外国人“224万亿韩元”抛售……建国以来最大规模资金外流
第二和第三个原因是供需关系的崩溃。近期韩国股市观察到了外国人的记录性资金外流。外国人抛售的股票规模达到224万亿韩元。这与过去2008年金融危机时期史上最大抛售额34万亿韩元相比,规模竟然大了7倍之多。这相当于发生了建国以来最强力的资金流出。此外,半导体供需问题以及受美国中期选举结果影响的波动性等第四和第五个因素,也被认为是决定韩国综合股价指数未来走向的重要变量。
随着资金流出,市场内的流动性急剧枯竭。个人投资者在9月一个月内也抛售了价值18.1万亿韩元的股票并离开市场。虽然出口以9月达 1,209亿美元创下历史新高,表现稳健,但内需已亮起红色警报。8月零售销售减少、设备投资(减少9.5%)、实际工资(减少0.3%)等指标全部都在倒退,显示出出口与内需之间极端的背离。韩国银行迟缓地实施加息,加剧了市场对利率上升的预期,也为当前脆弱的经济体质增加了负担。
企业回购即将结束……“在结束前先卖掉”的心理恐惧
最后一个核心变量是企业回购股票的结束时间。近期支撑韩国综合股价指数的唯一买方是企业的股票回购。仅在9月一个月内,就进行了32万亿韩元规模的股票回购,防御了市场的下跌。然而,市场正被“这层防御屏障即将消失”的恐惧所支配。
视频分析指出,随着被提及为预计回购结束日的10月18日临近,投资者之间正在扩散“在股票回购结束前必须先卖出离场”的焦躁情绪。一旦支撑股价的股票回购力量消失,股价可能会进一步下跌,这种不安感正在制造个人和外国人抛售潮进一步加剧的恶性循环。特别是关于股票回购是会在10月18日结束,还是会拖延至10月25日,这种不确定性进一步施压了投资者心理。在股票回购结束时间明确确定或市场不安情绪得到缓解之前,这种心理压力预计将成为阻碍韩国综合股价指数反弹的主要变量。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。