
"Incluso ganando 3 millones al mes no hay solución"... El círculo vicioso de las inversiones temerarias de los jóvenes y la quiebra de sus padres
Un análisis sobre cómo la imposibilidad de los jóvenes de acceder a la vivienda y la clase media mediante el ahorro los empuja a inversiones de alto riesgo, lo que termina provocando la ruina económica de sus familias.
Para un joven que percibe un ingreso mensual de 3 millones de wones, incluso ahorrando con diligencia, resulta prácticamente imposible comprar un apartamento en Seoul o ascender a la clase media. Este sentimiento de desesperación estructural está empujando a los jóvenes hacia inversiones de alto riesgo, lo que finalmente consume incluso los activos de sus padres, repitiendo un círculo vicioso que lleva a toda la familia a la quiebra.
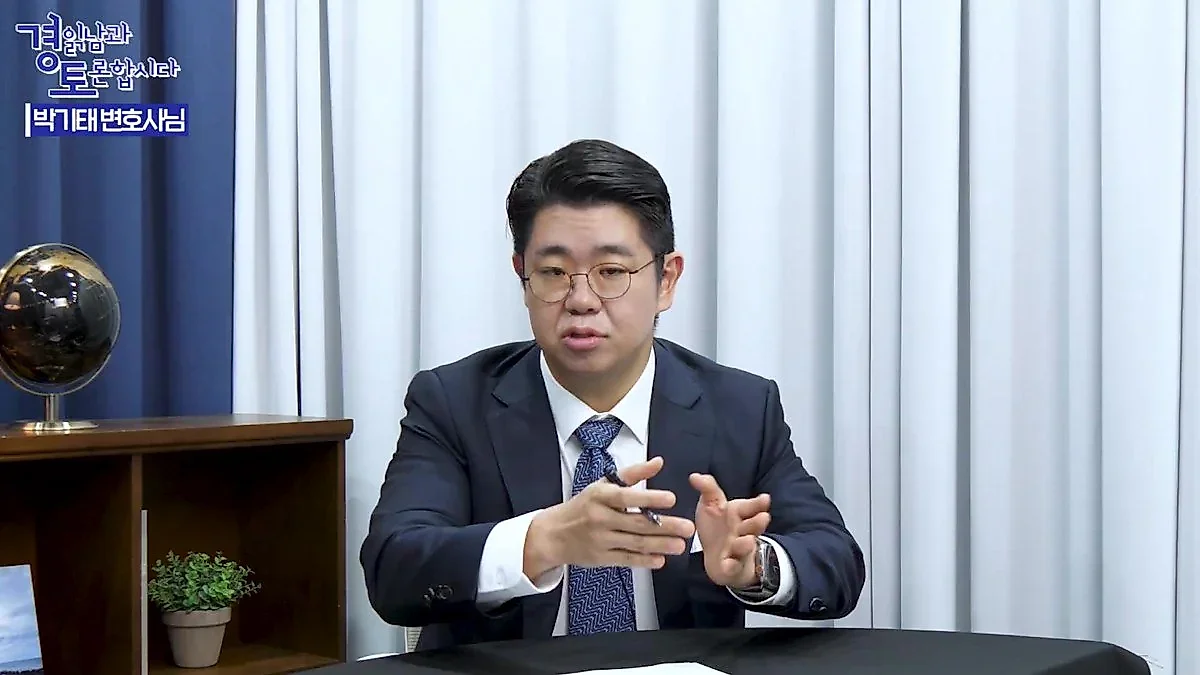
En una conversación con el abogado Park Ki-tae presentada por The Man Who Explains the Economy (Kim Kwang-seok TV), se abordaron las causas estructurales de por qué los jóvenes no tienen más remedio que caer en inversiones peligrosas y cómo el resultado de esto conduce al colapso económico de la familia. Esta charla se realizó como parte de la serie 'Debatamos con el Hombre que Explica la Economía' y analizó profundamente la crisis económica que enfrenta la generación joven basándose en el libro del abogado Park, 『La quiebra de los jóvenes』.
"Incluso ganando 3 millones al mes, el ahorro no es la solución"... Jóvenes bloqueados por la brecha de activos
El abogado Park Ki-tae señaló la 'desesperación estructural' como la razón fundamental por la que los jóvenes optan por inversiones temerarias. En el pasado, existía la esperanza de que trabajando con diligencia y ahorrando se pudiera adquirir un apartamento en Seoul y convertirse en clase media, pero el análisis indica que para la generación de los 20 y 30 años actuales, es casi imposible formar patrimonio solo con ingresos laborales.
Según los cálculos del abogado Park, si un joven que vive en Seoul gana 3 millones de wones al mes, requiere aproximadamente 2 millones de wones para gastos básicos como alquiler, servicios de comunicación y alimentación. Por ejemplo, si se asume que un joven que llegó de la zona rural paga un alquiler económico de 400,000 a 500,000 wones, paga sus servicios de comunicación y gastos de mantenimiento, y consume dos comidas al día de 10,000 wones cada una, necesita unos 2 millones de wones para el costo de vida básico. Aunque el costo de vida mínimo establecido por el Estado para un hogar unipersonal es de 1,550,000 wones, si se suma el alquiler, es un nivel que solo se puede alcanzar pasando hambre.
En este caso, incluso si ahorran el dinero restante de 1,000,000 de wones durante 10 años, solo alcanzarán 120,000,000 de wones, y necesitarían ahorrar durante 30 años para llegar al nivel de 300 o 400 millones de wones. Esta cifra no logra seguir en absoluto el ritmo de aumento general de los precios de los apartamentos, no solo en Seoul sino en general. El abogado Park explicó: "Cuando se llega a la conclusión de que de todos modos tendrás que vivir alquilado toda la vida y no podrás ser de clase media, terminas gastándote todo el dinero ahora o eligiendo inversiones temerarias que buscan un 'salto cuántico' (un salto drástico)".
En este proceso, los jóvenes se lanzan a las criptomonedas o a la inversión en acciones buscando altos rendimientos. Esta es también la razón por la que, estadísticamente, los hombres en sus 20 años presentan el rendimiento de inversión más bajo. En la parte superior de los artículos de inversión de los hombres de 20 años se encuentran activos de alto riesgo. El abogado Park señaló: "Debido a la idea de que no se puede reducir la brecha de activos acumulando solo acciones de alta calidad (blue chips), eligen inversiones temerarias con una probabilidad de fracaso del 95% y, finalmente, se enfrentan a una crisis económica".
La oportunidad de entrada arrebatada por la IA y una vida social que comienza con deudas
También es un problema que los jóvenes ya comiencen su vida social cargando con deudas desde el momento en que ingresan a la sociedad. En muchos casos, ya cargan con una deuda considerable al momento de la graduación debido a préstamos estudiantiles, entre otros. Es una estructura en la que comienzan su vida social dependiendo de préstamos sin tener ingresos.
Además, surgió el análisis de que el desarrollo de la tecnología de Inteligencia Artificial (IA) está pateando la escalera de oportunidades laborales de los jóvenes. En el pasado, la estructura era que los expertos senior contrataban personal de nivel junior (abogados junior, investigadores, contadores, etc.) para asignarles tareas, pero ahora que la IA está reemplazando este papel, la oportunidad misma de que los jóvenes acumulen experiencia práctica está desapareciendo. Las empresas prefieren únicamente a personas con experiencia, pero al bloquearse la vía de entrada para adquirir dicha experiencia, los jóvenes pierden el momento de generar ingresos y caen más profundamente en el ciclo de las deudas.
El ciclo de la 'quiebra familiar' que devora incluso los activos inmobiliarios de los padres
El problema más grave es que los errores de los jóvenes se conectan directamente con el colapso económico de los padres. Si un hijo se ve envuelto en inversiones excesivas o estafas y se ve implicado en delitos (como ser un mensajero de phishing telefónico, por ejemplo), los padres deben reunir urgentemente dinero para acuerdos o reembolsos para evitar la sentencia de prisión de su hijo. Recientemente, son frecuentes los casos de jóvenes en sus 20 años que, engañados por anuncios en plataformas como Karrot que dicen 'crearemos un historial de transacciones de depósitos y retiros', prestan sus cuentas bancarias y terminan siendo acusados como cómplices de phishing telefónico y recibiendo sentencias de prisión.
En estos casos, los padres deben reunir el dinero para el reembolso para evitar el castigo penal del hijo, pero el único activo que poseen la mayoría de los padres son los bienes raíces. Dado que los bienes raíces son difíciles de transaccionar y el precio varía mucho según el momento, al intentar venderlos rápidamente por la urgencia de una 'venta urgente', sufren pérdidas económicas masivas. El abogado Park advirtió: "Después de que los padres venden sus propiedades para pagar las deudas de sus hijos, a menudo no pueden gestionar adecuadamente ese efectivo y terminan cayendo nuevamente en estafas o invirtiendo erróneamente en bienes raíces de ingresos, como derechos de preventa o centros industriales de conocimiento, perdiendo todos sus activos. Es común ver casos donde una consulta que comenzó por el problema del dinero de acuerdo por el phishing telefónico de un hijo termina finalmente en el problema de la quiebra de los padres".
Ante esto, el abogado Park propuso una medida de respuesta realista: el 'rechazo firme'. Él aconsejó: "Ayudar incondicionalmente a pagar las deudas de los hijos, especialmente de personas cercanas, no es la solución. Más bien, es necesario un proceso de aprender a ajustar las deudas a través de la rehabilitación personal y a vivir solo dentro de un presupuesto establecido". Esto significa que, a través de los procedimientos de rehabilitación, deben corregir sus hábitos de consumo experimentando vivir dentro de un límite de 1,500,000 a 2,500,000 wones al mes. Esto se debe a que, si el hábito de consumir mediante el endeudamiento se graba en el cerebro, es muy difícil corregirlo.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.