
「月300万ウォン稼いでも答えなし」…若者の無謀な投資と親の破産の悪循環
月300万ウォンの所得がある若者が、貯蓄だけではソウルのマンション購入や中産階級への参入が不可能な構造的絶望感から、高リスクな投資に走り、最終的に親の資産まで食いつぶして家族全体を破産に追い込む悪循環が起きている。
月300万ウォンの所得を上げる若者が、誠実に貯蓄したとしても、ソウルのマンションを購入したり中産階級に参入したりすることは事実上不可能に近い。このような構造的な絶望感が若者たちを高リスクな投資へと追い込み、結局は親の資産まで侵食して家族全体を破産へと追い込む悪循環が繰り返されている。
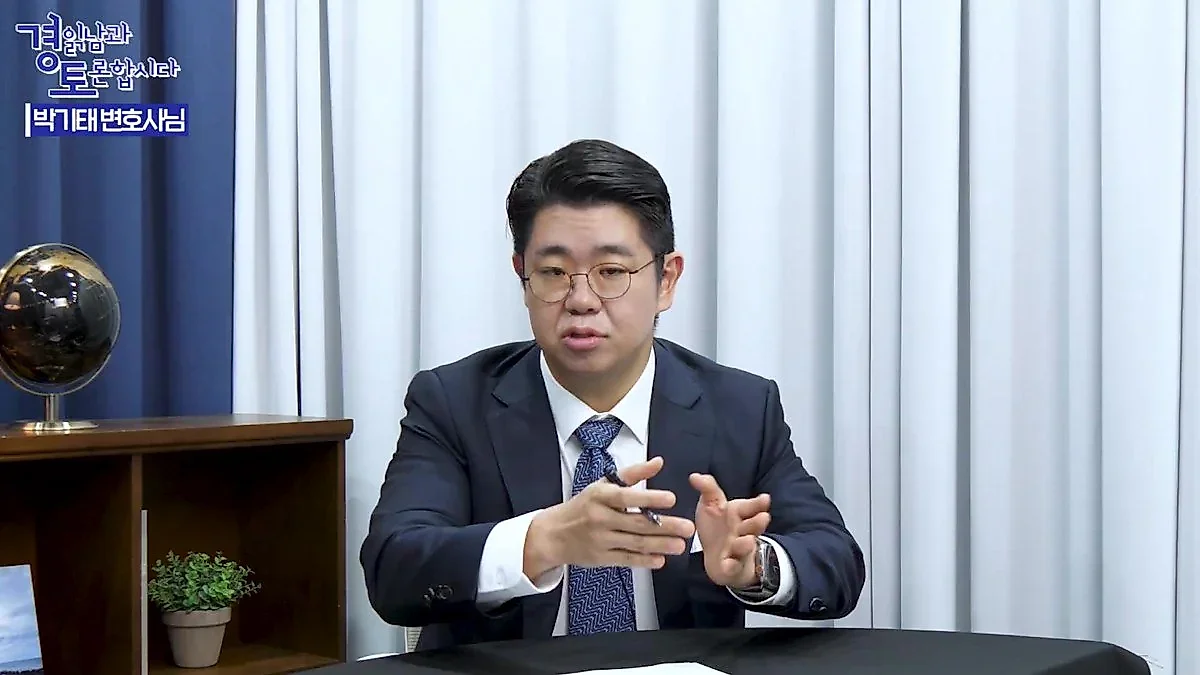
経済を読み解く男(キム・グァンソクTV)が伝えたパク・ギテ弁護士との対談では、若者たちがなぜ危険な投資に陥らざるを得ないのか、そしてその結果がいかに家族の経済的な没落へとつながるのかについて、構造的な原因が扱われた。今回の対談は「経読男(キョングイッナム)と討論しましょう」シリーズの一環として進行され、パク弁護士の著書『若者の破産』に基づき、若者世代が直面している経済的危機を深層的に分析した。
「月300万ウォン稼いでも貯蓄では答えなし」…資産格差に阻まれる若者たち
パク・ギテ弁護士は、若者が無謀な投資を選択する根本的な理由として「構造的な絶望」を挙げた。過去には誠実に働いて貯蓄すればソウルにマンションを用意し、中産階級になれるという希望があったが、今の2030世代にとっては勤労所得だけで資産を形成することは不可能に近いという分析だ。
パク弁護士の計算によると、ソウルで生活する若者が月300万ウォンを稼ぐ場合、月謝や通信費、食費など最低限の生活費として約200万ウォンが要する。例えば、地方から上京した若者が安価な月謝40〜50万ウォンを払い、通信費と管理費を支払い、一日二食を一口につき1万ウォンで食べると仮定すると、基本生活費として約200万ウォンが必要となる。国家が定めた一人世帯の最最低生計費は155万ウォンだが、月謝まで加えると、食事を抜かなければ不可能な水準だ。
この場合、残った100万ウォンを10年間貯めても1億2,000万ウォンに過ぎず、30年間貯めてようやく3億〜4億ウォン水準である。これはソウルだけでなく、全般的なマンション価格の上昇速度に全く追いつけない数値だ。パク弁護士は「どうせ一生月謝で暮らさなければならず、中産階級になれないという判断が下されると、いっそ今お金をすべて使い切るか、あるいは『クォンタムジャンプ(飛躍的跳躍)』を狙った無謀な投資を選択することになる」と説明した。
この過程で、若者たちはコインや高収益を狙った株式投資に飛び込む。統計的に20代男性の投資収益率が最も低く現れる理由もここにある。20代男性の投資品目の上位には高リスク資産が陣取っている。パク弁護士は「ブルーチップ(優良株)だけを集めていても資産格差を縮めることはできないという考えから、95%の失敗確率を持つ無謀な投資を選択することになり、結局、経済的危機に直面する」と指摘した。
AIが奪った参入機会と借金から始まる社会生活
若者が社会に参入する時点から、すでに借金を抱えて始まっている点も問題だ。学資ローンなどのために、卒業の時点ですでに相当な負債を背負っているケースが多い。所得がない状態でローンに依存して社会生活を始める構造だ。
ここに、人工知能(AI)技術の発展が若者たちの雇用の梯子を外しているという分析も出た。過去には先輩専門家たちがジュニア級の人力(ジュニア弁護士、研究員、税理士など)を雇用して業務を任せる構造であったが、今やAIがこの役割を代替することで、若者たちが実務経験を積む機会そのものが消えつつある。企業は経歴組のみを好むが、肝心の経験を積める参入路が塞がれることで、若者たちは所得創出のタイミングを逃し、借金の連鎖にさらに深く陥ることになる。
親の不動産資産まで飲み込む「家族破産」の輪
最も深刻な問題は、若者の失敗が親の経済的な没落に直結するという点だ。子供が無理な投資や詐欺に巻き込まれて犯罪(ボイスフィッシングの運び屋など)に連座する場合、親は子供の実刑を防ぐために、急いで合意金や弁済金を用意しなければならない。最近ではKarrotなどで「入出金取引の履歴を作ってあげる」といった類の広告に騙され、使い捨て口座を貸してしまったためにボイスフィッシングの共犯として訴えられ、実刑を宣告される20代の事例が頻発している。
この時、親は子供の刑事罰を防ぐために弁済金を用意しなければならないが、ほとんどの親が持つ唯一の資産は不動産だ。不動産は取引が難しく、時期によって価格差が大きいため、焦るあまり「急ぎの売却」で処分しようとすると、莫大な経済的損失を被ることになる。パク弁護士は「親が子供の借金を代わりに返済するために不動産を売った後、その現金を適切に運用できず、再び詐欺に陥ったり、分譲権や知識産業センターのような収益型不動産に誤って投資したりして、資産全体を失うケースが多い」とし、「最初は子供のボイスフィッシングの合意金問題から始まった相談が、結局は親の破産問題へとつながる事例をよく目にする」と警告した。
これに対し、パク弁護士は現実的な対応策として「断固とした拒絶」を提案した。彼は「周囲の人、特に子供の借金を無条件に代わりに返してあげることは解決策ではない」とし、「むしろ個人再生などを通じて債務を調整し、定められた予算内でのみ生活する方法を学ぶ過程が必要だ」と助言した。再生手続きを通じて月150万ウォンから250万ウォン限度内で生活する経験をし、消費習慣を矯正すべきだというのだ。借金をして消費する習慣が脳に刻印されると、それを矯正することは非常に困難だからである。
0コメント
現在コメントの投稿は無効になっています。