
La Agencia Tributaria ayudará a los cónyuges a elegir el mejor método fiscal
Ante el envío de las notificaciones del Impuesto sobre la Propiedad Acumulada en noviembre, la Agencia Tributaria informará directamente a los contribuyentes sobre qué método de cálculo es más beneficioso para los cónyuges con propiedad conjunta.
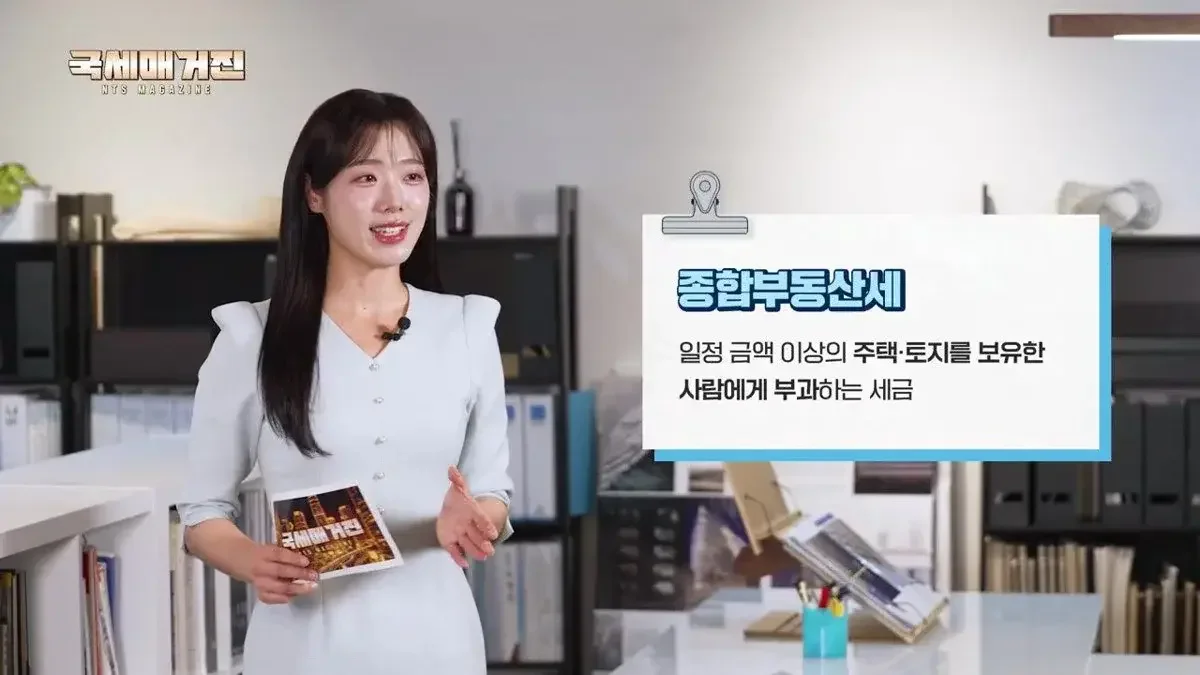
La Agencia Tributaria comparará automáticamente los importes para indicar la opción más ventajosa a los cónyugos con una única vivienda, quienes podrán elegir entre una deducción de 1.800 millones de wones o un crédito fiscal del 80% antes del 15 de diciembre.
Con el envío de las notificaciones del Impuesto sobre la Propiedad Acumulada en noviembre, se solicita la atención de los contribuyentes. Debido a que el impuesto se aplica según el valor de las propiedades inmobiliarias, el importe final puede variar significativamente dependiendo del método de cálculo aplicado. En particular, cuando un matrimonio posee una única vivienda bajo titularidad conjunta, el monto a pagar cambia según la opción elegida.
Deducción básica de 1.800 millones de wones frente a la excepción para una sola vivienda: la clave está en el crédito fiscal
Según la información proporcionada por la Agencia Tributaria, los hogares de una sola vivienda con titularidad conjunta de los cónyuges pueden elegir entre dos métodos. El primero consiste en que cada cónyuge reciba una deducción básica individual, lo que permite una deducción total de hasta 1.800 millones de wones (900 millones de wones por persona). La segunda opción es aplicar la "excepción para titulares de una sola vivienda", donde la deducción básica se reduce a 1.200 millones de wones, pero permite obtener un crédito fiscal de hasta el 80% sobre el impuesto calculado si se cumplen los requisitos de antigüedad de la propiedad o de edad.
El punto fundamental es que una deducción básica más alta no garantiza siempre una mayor ventaja. En casos de propietarios de larga duración o personas de edad avanzada, puede ser más efectivo optar por la excepción para una sola vivienda y beneficiarse del crédito fiscal que aumentar la deducción básica para reducir la carga fiscal total. Hasta ahora, los contribuyentes debían comparar manualmente los importes estimados de ambos métodos a través de Hometax para decidir si solicitaban la excepción.
La Agencia Tributaria comparará los importes estimados y promoverá la devolución a quienes pagaron en exceso
A partir de este año, para facilitar la gestión de los contribuyentes, la Agencia Tributaria comparará directamente los importes estimados de ambos métodos e indicará la opción más ventajosa. Esto permitirá que los ciudadanos identifiquen el método óptimo mediante la notificación recibida sin necesidad de realizar cálculos manuales. Para aquellos contribuyentes que ya solicitaron o cancelaron la excepción en septiembre pasado, el importe reflejado en la notificación regular de noviembre incluirá dicha decisión.
Incluso si se perdió el periodo de solicitud de septiembre, existe una alternativa: los contribuyentes pueden declarar y pagar directamente bajo el método más ventajoso antes de la fecha límite de pago, el 15 de diciembre. La Agencia Tributaria planea analizar los historiales de solicitud de la excepción para identificar a los contribuyentes que, de haber elegido otro método, habrían pagado menos impuestos, para así notificarlos individualmente y proceder con la devolución. No obstante, recibir la notificación no significa que el proceso se gestione automáticamente, por lo que es necesario revisar la comunicación y realizar personalmente los trámites de solicitud o declaración necesarios.
Es obligación fundamental del contribuyente verificar si está sujeto al impuesto y la exactitud del contenido de su notificación. Se debe tener precaución para no exceder la fecha límite de pago del 15 de diciembre. Mediante el uso de Hometax, se pueden realizar de forma sencilla desde la verificación del importe hasta el pago mediante transferencia a cuentas bancarias.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.