
La crisis de los autónomos en Corea del Sur se agrava por los tipos de interés
El abogado Park Gi-tae advierte sobre la grave situación de los autónomos en Corea del Sur, quienes enfrentan la quiebra debido a la estructura de las franquicias y el impacto de la subida de los tipos de interés en las inversiones inmobiliarias.
El aumento de los tipos de interés, que pasaron del 3% en 2021 al rango del 6-7% en 2023, está empujando a los autónomos surcoreanos hacia la quiebra. Esta situación afecta especialmente a las franquicias y a los inversores inmobiliarios que enfrentan deudas de hasta 300 millones de wones al intentar cerrar sus negocios.
Aunque los indicadores de la economía surcoreana muestran un flujo favorable gracias al auge de los semiconductores, la base de la economía real presenta un panorama opuesto. Los autónomos y los jóvenes experimentan una recesión extrema, lo que profundiza la llamada "polarización en forma de K", donde mientras los mercados de valores e inmobiliario están activos, los trabajadores por cuenta propia luchan al borde del cierre.
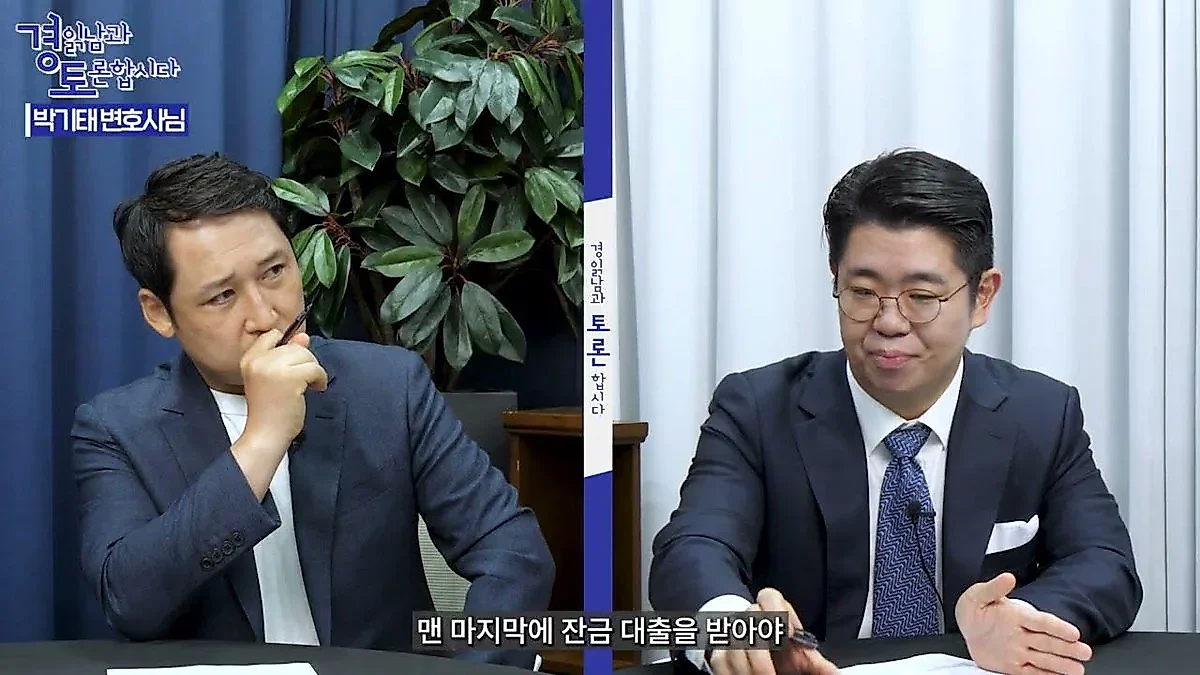
En una conversación con el canal The Man Who Explains the Economy (Kim Kwang-seok TV), el abogado Park Gi-tae, encargado de procesos de rehabilitación y quiebra en la firma legal Hanjung, reveló la cruda realidad del sector. Park diagnosticó que el colapso de los autónomos es muy grave, destacando un aumento notable en los cierres de negocios bajo el modelo de franquicia.
"Una estructura que impide ahorrar cuando el negocio va bien": las deudas de 300 millones de wones por el cierre de franquicias
Park señaló el sistema de franquicias como uno de los problemas estructurales del sector. Entre los negocios tradicionales como el pollo, la pizza y el jajangmyeon, los cierres de pizzerías especializadas han aumentado recientemente. El problema radica en que, debido a la estructura de la franquicia, es muy difícil para el propietario acumular capital incluso cuando el negocio tiene éxito, limitándose a menudo a cubrir apenas su propio salario mensual.
Al decidir cerrar sin haber acumulado capital, los costes recaen totalmente sobre el propietario, quien debe afrontar simultáneamente la rescisión del contrato con la central, el pago de materiales no vendidos y la obligación de restaurar el local a su estado original. Según Park, abundan los casos de personas que, incapaces de asumir costes de aproximadamente 300 millones de wones derivados del proceso de cierre, se ven obligadas a recurrir a la rehabilitación o la quiebra. Este año ha habido un incremento especial en los casos de franquicias que fracasan, haciendo que para muchos la actividad económica sea imposible sin pasar por estos procesos legales.
La trampa del shock de tipos de interés: inversiones inmobiliarias que terminan en la denegación de préstamos
Otro factor determinante es la subida de los tipos de interés. Park explicó que los autónomos que invirtieron en inmuebles para explotación (locales comerciales, centros de industria del conocimiento, etc.) durante el periodo de tipos bajos en 2021, están sufriendo el impacto directo del shock actual. En aquel entonces, en zonas como las inmediaciones de la estación de Gangnam, existía la tentación de adquirir múltiples propiedades con un depósito mínimo. Atraídos por la promesa de que con solo 20 millones de wones de depósito se podían cubrir los pagos intermedios y finales mediante préstamos, muchos utilizaron sus fondos de jubilación o capital de trabajo para realizar inversiones apalancadas.
El problema surgió con el aumento repentino de los intereses de los préstamos a tipo variable. Los tipos que rondaban el 3% en 2021 se dispararon al rango del 6-7% en 2023, duplicando la carga mensual de intereses. Por ejemplo, un préstamo de 700 millones de wones puede ver su interés mensual pasar de 1 millón a 2 millones de wones. Si se incumplen uno o dos pagos, la puntuación de crédito cae drásticamente, lo que impide obtener el "préstamo final" necesario para registrar la propiedad. Esto crea un círculo vicioso donde los intereses se acumulan sin que el inmueble llegue a ser propiedad del inversor.
Ante la imposibilidad de alquilar los locales o la incapacidad de que los alquileres cubran el aumento de los intereses, los inversores están siendo empujados a la quiebra. Park enfatizó que este shock afecta de manera directa y extrema a quienes operan negocios o invierten en activos mediante préstamos.
El grito de los "trabajadores no asalariados" oculto tras el auge de los semiconductores
Actualmente, el auge de la industria de los semiconductores impulsa los indicadores generales, ocultando la crisis de los autónomos. El profesor Kim Kwang-seok analizó que, gracias a los semiconductores, las sombras de la economía no son visibles. Sin embargo, la situación de los trabajadores no asalariados, núcleo de la economía real, es distinta, ya que, a diferencia de los asalariados, los autónomos dependen excesivamente de los préstamos para operar.
Los autónomos dependen de la deuda no solo para el capital inicial, sino también para cubrir salarios, alquileres y el aumento de los costes de materias primas. Es una estructura donde se sobrevive con préstamos cuando las ventas no lo respaldan. Dado que los sectores más vulnerables, compuestos por personas de bajos ingresos y múltiples deudores, se concentran en el autoempleo, se advierte que la combinación de la subida de tipos y la contracción del consumo podría escalar a un desastre social. Kim pronosticó que, ante el aumento de los tipos, el sentimiento de consumo se contrae, y los autónomos poco preparados en sectores B2C, como las franquicias y la industria alimentaria, serán los primeros y más directamente afectados.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.