
利率上升冲击个体户,特许经营倒闭潮引发破产危机
由于利率上升及结构性问题,韩国个体户正面临严重的破产危机,呈现出半导体行业繁荣与实体经济萧条并存的“K型两极分化”现象。
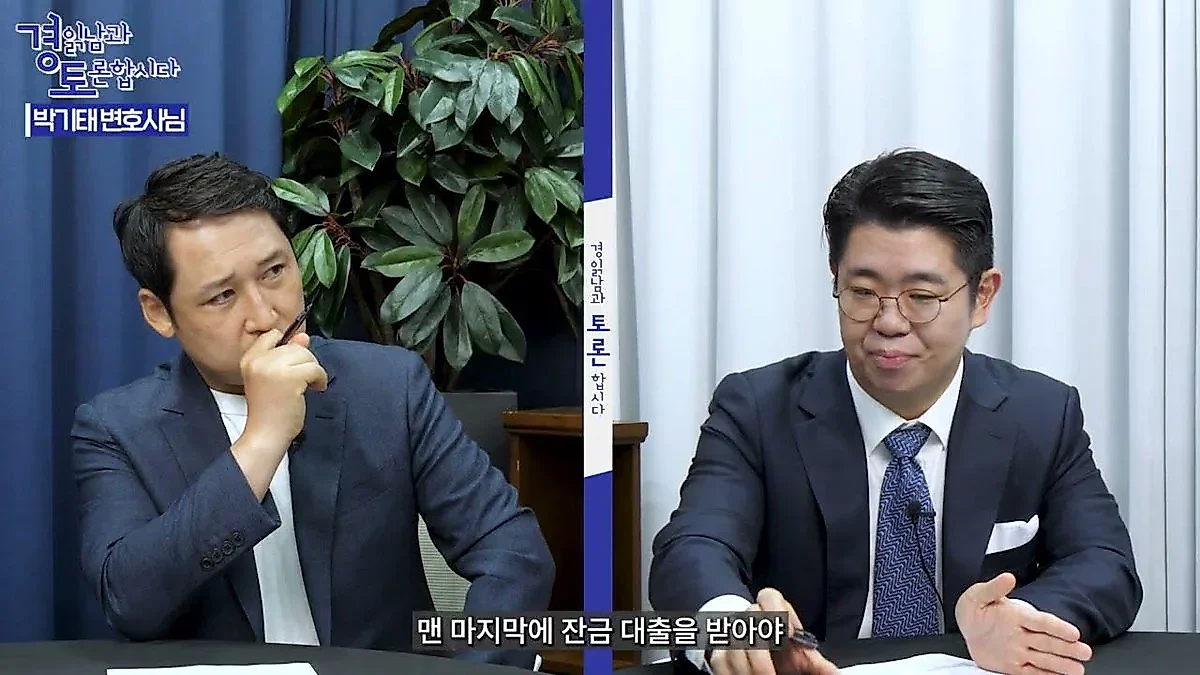
受利率上升与消费萎缩影响,韩国个体户正面临严重的破产危机。由于特许经营结构导致利润难以积累,加之高额贷款利息负担加重,许多个体户正陷入难以承担关店成本或无法偿还房产贷款的困境。
尽管韩国经济指标因半导体行业的繁荣而呈现良好态势,但实体经济底层却呈现出截然不同的景象。个体户与青年群体感受到的经济环境正处于极度不景气之中,所谓的“K型两极分化”正在加剧。在股市和房地产市场火热的同时,谋生的个体户正徘徊在倒闭的边缘。
在解读经济的男人(金光锡TV)与Park Gi-tae律师的对话中,揭示了当前个体户行业面临的残酷现实。在韩中律师事务所负责债务重组与破产业务的Park律师诊断称,他在现场目睹的个体户倒闭情况已达到非常严重的程度。特别是近期特许经营行业的倒闭现象显著增加。
“生意好时也难攒钱”……特许经营倒闭引发3亿韩元债务
Park律师将特许经营体系视为个体户行业结构性问题之一。在过去被称为个体户“三位一体”的炸鸡、披萨、炸酱面行业中,近期披萨店的倒闭率正在激增。问题在于,受限于特许经营结构,即便生意兴隆,经营者也很难积累资本,往往只能勉强赚取相当于自身人工费的收入。
在未能积累资本的情况下决定关店,相关成本将全部由店主承担。由于需要同时支付与总部的解约费用、未售出的物料货款以及恢复室内装修原状的义务,成本压力巨大。据Park律师透露,在前来咨询的人群中,不乏因无法承担关店过程中产生的约3亿韩元费用,最终不得不选择债务重组或破产的案例。由于今年经营特许经营店而破产的案例特别增多,许多人如果不经过重组或破产程序,甚至无法继续进行经济活动。
利率冲击陷阱:收益型房地产投资导致“余款贷款被拒”
个体户面临的另一个决定性危机是利率上升。Park律师解释称,在2021年低利率时期投资了收益型房地产(如商铺、知识产业中心等)的个体户,目前正遭受利率冲击的直接打击。当时在江南站附近等地的销售现场,存在着以极低定金即可认购多套房产的诱惑。在“仅需缴纳2000万韩元定金,余下的中期贷款和余款可通过贷款解决”的说法引导下,许多动用退休金或经营资金的人士进行了所谓的“杠杆投资”,认购了多套商铺。
问题在于,以浮动利率执行的中期贷款利息大幅飙升。2021年时处于3%左右的利率,进入2023年后飙升至6~7%区间,导致每月利息负担翻倍。例如,若贷款7亿韩元,每月利息将从100万韩元级别激增至200万韩元。在此过程中,只要一两次未能按时缴纳利息,信用评分就会骤降,从而导致致命后果。一旦信用度下降,办理房屋登记最后阶段所需的“余款贷款”就会被拒绝。最终,个体户会陷入房地产无法归属自身、却只能不断累积利息的恶性循环。
由于租客难寻,或者即便租出去了,租金收益也无法追赶上涨的利息,投资者们被迫放弃一切,走向破产之路。Park律师强调,这种利率冲击对于通过贷款经营事业或投资资产的人来说,是非常直接且极端的。
半导体繁荣掩盖下的“非工资劳动者”哀鸣
目前韩国经济呈现出半导体产业繁荣带动整体指标,从而掩盖个体户危机的局面。Kim Kwang-seok教授分析称,得益于半导体行业的繁荣,经济的阴影部分似乎并不明显。然而,作为实体经济核心的非工资劳动者(个体户)情况却完全不同。与工资劳动者不同,个体户对经营贷款的依赖程度极高。
个体户不仅需要创业资金,还需要依赖贷款来支付人工费、租金以及抵御原材料价格上涨所需的运营资金。在销售额无法支撑的情况下,他们依靠贷款维持生存。特别是多重债务人且属于低收入阶层的脆弱群体集中在个体户行业,一旦利率上升与消费萎缩交织,其受到的打击可能扩散为社会性灾难。Kim教授预测,利率上升会导致消费心理萎缩,尤其是像特许经营或餐饮业这类B2C领域的、准备不足的个体户,将最先且最直接地受到利率上升的冲击。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。