
10月增值税预申报及预通知……业绩大幅下滑时直接申报更有利
随着10月增值税预申报及预通知期的到来,针对不同类型纳税人的申报方式及注意事项已公布。法人企业与个人企业因增值税申报结构不同,需采取相应的应对措施。
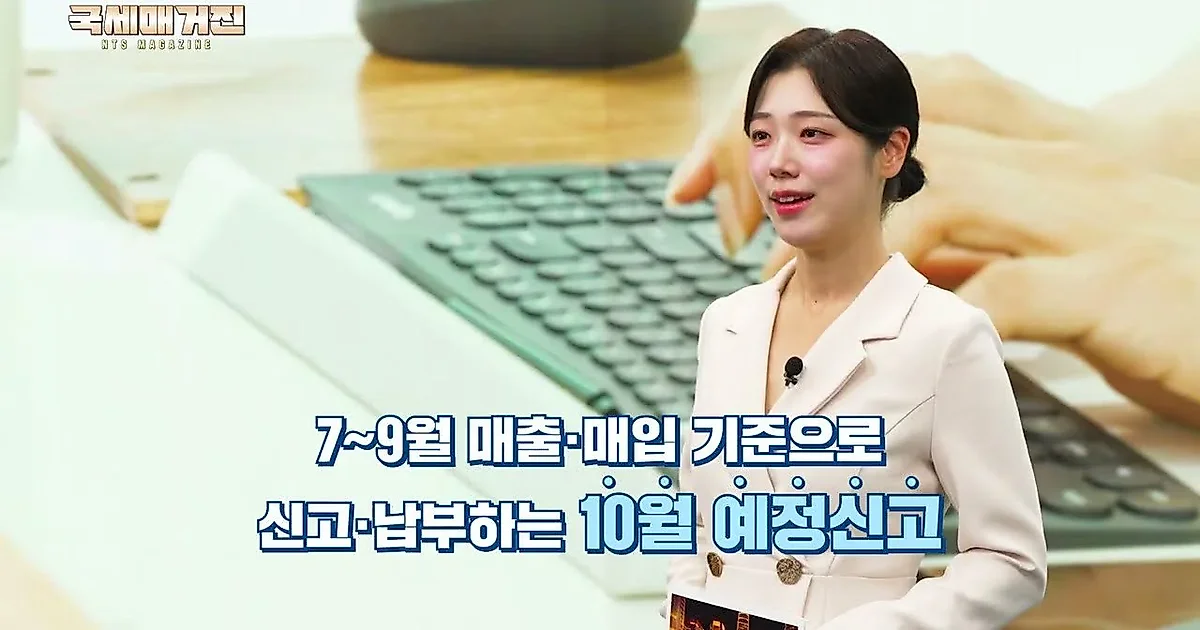
值此10月增值税预申报及预通知期之际,针对不同类型纳税人的申报方式及注意事项已正式公布。由于法人企业与个人企业的增值税申报结构存在差异,纳税人需根据自身类型进行应对。
法人原则上进行预申报,个人原则上接受预通知……例外情况下可直接申报
根据大韩民国国税厅的视频显示,增值税的申报方式因纳税人类型而异。法人企业在4月和10月进行预申报,并在7月及次年1月进行确定期申报。相比之下,个人企业通常在4月和10月缴纳预通知的税额,并在7月及次年1月进行确定期申报。
不过,即使是个人企业,在某些情况下,直接进行预申报比缴纳预通知税额更有利。例如,因停业或经济不景气导致经营业绩大幅下滑,或者因设施投资、出口等需要提前退税的情况。如果业绩大幅下滑,可以反映实际业绩进行预申报;而属于提前退税对象的人员,则具有无需等到确定期申报即可更快获得退税的优势。
10月26日前缴纳……需注意销售与采购资料遗漏
准备预申报时,必须仔细核对7月至9月期间发生的销售与采购资料。核心在于提前获取税务发票、信用卡销售及采购明细、现金收据等相关资料,并检查是否存在销售遗漏,以及可抵扣的采购明细是否已正确反映。若遗漏申报或超过期限,可能会被加收滞纳税,因此需要格外注意。
本次10月增值税预申报及缴纳期限原定为10月25日,但由于该日期为周日,期限将延长至10月26日周一。相关纳税人应准备好相关资料,在期限内完成申报与缴纳。
另一方面,大韩民国国税厅正在运营“税收法规修订建议制度”,纳税人可以通过该制度反映在税务申报过程中感受到的不便或不符合现实的规定。大韩民国国税厅在审查提交的意见后,若认定其合理性,将向财政经济部建议修订税法。在最近5年内,已收集约750余件修订意见并反映在税法修订中,纳税人可以通过大韩民国国税厅 Hometax 或移动端应用在线提交意见。
0评论
当前已关闭评论功能。