
Declaración y notificación provisional del IVA en octubre: la declaración directa es ventajosa si los resultados caen drásticamente
Se han revelado los métodos de declaración y las precauciones según el tipo de contribuyente para el periodo de declaración y notificación provisional del IVA en octubre.
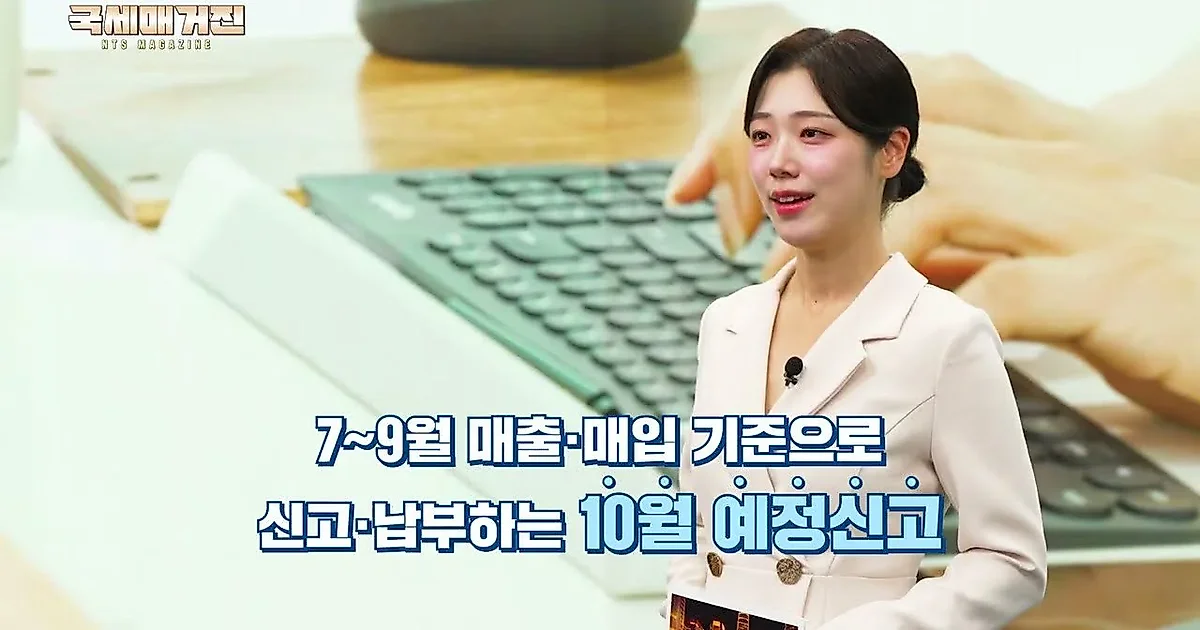
Con motivo del periodo de declaración y notificación provisional del IVA en octubre, se han dado a conocer los métodos de declaración y las precauciones según el tipo de contribuyente. Dado que la estructura de la declaración del IVA difiere entre las empresas corporativas y los empresarios individuales, es necesario responder de acuerdo con su propio tipo.
Las corporaciones realizan la declaración provisional y los individuos la notificación provisional por principio... la declaración directa es posible de forma excepcional
Según un video de National Tax Service, el método de declaración del IVA varía según el tipo de contribuyente. Las empresas corporativas realizan la declaración provisional en abril y octubre, y la declaración definitiva en julio y enero del año siguiente. Por otro lado, los empresarios individuales generalmente pagan el monto de impuestos notificado provisionalmente en abril y octubre, y realizan la declaración definitiva en julio y enero del año siguiente.
Sin embargo, incluso para los empresarios individuales, existen casos en los que es ventajoso realizar la declaración provisional directamente en lugar de pagar el monto notificado. Esto ocurre cuando los resultados comerciales han disminuido significativamente debido a la suspensión de actividades o a la recesión económica, o cuando se requiere un reembolso anticipado debido a inversiones en instalaciones o exportaciones. Si los resultados han caído drásticamente, se puede proceder con la declaración provisional reflejando los resultados reales, y aquellos sujetos al reembolso anticipado tienen la ventaja de poder recibir el reembolso más rápido sin tener que esperar hasta la declaración definitiva.
Pago hasta el 26 de octubre... precaución con la omisión de datos de ventas y compras
Al preparar la declaración provisional, se deben verificar meticulosamente los datos de ventas y compras generados desde julio hasta septiembre. El punto clave es asegurar con antelación los documentos relacionados, como facturas fiscales, detalles de ventas y compras con tarjeta de crédito y recibos de efectivo, y comprobar si hay ventas omitidas o si los detalles de compras que pueden ser deducibles se han reflejado correctamente. Se requiere precaución, ya que si se omite la declaración o se supera el plazo, se pueden imponer multas adicionales.
El plazo para la declaración provisional y el pago del IVA de este mes de octubre era originalmente hasta el 25 de octubre, pero dado que dicha fecha es domingo, se extiende hasta el lunes 26 de octubre. Los contribuyentes sujetos deben preparar los documentos relacionados y completar la declaración y el pago dentro del plazo.
Por otro lado, National Tax Service opera el "Sistema de propuestas de reforma de la legislación tributaria", donde los contribuyentes pueden comunicar las molestias que sienten en el proceso de declaración de impuestos o las regulaciones que no se ajustan a la realidad. National Tax Service revisa las opiniones presentadas y, si se reconoce su validez, propone la reforma de la ley tributaria al Ministry of Finance and Economy. En los últimos 5 años, se han recopilado aproximadamente 750 opiniones de reforma que se han reflejado en las enmiendas de la ley tributaria, y los contribuyentes pueden presentar sus opiniones en línea a través de Hometax de National Tax Service o su aplicación móvil.
0Comentarios
Los comentarios están desactivados por ahora.