
10月の付加価値税予定申告・告知…実績が急減した場合は直接申告が有利
10月の付加価値税予定申告および予定告知の期間に合わせ、事業者タイプ別の申告方法と注意事項が公開されました。法人事業者は予定申告、個人事業者は予定告知が原則ですが、実績が大幅に減少した場合には個人事業者でも直接申告を行うことが可能です。
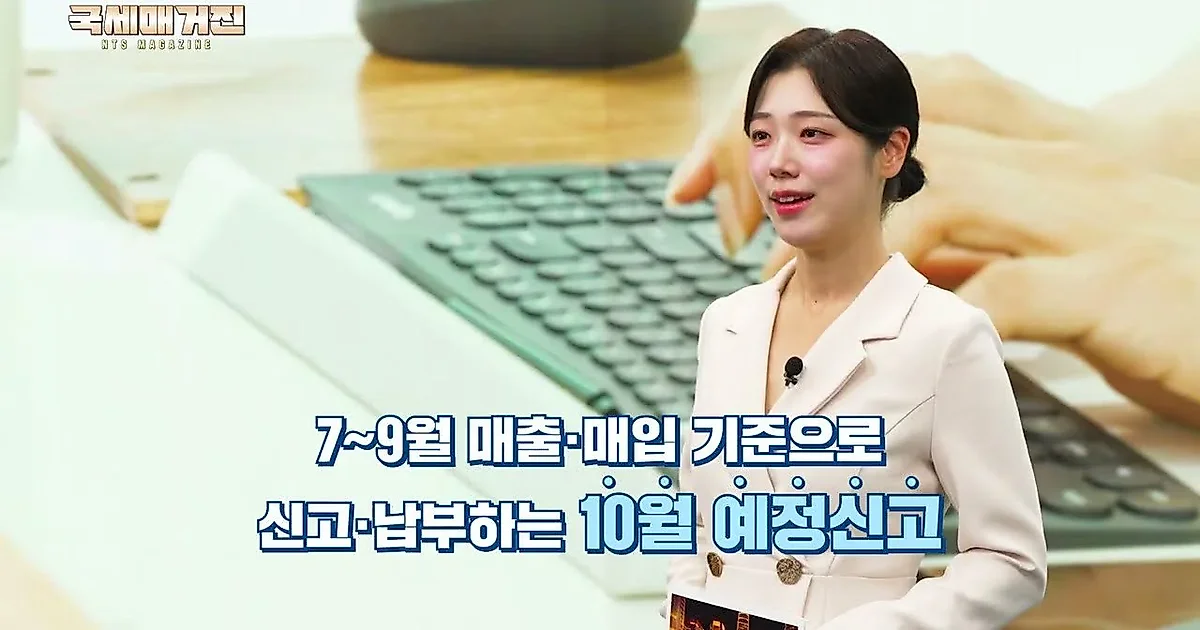
10月の付加価値税予定申告および予定告知の期間を迎え、事業者タイプに応じた申告方法と注意事項が公開された。法人事業者と個人事業者は付加価値税の申告構造が異なるため、自身のタイプに合わせた対応が必要である。
法人は予定申告、個人は予定告知が原則…例外的に直接申告が可能
韓国国税庁の動画によると、付加価値税の申告方法は事業者タイプによって差がある。法人事業者は4月と10月に予定申告を行い、7月と翌年1月に確定申告を行う構造だ。一方、個人事業者は一般的に4月と10月に予定告知された税額を納付し、7月と翌年1月に確定申告を行う。
ただし、個人事業者であっても、告知された税額を納付する代わりに直接予定申告を行う方が有利な場合がある。休業や景気不況により事業実績が大幅に減少した場合や、施設投資または輸出などにより早期還付が必要な場合だ。実績が急減した場合は、実際の実績を反映して予定申告を進めることができ、早期還付対象者は確定申告時まで待たずに還付をより早く受けられるというメリットがある。
10月26日まで納付…売上・仕入資料の漏れに注意
予定申告を準備する際は、7月から9月までに発生した売上および仕入資料を細かく確認しなければならない。税務計算書、クレジットカードの売上・仕入明細、現金領収書などの関連資料をあらかじめ確保し、漏れた売上がないか、あるいは控除を受けられる仕入明細が適切に反映されているかを点検することが核心である。申告を漏らしたり期限を過ぎたりした場合、加算税が賦課される可能性があるため注意が求められる。
今回の10月の付加価値税予定申告および納付期限は、当初は10月25日までであったが、該当する日付が日曜日の関係で10月26日月曜日まで延長される。対象事業者は関連資料を準備し、期限内に申告と納付を終えなければならない。
一方、韓国国税庁は、納税者が税金申告の過程で感じる不便や現実と合わない規定を伝えることができる「税法令改正提案制度」を運営中である。韓国国税庁は提出された意見を検討し、妥当性が認められれば財政経済部に税法改正を提案する。最近5年間で約750件の改正意見を収集し、税法改正に反映させた実績があり、納税者は韓国国税庁のHometaxやモバイルアプリを通じてオンラインで意見を提出することができる。
0コメント
現在コメントの投稿は無効になっています。