
法国国债利率突破4.87%……陷入增长停滞与利息负担的恶性循环
随着美国国债利率持续上升,法国国债利率创下2002年以来4.87%的新高,财政危机担忧加剧。由于法国经济增长乏力且债务负担沉重,正面临着难以通过经济增长抵消债务的结构性困境。
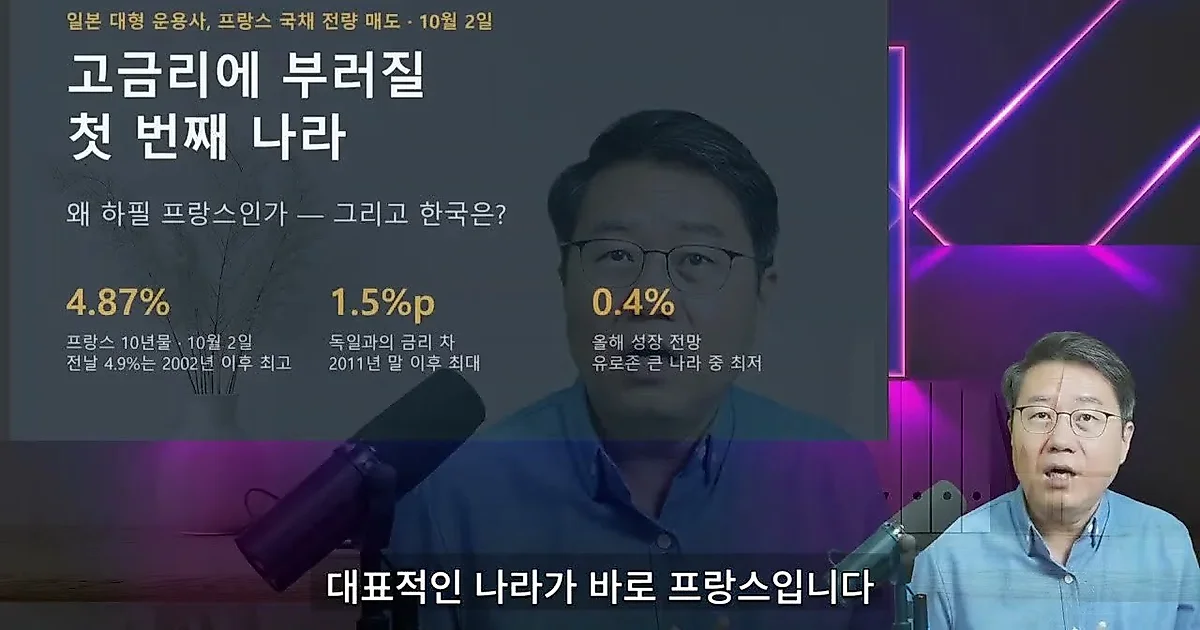
在美国国债利率持续上升的情况下,法国国债利率创下了2002年以来最高的4.87%,财政危机担忧日益加剧。特别是法国的利率上升速度比美国更快,与德国的利率差距也在扩大。根据视频显示,法国今年的增长率预测值为0.4%,在欧元区主要国家中处于最低水平,正面临着难以通过经济增长来抵消增加债务的结构性限制。
日本资金流出与不断升高的风险溢价
法国国债市场的动荡在日本资本的动向中表现得十分明显。日本大型资产管理公司三井住友DS资产管理表示,已全额卖出了其在全球债券基金中持有的法国国债,并将这些资金转移到了德国国债和日本短期国债中。据显示,该管理公司判断法国的财政担忧非常严重,因此将资金转移到了利率更低但更安全的德国和日本。
实际上,今年1月德国与法国的利率差约为0.5个百分点,但进入9月后,这一差距急剧扩大至1.5个百分点。这意味着随着法国国债风险的升高,投资者正在要求更高的利率。这种风险溢价并未止步于法国,而是呈现出向意大利和希腊等南欧国家转移的态势。
外国投资者占比55%的脆弱结构与对冲基金的抛售风险
法国国债市场与其他发达国家不同的脆弱点在于极高的外国投资者持有比例。与日本外国国债持有比例为13%、韩国为26%左右的情况不同,法国总国债的55%由外国人持有。特别是日本投资者持有的法国国债金额高达750亿美元,而外国持有量的一半由对冲基金占据。
由于对冲基金具有利用杠杆进行投资的特性,一旦利率上升导致国债价格下跌,极有可能引发大规模抛售。视频中解释称,随着日本10年期国债利率接近3%,当其与法国国债的利率差缩小至1.8个百分点左右时,出现了日本投资者撤回资金的趋势。实际上,今年2月日本投资者的海外债券净卖出额达到了3,420,000,000,000日元。
低增长与高利率造成的财政赤字恶性循环
法国的财政危机之所以严重,是因为它陷入了“增长停滞”与“债务增加”的恶性循环。法国的债务占GDP比重为117%,大幅超过欧元区88.9%的平均水平。与希腊过去为了克服高债务比重而通过财政改革将债务比重降至143%并实现财政盈余不同,法国的债务比重从2020年的115%到2026年反而增加到了117%。
目前,法国的财政赤字占GDP的5%,而该赤字规模的三分之二被用于支付利息支出。由于高利率导致利息负担加重,为了偿还利息必须再次发行债务,形成了这样的结构。法国由于没有本国中央银行,需要ECB的支持,但如果不能遵守财政规则,还面临着难以获得ECB资金支持的制度性限制。
0评论
当前已关闭评论功能。