
禁止税务师使用“国内最高”等夸大广告……需区分增值税预缴申报与预缴通知
大韩民国国税厅制定了《关于禁止税务师等发布的广告的规定》公告草案,旨在限制税务师使用“国内最高”或“退税率第一”等缺乏客观依据的夸大广告。此外,针对10月增值税申报期,官方提醒纳税人需区分“预缴申报”与“预缴通知”两种制度。
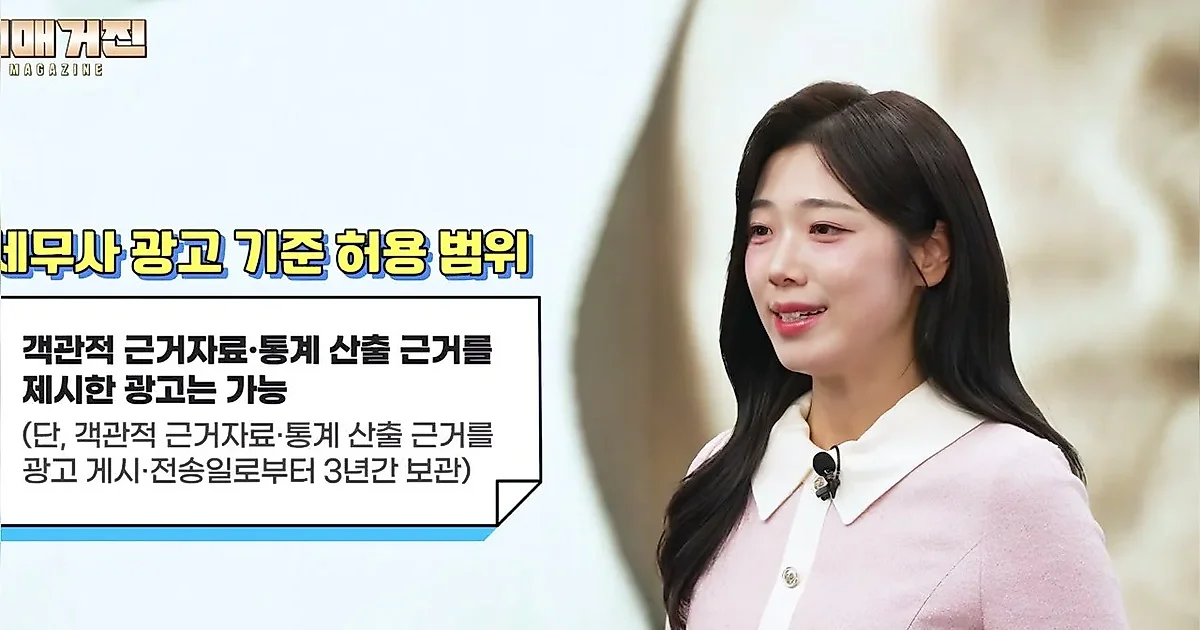
今后,像“国内最高”或“退税率第一”这样在没有客观依据的情况下强调优越性的税务师广告将受到限制。大韩民国国税厅表示,为了防止纳税人被夸大或误导性的广告所迷惑,已制定了《关于禁止税务师等发布的广告的规定》公告草案。
禁止无依据的“最高”·“第一”广告……加强税务代理人广告标准
根据大韩民国国税厅的视频,此次公告草案不仅适用于税务师,也同样适用于登记了税务代理业务的律师、公认会计师以及外国税务咨询师等。特别是不仅是本人直接制作的广告,通过广告代理公司或在线平台发布的广告物也适用相同的标准。
主要的禁止事项包括:▲与其它税务师的受托费用直接进行比较的广告 ▲为了诱导受托而承诺提供金钱或经济利益的广告 ▲在没有客观依据的情况下强调“国内最高”、“业界最高”等优越性的广告。此外,在没有计算依据的情况下,宣扬退税率、节税率、成功率等业务成果的广告也被列为禁止对象。
不过,并非所有的广告都会被禁止。基于事实公开自己的受托费用是允许的;如果能够充分提供客观资料和统计计算依据,则可以广告退税率或节税率等业务执行结果。大韩民国国税厅计划在官方网站设立举报窗口,并加强对违规广告的检查与打击。
10月增值税,必须确认“预缴申报”与“预缴通知”对象
另一方面,值此10月增值税预缴申报·缴纳期间,官方也提醒需注意“预缴申报”与“预缴通知”之间的区别。这两个制度的区别在于,是由事业者直接计算业绩进行申报,还是缴纳由大韩民国国税厅计算出的税额。
通常情况下,法人事业者属于根据7月至9月的业务业绩直接进行申报的“预缴申报”对象。相反,个人一般纳税者以及上一课税期间供应价额合计低于1.5亿韩元的规模较小的法人事业者,属于由大韩民国国税厅计算上一课税期间缴纳税额的50%并告知的“预缴通知”对象。
不过,并非所有预缴通知对象都会收到通知书。如果上一课税期间没有缴纳税额,或者在该期间开始新事业,亦或是从简易课税者转为一般纳税者的情况下,将被排除在预缴通知之外。此外,如果预缴通知税额低于50万韩元,也不会进行通知,只需在下次确定申报时一起申报·缴纳即可。
即使是预缴通知对象,根据事业情况,也有可以自主选择直接进行预缴申报的例外规定。若因停业或事业不振导致预缴申报期间的供应价额或缴纳税额减少至上一课税期间的三分之一以下,或者因出口或设施投资需要获得早期退税时,可以进行直接预缴申报。在这种情况下,原有的预缴通知将被取消。
大韩民国国税厅相关人士强调,收到预缴通知时必须确认缴纳期限。因为如果未缴纳通知的税额而推迟到确定申报时点,可能会被征收缴纳延迟加算税。
0评论
当前已关闭评论功能。