
「国内最高」の税理士による誇大広告を禁止…付加価値税の予定申告・予定通知を区別すべき
韓国国税庁は、納税者が誇大・誤認広告に惑わされるのを防ぐため、税理士などによる「国内最高」といった根拠のない優越性を強調する広告を制限する規定案を策定しました。また、10月の付加価値税の時期に合わせ、予定申告と予定通知の違いについても注意を呼びかけています。
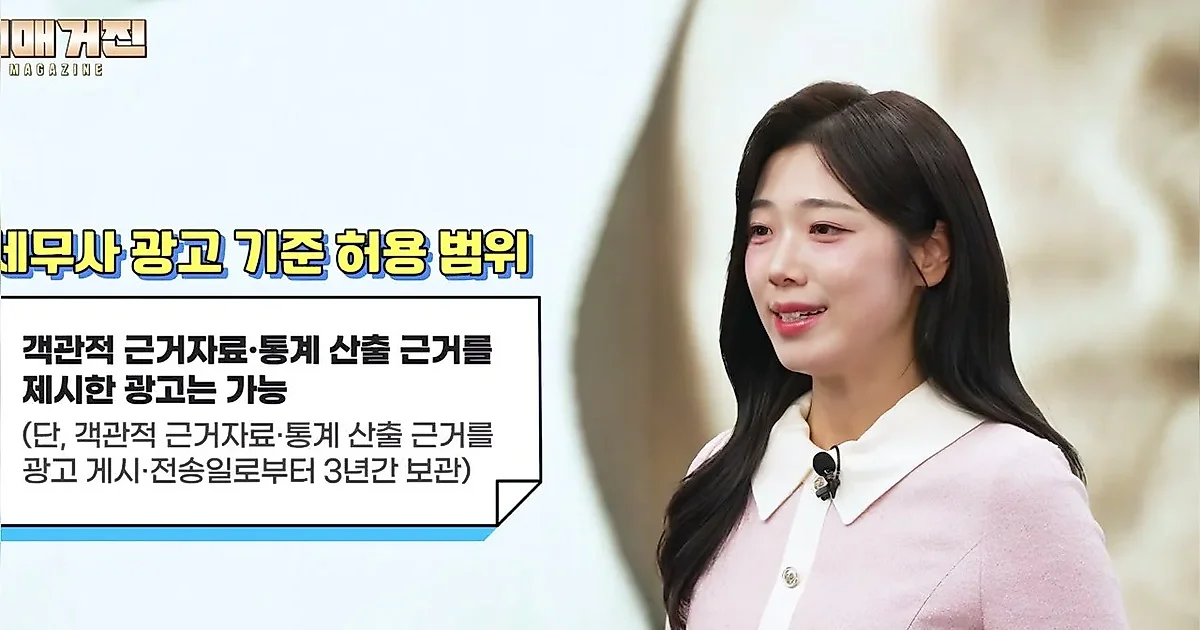
今後、「国内最高」や「還付率1位」のように、客観的な根拠なしに優越性を強調する税理士の広告は制限される。韓国国税庁は、納税者が誇大・誤認広告に惑わされるのを防ぐため、「税理士などに禁止される広告に関する規定」の告示案を策定したと明らかにした。
根拠のない「最高」・「1位」広告を禁止…税務代理人の広告基準を強化
韓国国税庁の動画によると、今回の告示案は税理士だけでなく、税務代理業務を登録した弁護士、公認会計士、外国税務アドバイザーなどにも同様に適用される。特に、本人が直接制作した広告はもちろん、広告代理店やオンラインプラットフォームを通じて掲載される広告物にも同じ基準が適用される。
主な禁止事項には、▲他の税理士の受任料と直接比較する広告 ▲受任を誘導するために金品や経済的利益の提供を約束する広告 ▲客観的な根拠なしに「国内最高」、「業界最高」など優越性を強調する広告が含まれる。また、算出根拠なしに還付率、節税率、成功率など業務成果を掲げる広告も禁止対象である。
ただし、すべての広告が禁止されるわけではない。自身の受任料を事実に基いて公開することは可能であり、客観的な資料と統計の算出根拠を十分に提示できるのであれば、還付率や節税率などの業務遂行結果を広告することができる。韓国国税庁はホームページに通報窓口を設け、違反広告に対する点検と取り締まりを強化する方針だ。
10月の付加価値税、「予定申告」と「予定通知」の対象確認が必須
一方、10月の付加価値税の予定申告・納付期間に合わせ、「予定申告」と「予定通知」の違いについての注意も呼びかけられた。これら二つの制度は、事業者が直接実績を計算して申告するか、韓国国税庁が計算した税額を納付するかによって区別される。
一般的に、法人事業者は7月から9月までの事業実績に基づき直接申告する「予定申告」の対象である。一方、個人一般課税者および直前課税期間の供給価額合計が1億5,000万ウォン未満である小規模法人事業者は、韓国国税庁が直前課税期間の納付税額の50%を計算して知らせる「予定通知」の対象に該当する。
ただし、予定通知の対象者だからといって、全員に通知書が発送されるわけではない。直前課税期間の納付税額がなかった場合や、当該期間に新規事業を開始した場合、または簡易課税者から一般課税者に転換された場合は、予定通知から除外される。また、予定通知の税額が50万ウォン未満の場合も通知されず、次の確定申告の時に一緒に申告・納付すればよい。
予定通知の対象者であっても、事業状況に応じて直接予定申告を選択できる例外規定もある。休業や事業不振により、予定申告期間の供給価額または納付税額が直前課税期間の3分の1未満に減少した場合、あるいは輸出や施設投資により早期還付を受けなければならない場合には、直接予定申告を行うことができる。この場合、既存の予定通知は取り消される。
韓国国税庁の関係者は、予定通知を受けた場合は納付期限を必ず確認しなければならないと強調した。通知された税額を納付せずに確定申告の時点まで遅らせる場合、納付遅延加算税が賦課される可能性があるためである。
0コメント
現在コメントの投稿は無効になっています。