
Prohibición de publicidad engañosa para asesores fiscales: "el mejor del país"... Se debe distinguir entre la declaración prevista y la notificación prevista del IVA
El National Tax Service ha establecido nuevas normas para prohibir la publicidad de asesores fiscales que exagere su superioridad sin bases objetivas. Asimismo, se advierte sobre la importancia de distinguir entre los sistemas de declaración y notificación previstos para el IVA en octubre.
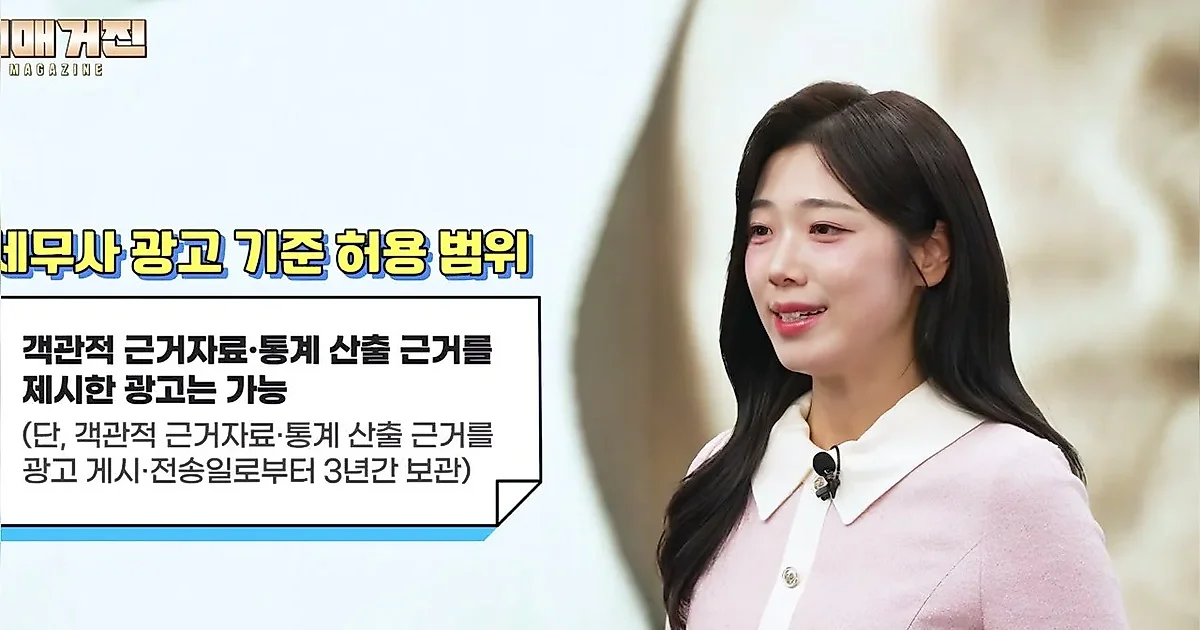
En el futuro, se limitará la publicidad de asesores fiscales que enfatice su superioridad con expresiones como "el mejor del país" o "número uno en tasa de reembolso" sin una base objetiva. El National Tax Service anunció que ha elaborado un borrador de las "Normas sobre publicidad prohibida para asesores fiscales y otros" para evitar que los contribuyentes se dejen engañar por publicidad exagerada o errónea.
Prohibición de publicidad de "el mejor" o "número uno" sin fundamento... Se refuerzan los estándares para la publicidad de representantes fiscales
Según el video del National Tax Service, este borrador se aplica por igual no solo a los asesores fiscales, sino también a abogados, contadores públicos y consultores fiscales extranjeros que estén registrados para realizar labores de representación fiscal. En particular, los mismos estándares se aplicarán tanto a la publicidad producida directamente por el propio profesional como a los anuncios publicados a través de agencias de publicidad o plataformas en línea.
Las principales prohibiciones incluyen: ▲publicidad que compare directamente los honorarios con los de otros asesores fiscales, ▲publicidad que prometa la entrega de dinero o beneficios económicos para inducir la contratación, y ▲publicidad que enfatice la superioridad con términos como "el mejor del país" o "el mejor del sector" sin una base objetiva. Además, también se prohíbe la publicidad que destaque resultados laborales como la tasa de reembolso, la tasa de ahorro fiscal o la tasa de éxito sin una base de cálculo.
Sin embargo, no se bloqueará toda la publicidad. Es posible divulgar los propios honorarios basándose en hechos, y se pueden anunciar los resultados de la ejecución del trabajo, como la tasa de reembolso o la tasa de ahorro fiscal, siempre que se presenten suficientes bases de cálculo estadísticas y datos objetivos. El National Tax Service tiene previsto habilitar un canal de denuncias en su sitio web y reforzar la inspección y la represión de la publicidad infractora.
IVA de octubre: Es esencial verificar si se trata de "declaración prevista" o "notificación prevista"
Por otro lado, con motivo del periodo de declaración y pago previsto del IVA en octubre, se ha pedido precaución respecto a la diferencia entre la "declaración prevista" y la "notificación prevista". Estos dos sistemas se distinguen según si el empresario calcula y declara directamente sus resultados o si paga el monto de impuestos calculado por el National Tax Service.
Generalmente, las empresas corporativas están sujetas a la "declaración prevista", en la que declaran directamente basándose en los resultados comerciales de julio a septiembre. Por el contrario, los contribuyentes individuales de régimen general y las pequeñas empresas corporativas cuyo monto total de valor de suministro en el periodo impositivo anterior sea inferior a 150 millones de won, pertenecen al grupo de "notificación prevista", donde el National Tax Service calcula y comunica el 50% del monto de impuestos pagado en el periodo impositivo anterior.
Sin embargo, no todos los sujetos de la notificación prevista recibirán una notificación. Se excluye de la notificación prevista a quienes no tuvieron impuestos pagados en el periodo impositivo anterior, quienes iniciaron un nuevo negocio en dicho periodo, o quienes pasaron de ser contribuyentes simplificados a contribuyentes de régimen general. Además, si el monto de la notificación prevista es inferior a 500,000 won, no se emitirá la notificación y se podrá declarar y pagar junto con la declaración definitiva siguiente.
Incluso para los sujetos de la notificación prevista, existen regulaciones excepcionales que permiten elegir la declaración prevista directa según la situación del negocio. En caso de que el valor de suministro o el monto de impuestos pagados durante el periodo de declaración prevista disminuya a menos de un tercio del periodo impositivo anterior debido al cierre temporal o a la baja actividad comercial, o cuando se requiera un reembolso anticipado debido a la exportación o inversión en instalaciones, se puede realizar la declaración prevista directa. En este caso, la notificación prevista anterior queda cancelada.
Un funcionario del National Tax Service enfatizó que, en caso de recibir una notificación prevista, es imprescindible verificar el plazo de pago. Esto se debe a que, si no se paga el monto notificado y se pospone hasta el momento de la declaración definitiva, se podrían aplicar recargos por demora en el pago.
0Comentarios
Los comentarios están desactivados por ahora.