
退休金转为年金领取最高可减免50%税收
经济学家Hong Chun-wook指出,退休人员若一次性领取退休金将面临沉重的税收负担,而通过年金形式领取可享受最高50%的退休所得税减免。
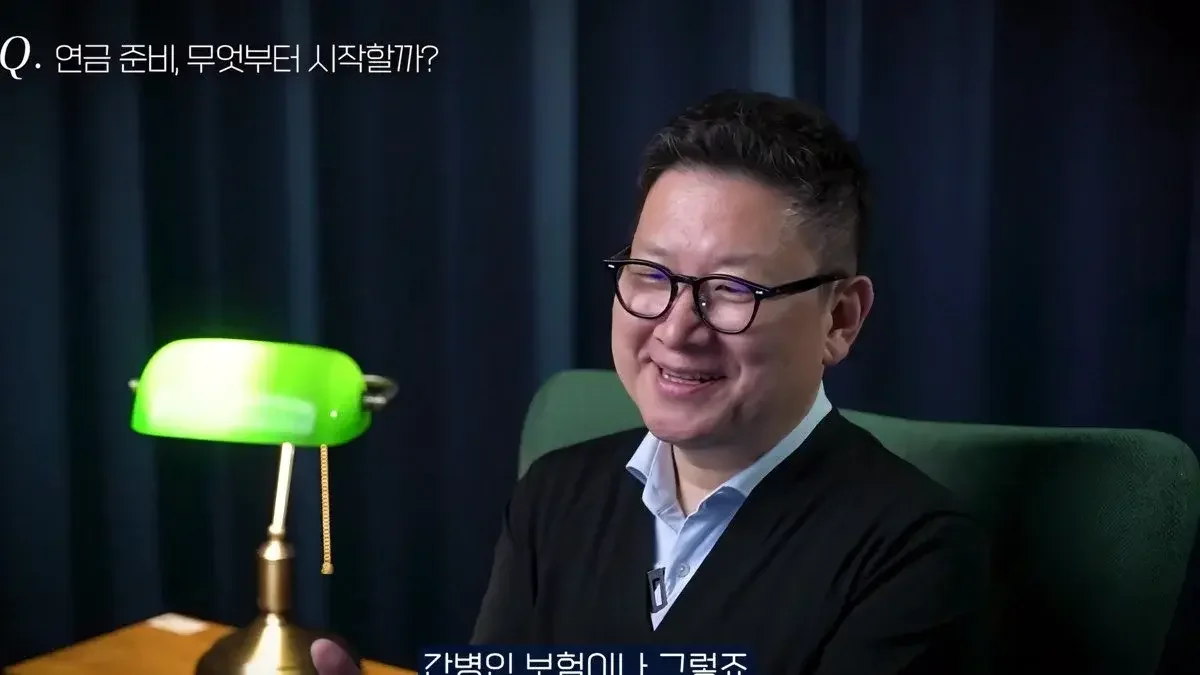
经济学家Hong Chun-wook指出,若将退休金转为年金形式领取,最高可减免50%的退休所得税,而一次性领取可能面临巨额税负。此外,通过IRP账户管理退休金,即便超过900万韩元的税额扣除限额,也能享受递延纳税及无罚金提取的优势。
对于即将退休的50多岁人群来说,最重要的不仅在于积累资产,更在于如何高效地提取资产以减少税收。因为管理退休金等大额资金的方式不同,最终需要缴纳的税款可能会相差数千万韩元。
在本次讲座中,经济学家Hong Chun-wook介绍了为了填补退休后收入空白期(裂缝期)的年金账户管理方法,以及领取退休金时必须了解的节税原则。Hong Chun-wook特别指出了因一次性领取退休金而承担巨额税负的案例,并强调了通过转换为年金领取来享受节税优惠的重要性。
一次性领取退休金是“税收炸弹”……转为年金领取最高可减免50%
许多劳动者在退休时会一次性领取退休金。根据Hong Chun-wook引用的2024年年金信息统计,每100名劳动者中就有8至9人并非领取年金,而是选择一次性领取退休金。Hong Chun-wook称之为“可怕的现实”,并警告称不同领取方式之间的税收差异极大。
如果将退休金分年金形式领取,退休所得税将大幅减免。根据领取年限,第1至10年可减免30%的退休所得税,第11至20年可减免40%。特别是从超过20年起,减免幅度将扩大至50%。对于退休所得税率较高的巨额退休金领取者而言,是否转换为年金领取将使节税效果更加最大化。
用于接收退休金的账户IRP(个人型退休年金)的运作方式与年末结算的税额扣除限额是相互独立的。虽然年金储蓄与IRP合并后的年度税额扣除基本限额为900万韩元,但存入退休金的金额与此限额无关。因此,如果退休金为1亿韩元,则可以在原有的900万韩元税额扣除限额之外,对这1亿韩元全额进行年金管理。
超过税额扣除限额的“追加缴纳”具有隐藏价值
将资金存入超过年金储蓄与IRP合计900万韩元(含年金储蓄600万韩元)税额扣除限额的年金账户,也是一种战略性的理财方法。Hong Chun-wook解释称,对于未享受税额扣除而追加缴纳的金额,具有两大优势。
第一是“递延纳税”效果。普通账户在产生利息或股息收益时需缴纳所得税,但在年金账户内可以实现不缴税并进行收益再投资。第二是提取时没有罚金。未享受税额扣除的本金在日后提取时,无需承担额外的税收负担。此外,未来若年金领取额超过每年1500万韩元而产生税务问题时,未享受税额扣除的金额也会被单独计算,从而减轻税收负担。
为填补退休收入空白,需确保“5年”的时间储备
何时可以使用年金账户是退休规划的核心。以年金储蓄为例,必须同时满足“年满55岁”且“加入年限满5年”这两个条件才能作为年金领取。相比之下,存入退休金的IRP在这些条件上相对自由,领取条件有所不同。
Hong Chun-wook强调,为了填补韩国退休时间点与领取国民年金时间点之间的收入空白期,即“裂缝”区间,年金账户管理至关重要。因为在从主要职场退休后到领取国民年金之前的10至15年间,年金储蓄和退休年金必须成为坚实的支柱。
Hong Chun-wook建议:“虽然并非所有人都能填满每年的税额扣除限额,但为了满足5年的加入年限条件,即使是少量、持续地缴纳并开始积累也是很重要的。”此外,他建议通过金融监督院的“综合养老金门户”查询分散的年金资产,并在转移账户时,与其选择注销,不如通过“账户转移”或“实物转移”来进行统一管理。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。