
La conversión de la indemnización en pensión reduce hasta un 50% de impuestos
El economista Hong Chun-wook explica que la forma en que se recibe el dinero de la jubilación puede marcar una diferencia de decenas de millones de wones en impuestos, recomendando la conversión a pensión para obtener beneficios fiscales significativos.
El economista Hong Chun-wook advirtió que recibir la indemnización por jubilación en un pago único genera una carga fiscal masiva, mientras que transformarla en pensión permite reducir el impuesto sobre la renta entre un 30% y un 50% según el periodo de cobro.
Para las personas de 50 años que se acercan a la jubilación, lo más importante no es simplemente acumular activos, sino cómo retirarlos de manera eficiente para reducir los impuestos. Esto se debe a que, según la forma en que se gestione una suma importante de dinero como la indemnización por jubilación, la cantidad de impuestos a pagar puede variar en decenas de millones de wones.
En esta lección, el economista Hong Chun-wook abordó la gestión de las cuentas de pensiones para cubrir el periodo de vacío de ingresos tras la jubilación (crevasse) y los principios de ahorro fiscal que deben conocerse obligatoriamente al recibir la indemnización. El Dr. Hong señaló especialmente los casos en los que se recibe la indemnización en un pago único, lo que conlleva una carga fiscal masiva, y destacó los beneficios fiscales de la conversión a una pensión.
El pago único de la indemnización es un "bombazo fiscal"... la conversión a pensión reduce hasta un 50%
Muchos trabajadores reciben su indemnización por jubilación en un pago único al momento de retirarse. Según las estadísticas de información sobre pensiones de 2024 citadas por Hong, entre 100 trabajadores, 8 o 9 recibían la indemnización como un pago único en lugar de como una pensión. Hong calificó esto como "una realidad aterradora" y advirtió sobre la enorme diferencia de impuestos según el método de recepción.
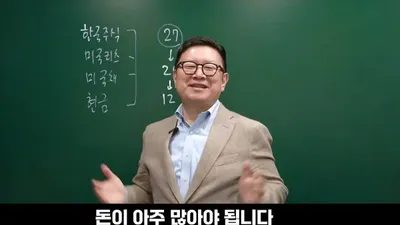
Si la indemnización se recibe dividida en pensiones, el impuesto sobre la renta de la jubilación se reduce significativamente. Dependiendo del periodo de recepción de la pensión, se aplica una reducción del 30% del impuesto sobre la renta de la jubilación durante los años 1 al 10, y del 40% durante los años 11 al 20. Especialmente, a partir del momento en que se superan los 20 años, el margen de reducción se amplía hasta el 50%. En el caso de jubilados con indemnizaciones elevadas, que tienen tasas impositivas altas, el efecto de ahorro fiscal se maximiza según la decisión de convertirla en pensión.
La IRP (Cuenta de Pensión de Jubilación Individual), que es la cuenta donde se recibe la indemnización, funciona de forma independiente al límite de deducción fiscal para la liquidación anual de impuestos. Aunque existe un límite básico de deducción fiscal de hasta 9 millones de wones anuales al sumar la pensión de ahorro y la IRP, el monto que se deposita como indemnización por jubilación se calcula por separado, independientemente de este límite. Por lo tanto, si la indemnización es de 100 millones de wones, es posible gestionar la totalidad de esos 100 millones de wones de forma independiente al límite de deducción de 9 millones de wones que ya se estuviera operando.
El valor oculto de los "aportes adicionales" que superan el límite de deducción fiscal
Aportar dinero a la cuenta de pensiones por encima del límite de deducción fiscal de 9 millones de wones (que incluye 6 millones de la pensión de ahorro) también es un método estratégico de gestión financiera. Hong explicó que existen dos grandes ventajas para las cantidades aportadas adicionalmente que no reciben deducción fiscal.
La primera es el efecto de "diferimiento de impuestos". Mientras que en una cuenta ordinaria se debe pagar el impuesto sobre la renta cada vez que se generan ingresos por intereses o dividendos, dentro de una cuenta de pensiones se pueden reinvertir las ganancias sin pagar impuestos. La segunda es que no hay penalización al momento del retiro. El capital principal sobre el cual no se recibió deducción fiscal puede retirarse más adelante sin una carga fiscal adicional. Además, incluso cuando surjan problemas fiscales porque el monto de la pensión recibida supere los 15 millones de wones anuales en el futuro, las cantidades sobre las que no se recibió deducción se calcularán por separado, aliviando la carga impositiva.
Para cubrir el vacío de ingresos de la jubilación, se debe asegurar un periodo de "5 años"
Cuándo se pueden utilizar las cuentas de pensiones es una pieza clave en la planificación de la jubilación. En el caso de la pensión de ahorro, se deben cumplir simultáneamente dos condiciones para poder recibirla como pensión: tener "55 años de edad o más" y haber cumplido un "periodo de suscripción de 5 años". Por otro lado, la IRP, donde se deposita la indemnización, es relativamente libre de estas condiciones y tiene requisitos de recepción distintos.
Hong enfatizó que la gestión de las cuentas de pensiones es esencial para cubrir el periodo de vacío de ingresos entre el momento de la jubilación en el país y el momento de recibir la pensión nacional, es decir, el intervalo "crevasse". Esto se debe a que, durante los 10 a 15 años desde la jubilación del trabajo principal hasta recibir la pensión nacional, la pensión de ahorro y la pensión de jubilación deben servir como un apoyo sólido.
Hong aconsejó: "No todas las personas pueden completar el límite anual de deducción fiscal, pero es importante comenzar realizando aportes constantes, aunque sean pequeños, para cumplir con la condición de un periodo de suscripción de 5 años". Asimismo, recomendó consultar los activos de pensiones dispersos a través del "Portal Integrado de Pensiones" de la Autoridad de Supervisión Financiera y, al trasladar cuentas, realizar una "transferencia de cuenta" o "transferencia de activos en especie" en lugar de cancelarlas, para lograr una gestión integrada.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.