
领先指标已于7月达峰,Kim Young-ik警告明年上半年或迎衰退
Kim Young-ik教授指出,由韩国银行和OECD发布的领先指标循环变动值已在7月达到顶峰并开始下降,预示着明年第一、二季度可能出现经济衰退。
Kim Young-ik教授指出领先指标循环变动值已于今年7月达峰并进入下降阶段,并警告经济可能在约2个季度后恶化,明年第一和第二季度面临大幅恶化的可能性。
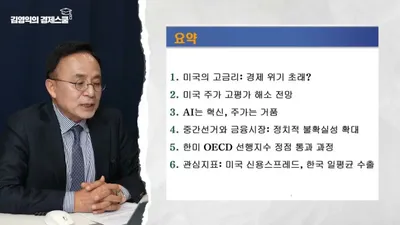
在经济周期的转折点,投资者应关注哪些核心指标?Kim Young-ik教授在最近的公开讲座中,提出将“领先指标循环变动值”作为判断经济走势的决定性标准,并对明年上半年的经济衰退可能性提出了警告。
Kim教授分析称,“领先指标循环变动值已在今年7月达到顶峰,并进入了下降阶段。”他解释说,由韩国银行和OECD发布的这一指标如果下降,则暗示未来经济将会恶化。他预测称:“今年处于扩张阶段,但一旦领先指标下降,经济将在约2个季度后恶化,明年第一和第二季度经济大幅恶化的可能性很高。”Kim教授建议,投资时若处于领先指标上升阶段应积极投资,若难以研究具体个股,可购买韩国综合股价指数200 ETF或半导体ETF;而当领先指标下降时,则应减少股票配置。
考虑到韩国经济的特殊性,解读股价走势最强有力的工具是出口数据。Kim教授强调,韩国经济出口占GDP的比重高达约41%,出口是决定经济增长和企业利润的核心变量。特别是今年1月至10月,半导体占总出口的比重达到了42%,并在10月飙升至49%。得益于半导体出口的强劲表现,韩国经济增长率已升至3.7%左右,超过了2%的潜在增长率。
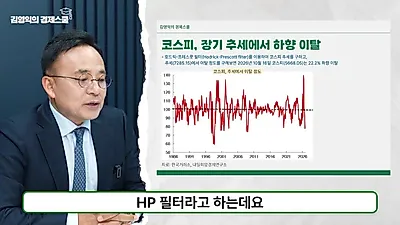
他建议,在预测韩国综合股价指数的方向时,必须确认“日均出口额”。因为韩国综合股价指数与日均出口额的相关系数高达0.91,两者关系极其密切。Kim教授解释称:“今年韩国综合股价指数曾出现过比日均出口增长趋势高出约70%的过高估值区间。股价过度领先于出口流向,最终呈现出被‘主人’(出口)拉回来的态势。”实际上,截至10月,韩国综合股价指数已进入负3%水平,进入了低估区域。
AI革命背后的“信用风险”与现金流警告
针对近期市场热点AI(人工智能)产业,他警告称应将技术进步与资本流动分开看待。Kim教授举了1920年代电力与汽车革命以及1990年代IT革命的案例,指出技术本身虽能提高经济生产力,但问题总是出在“钱(资本)”上。他提到,1920年代道琼斯工业平均指数在顶点后暴跌90%,以及2000年代纳斯达克泡沫破裂导致下跌80%的案例,其逻辑在于:如果对技术的乐观预期导致过度资本流入,就会形成泡沫,并在最终崩塌时带来巨大冲击。
Kim教授指出了当前AI产业的两个风险因素:一是过度的资产价格泡沫,二是“信用问题”。他分析称:“过去人们相信AI企业会通过盈利来偿还资金,但现在许多企业因进行巨额投资而处于现金流为负的状态。”在这种企业必须通过公司债或私募股权融资的情况下,如果投资者因怀疑利润实现而撤回资金,可能会引发严重的信用危机。实际上,近期美国国债收益率上升,而公司债收益率急剧飙升,私募股权领域也出现了资金紧缩的迹象。
Kim教授提出了投资者应关注的具体指标——“信用利差”。他提醒道:“代表高收益债券利差与10年期国债收益率差额的信用利差可能很快达到临界值。为了确认美国经济是否发生严重的信用问题,必须每日检查由圣路易斯联邦储备银行等机构发布的信用利差。”目前,该利差虽尚未达到5.2个百分点的长期平均水平,但已触底并正在快速上升。
美元走弱阶段,韩国综合股价指数将优于S&P 500
Kim教授将“美元指数”视为未来资产配置策略的核心变量。他提到美国经济面临的巨额债务(超过22万亿美元)问题,并预判长期来看美元极有可能转向走弱。他解释称:“存在一种相关性(0.8),即当美元指数下跌时,韩国综合股价指数的收益率远高于S&P 500。”反之,当美元指数走强时,S&P 500往往比韩国综合股价指数涨幅更大。
此外,Kim教授还谈到了美国政治局势对AI产业的影响。他分析称,在目前美国民主党掌控参众两院的情况下,若因重视环境问题而对数据中心进行监管,可能会进一步加重融资困难的AI企业的投资成本负担。结论方面,Kim教授预测:“在未来约5年内,美元走弱的趋势下,韩国综合股价指数的相对收益率将优于S&P 500。”但他补充说,在投资时,需要根据美元指数走强或走弱的情况,采取针对不同国家的资产配置策略。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。