
SpaceX转型AI基础设施或推动与特斯拉合并
分析指出,SpaceX的业务重心正从航天领域转向AI基础设施,这为其与特斯拉在物理人工智能领域的业务结合提供了可能。
由于SpaceX的AI基础设施业务营收已超过原有的航天业务,分析认为其与特斯拉在机器人及自动驾驶领域的协同效应正变得更加明确,这增加了两家公司合并的可能性。
由埃隆·马斯克领导的SpaceX业务结构正面临剧变。分析认为,这家曾经以火箭发射和卫星通信为核心的航天企业,如今正将AI基础设施作为营收的核心支柱,这提升了其与特斯拉进行业务结合的可能性。
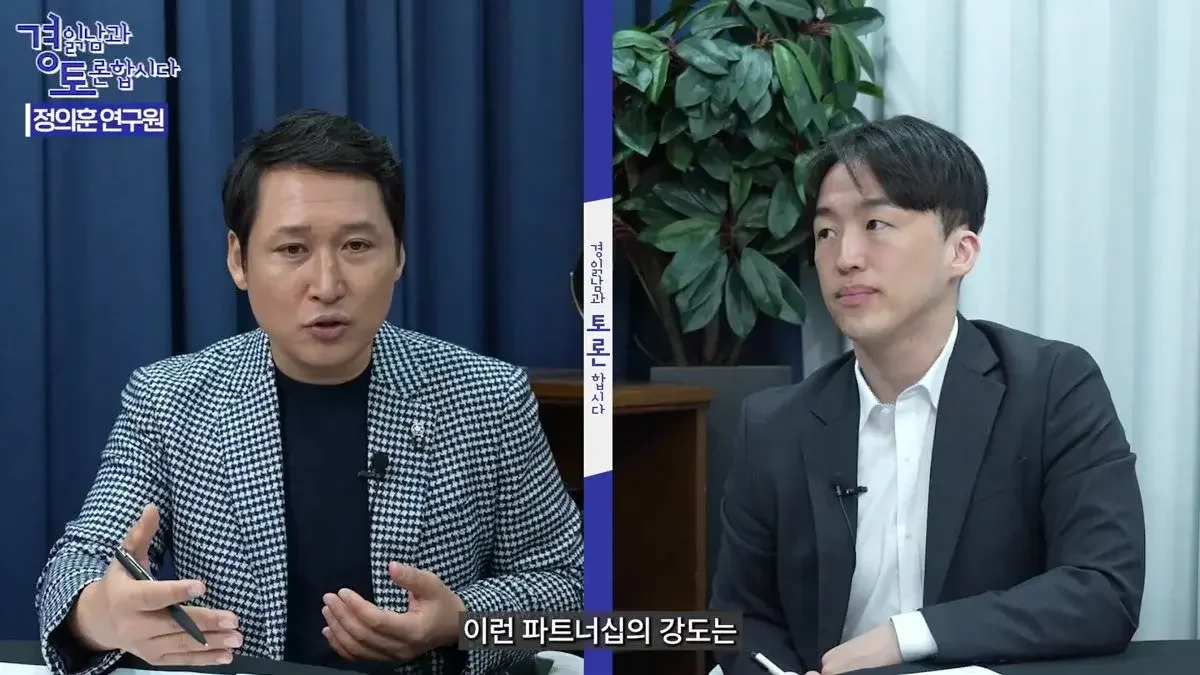
在解读经济的男人(金光锡TV)转述的这场对话中,有信投资证券研究中心研究员Jeong Ui-hun评价称,埃隆·马斯克的业务方向设计得非常缜密。Jeong研究员以SpaceX近期的业绩变化为依据,特别指出SpaceX的AI业务部门营收已超过原有的航天业务部门。这意味着为实现马斯克构想的“物理人工智能”帝国,核心连接环节已经具备。
从航天企业转型为AI基础设施企业:SpaceX的蜕变
Jeong研究员对SpaceX上市的背景提出了不同于以往的解读。最初,主流观点认为SpaceX拥有充足的现金流,缺乏为了筹集资金而上市的必要性。去年12月美国当地首次出现关于SpaceX上市的相关报道时,Jeong研究员曾预测:“SpaceX在从事航天产业时并不处于需要筹资的境地,因此上市可能性较低。”然而,分析认为实际推进上市可能是考虑到与特斯拉协同效应的战略选择。
Jeong研究员解释道:“从SpaceX第二、三季度的业绩来看,AI基础设施领域已超过航天业务。随着AI这一绝对核心支柱的出现,其与特斯拉推进的机器人及自动驾驶(物理人工智能)领域的接点变得更加明确。”也就是说,SpaceX构建的AI基础设施与特斯拉的物理产品(机器人、汽车)相结合的结构正在完成。
马斯克描绘的“物理人工智能价值链”涵盖了基础设施、模型、服务和产品。剖析马斯克的业务群可以发现,在基础设施领域,他试图通过Terafab(AI基础设施)、Starlink(通信基础设施)、SolarCity及Boring(电力基础设施)来完成基础设施链条。在AI模型领域,由xAI负责;在服务领域,X(原Twitter)、Groq以及Neuralink承担平台角色。此外,特斯拉的机器人和自动驾驶汽车将承担最终的“产品”角色,从而形成巨大的生态系统。
特斯拉与SpaceX合并:有望跨越“背信”风险实现协同效应
随着业务结构的交织,两家公司合并的可能性再次浮出水面。目前,尽管两家公司的最大股东相同,但它们在法律上是独立的法人。Jeong研究员从对内和对外两个层面分析了合并可能带来的益处。
对外而言,两家公司之间的业务信任度和效率将实现最大化。由于目前是独立企业,在派遣人员或共享基础设施时,可能会产生成本负担及“背信”问题。例如,若派遣特斯拉的自动驾驶技术人员协助SpaceX工作,在现有结构下存在必须妥善承担相关费用的局限性。但若通过合并成为一家公司,此类技术及人员交流将变得更加顺畅,无需签署单独的合作伙伴协议或进行收购程序即可实现高效协作。
对内而言,资金运用的灵活性将增强。特斯拉和SpaceX均为技术主导型成长企业,从事着需要投入巨额资金的业务。分析认为,特别是当特斯拉为构建AI基础设施而建设大规模数据中心(Terafab)产生资金负担时,可以结合SpaceX的现金流(来自Starlink等业务的收益)进行高效管理。在近期利率问题的背景下,若两家公司合并形成规模经济,在资金筹措方面也将占据有利地位。
实体经济与资本市场的脱节:答案在于“附注”
对话中还延续了关于企业估值的根本性讨论。Jeong研究员以特斯拉和现代汽车为例,解释了实体经济指标与资本市场评价可能存在的差异。他举例称,虽然现代汽车的营收绝对值大于特斯拉,但特斯拉的市值却占据压倒性优势。
“实体经济看的是营收、营业利润、净资产等财务报表上的数字,而资本市场看的是财务报表的‘附注’,”Jeong研究员表示。也就是说,资本市场的本质并非关注当前的数字,而是通过企业业务部门构成、市场增长率等财务报表背后的信息,来对“未来的方向性”进行博弈。
Naver的案例也支持了这一观点。新冠疫情时期之后,Naver的营收和营业利润有所增长,但当市场判断其在国内市场的份额扩张已达极限时,股价反而呈现下跌趋势。由于在韩国人口不会剧增的情况下难以进一步扩大份额,市场判断其需要新的突破口。因此,专家的观点认为,企业不仅要实现业绩,还必须不断向市场展示新的突破口(New Thing),才能维持资本市场的高估值。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。