
El 92% de los beneficiarios de reajuste de deuda están trabajando... La realidad del "círculo vicioso" de no poder pagar las deudas incluso trabajando
Se ha identificado un problema estructural donde el 92% de las personas que utilizan servicios de reajuste de deuda participan en actividades económicas, pero no logran salir de su situación financiera debido a la inestabilidad laboral y la carga de subsistencia.
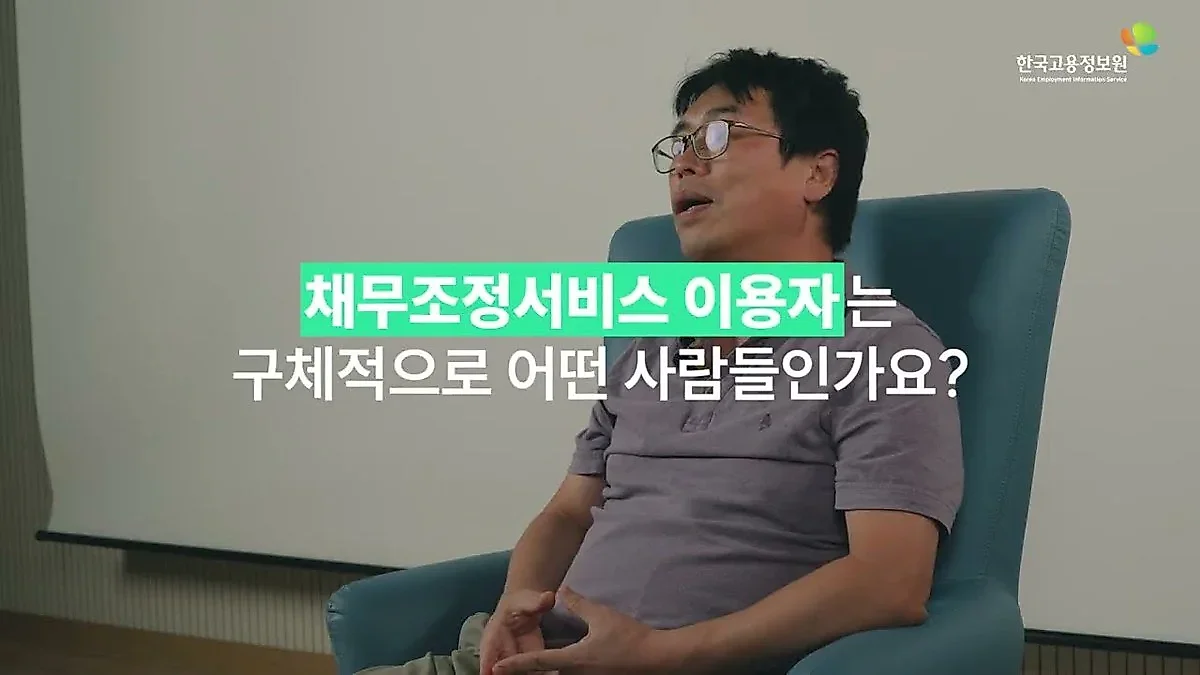
Se ha confirmado un problema estructural en el que 9 de cada 10 beneficiarios de los servicios de reajuste de deuda participan en actividades económicas, pero no logran escapar del ciclo de las deudas. Esto se debe a que no es simplemente una falta de voluntad para pagar las deudas, sino que se repite un "círculo vicioso" donde la inestabilidad laboral y la carga de subsistencia se combinan, haciendo que los ingresos no sean suficientes para cubrir las deudas.
Este análisis, presentado por la Korea Employment Information Service (feat. Employment 24), contiene los resultados de entrevistas profundas sobre las experiencias laborales y la vida de 30 personas de sectores financieramente vulnerables. Según los resultados del análisis de la base de datos de la Credit Counseling and Recovery Service de 2023, aproximadamente el 92% de los beneficiarios de reajuste de deuda estaban trabajando. Alrededor de la mitad de ellos eran trabajadores temporales, y la proporción de desempleados fue de apenas menos del 10%. Esto sugiere que los deudores no es que no quieran pagar sus deudas, sino que enfrentan limitaciones estructurales donde es difícil liquidar la deuda solo con los ingresos obtenidos a través del trabajo.
Patrones de deuda divididos por edad y ocupación... Los jóvenes realizan "inversiones de alto riesgo" y los mayores sufren el "agotamiento de activos"
El problema de la deuda mostró patrones diferentes según el grupo de edad y el tipo de ocupación. Los jóvenes tendían a tener cambios frecuentes de trabajo y una gran dependencia del trabajo de plataforma. Debido a la característica de tener menos carga de sustento familiar, se confirmaron casos donde las deudas se originaron por inversiones de alto riesgo como criptomonedas o acciones. Por otro lado, la generación de mediana edad mostró un patrón de haber tenido empleos asalariados estables para luego ser desplazados involuntariamente de sus puestos y descender hacia el autoempleo de subsistencia o el trabajo de plataforma de alta intensidad. En este proceso, al sumarse la carga de mantener a la familia, esto derivó en síntomas físicos como insomnio o herpes zóster.
En el grupo de edad avanzada, destacó el patrón de "agotamiento de activos para la vejez", donde utilizan sus indemnizaciones por jubilación o pensiones para pagar deudas. Este es un problema que surge cuando, a pesar de tener una larga trayectoria laboral, se les impide volver a emplearse debido a las restricciones de edad. Por tipo de ocupación, 7 de cada 10 trabajadores de plataformas resultaron ser trabajadores de reparto; estos tenían una fuerte tendencia a asumir riesgos para obtener altos ingresos, pero se encontraban en una estructura donde era fácil perder las oportunidades de convertirse en empleados regulares. En el caso de los trabajadores por cuenta propia, los sectores eran diversos, desde guías turísticos hasta trabajadores sin afiliación, y muchos se encontraban en el vacío de la cobertura de los cuatro seguros sociales principales.
"Incluso lo ocultan a su familia": El aislamiento voluntario y la crisis psicológica son comunes
El sufrimiento psicológico que experimentan los deudores de manera común se manifestó en ansiedad, depresión y trastornos del sueño, entrelazados con la precariedad económica. Un punto particularmente notable es el fenómeno del "aislamiento voluntario" que aparece independientemente de la edad. Hubo muchos casos en los que las personas cortaban voluntariamente sus relaciones con familiares o amigos para ocultar el hecho de tener deudas. Se observó repetidamente la imagen de personas que eligen el aislamiento, como no poder regresar a sus hogares durante los días festivos o evitar reuniones con conocidos.
Para resolver estos problemas, se sugirió que es necesario un "sistema de apoyo integral" que vaya más allá del simple apoyo financiero. Para los jóvenes, se requiere educación financiera que ayude a la autosuficiencia, y para los mayores, un apoyo para recuperar la confianza vinculado con la salud y el bienestar. El análisis indica que para los trabajadores de plataformas se necesitan consultas grupales que ayuden a conseguir empleos regulares, y para los trabajadores por cuenta propia, un enfoque como el "Paquete Regreso con Esperanza", que vincule el cierre de negocios con la búsqueda de empleo.
Los expertos señalaron que las dificultades que enfrentan los sectores financieramente vulnerables son problemas que surgen de la interconexión de cinco factores: inestabilidad laboral, dependencia financiera, dependencia de la asistencia social, inestabilidad psicológica y debilidad de las relaciones sociales. Por lo tanto, la conclusión principal de este estudio es que los servicios públicos de empleo deben conectarse de manera sólida con las áreas de finanzas, bienestar y salud, como vincular la asesoría psicológica en la etapa de reajuste de deuda y ampliar la función de gestión de casos de los Centros de Empleo y Bienestar Plus.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.