
El gobierno ofrece beneficios fiscales para el crecimiento de las PYMES
El gobierno implementa un sistema de apoyo fiscal diferenciado por etapas para fomentar el crecimiento sostenible de las pequeñas y medianas empresas.
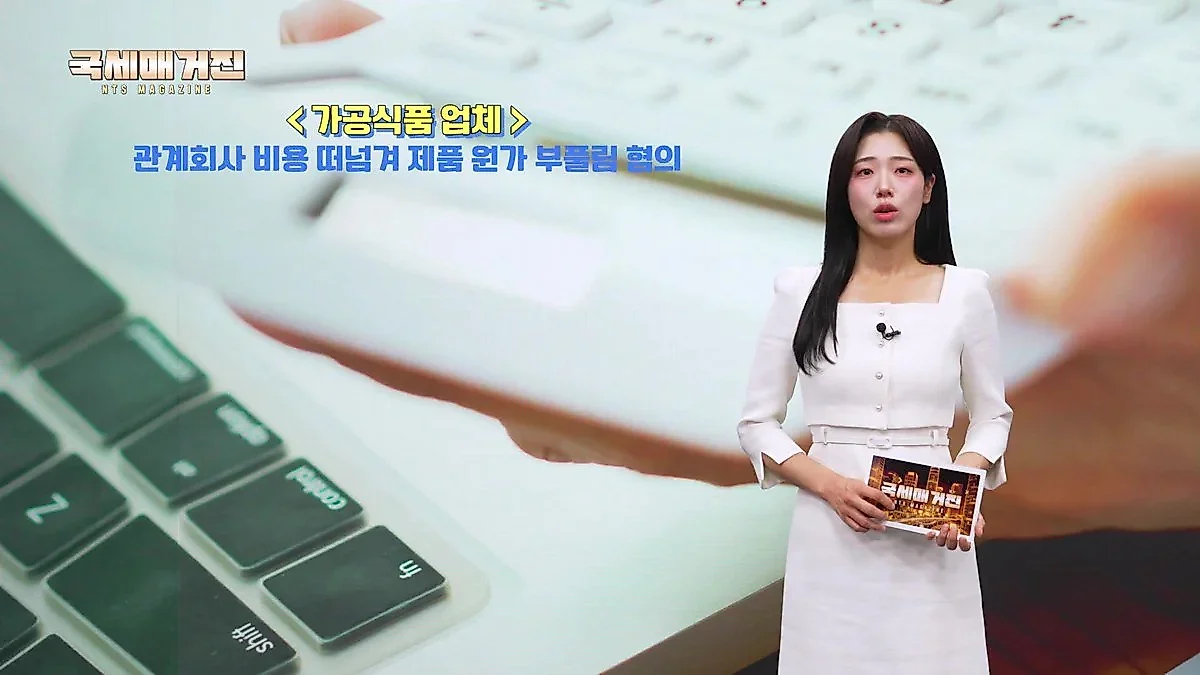
El Servicio de Impuestos Nacionales implementará reducciones de hasta el 100% en impuestos para empresas emergentes durante sus primeros cinco años. El sistema de apoyo también incluye deducciones por inversión en I+D y mecanismos para compensar pérdidas mediante ingresos de ejercicios anteriores.
En el proceso de gestión de una pequeña o mediana empresa (PYME), se enfrentan diversas cargas fiscales en distintas etapas, desde la creación del negocio y la inversión en equipos hasta las crisis de gestión inesperadas. Según la información proporcionada por el Servicio de Impuestos Nacionales, el gobierno opera un sistema de apoyo fiscal diferenciado según la etapa del negocio para ayudar al crecimiento sostenible de las PYMES.
Reducción de impuestos según el sector y la región, desde la creación hasta la operación estable
Las empresas emergentes en su fase inicial pueden beneficiarse de reducciones en el impuesto de sociedades o en el impuesto sobre la renta. Este beneficio se aplica durante un máximo de 5 años a partir del año en que se genera el primer ingreso tras la creación, y la tasa de reducción varía entre un mínimo del 25% y un máximo del 100% dependiendo de requisitos como la región de creación, si se trata de un emprendimiento juvenil y el sector de actividad. Además, es posible obtener beneficios adicionales si se cumplen ciertos requisitos de incremento de empleo.
Para las empresas que ya han alcanzado una etapa de estabilidad, se puede considerar el sistema de "Reducción Especial de Impuestos para PYMES". Este mecanismo reduce entre el 5% y el 30% anual del impuesto de sociedades o del impuesto sobre la renta, dependiendo del tamaño de la empresa, su ubicación y su sector. Dado que los requisitos de aplicación varían según la situación específica de cada empresa, es necesario consultarlos previamente.
Sistemas de deducción fiscal para el desarrollo tecnológico y la expansión de inversiones en equipos
También existen medidas de apoyo cuando las empresas realizan investigación y desarrollo (I+D) o inversiones en equipos para asegurar su motor de crecimiento futuro. Para la deducción fiscal por gastos de investigación y desarrollo de personal, se puede elegir entre deducir los gastos del año en curso o deducir el incremento respecto al año anterior. Según el método elegido, se puede deducir el 25% de los gastos del año en curso o el 50% del incremento.
En caso de invertir en activos comerciales como maquinaria o instalaciones, se aplica la "Deducción Fiscal por Inversión Integrada". No obstante, la elegibilidad y la tasa de deducción específica dependerán del tipo de activo invertido, el tamaño de la empresa, el momento de la inversión y el área de aplicación.
Uso de la "Deducción por Pérdidas" en caso de déficit por deterioro de la gestión
Cuando se produce una situación de déficit, donde las pérdidas son mayores que los beneficios debido a la recesión económica u otros factores, se puede utilizar el sistema de "Deducción por Pérdidas" para reducir la carga fiscal. Este sistema permite compensar las pérdidas ocurridas en el año en curso con los ingresos del ejercicio fiscal anterior, permitiendo la devolución de parte de los impuestos ya pagados.
Sin embargo, no todas las empresas son elegibles. Es necesario haber tenido ingresos imponibles en el ejercicio fiscal anterior y haber pagado impuestos efectivamente, además de cumplir estrictamente con los requisitos legales y los plazos de solicitud. El Servicio de Impuestos Nacionales ofrece servicios de consulta a través del Centro de Consultas Fiscales (marcando el 126 sin código de área) para que las empresas puedan verificar los beneficios personalizados.
Inspecciones fiscales especiales contra empresas sospechosas de evasión en sectores vitales para la población
Por otro lado, el Servicio de Impuestos Nacionales ha anunciado una política de respuesta estricta contra las acciones de aumentar precios injustificadamente o evadir impuestos utilizando la subida de precios como excusa. El Servicio de Impuestos Nacionales ha iniciado inspecciones fiscales especiales dirigidas a 41 empresas vinculadas directamente con la vida cotidiana, como productos agrícolas y ganaderos, alimentos procesados, franquicias y plataformas de entrega. Se estima que el monto de la evasión sospechosa de las empresas investigadas alcanza aproximadamente 1 billón de wones.
La investigación incluye casos del sector agrícola y ganadero, directamente relacionado con los precios de los alimentos. Según el video, algunos productores de huevos están bajo sospecha de exigir transacciones sin registros para no dejar constancia de sus ventas, o de recibir pagos de ventas en cuentas no comerciales para evitar la declaración de ingresos. También se investigan casos sospechosos de distribuir beneficios mediante la provisión de pollitos para la puesta de huevos a un precio inferior al de mercado a una entidad legal separada propiedad de la familia, o de no declarar como ingresos las subvenciones de gobiernos locales.
En el caso de las empresas alimentarias, se sospecha que, al aumentar los precios de los productos alegando el incremento de los costos de materias primas y logística, incluyeron en el costo del producto gastos que deberían haber asumido sus filiales para reducir el impuesto de sociedades. Entre las sedes de franquicias, se investigan casos sospechosos de distribuir ingresos operando sucursales a nombre de empleados, o de comprar superdeportivos de cientos de millones de wones a nombre de la empresa para uso personal. Las empresas de plataformas de entrega son sospechosas de trasladar los costos de promoción, como los cupones de descuento, a los establecimientos afiliados (restaurantes, supermercados, etc.) bajo el concepto de comisiones o gastos publicitarios, y de evadir impuestos transfiriendo 1 billón de wones de ingresos generados en el país a su matriz en el extranjero.
El Servicio de Impuestos Nacionales planea verificar intensamente si los costos de producción y distribución que sirvieron de base para el aumento de precios fueron adecuados y si las transacciones con las contrapartes se realizaron de manera normal. Un funcionario del Servicio de Impuestos Nacionales declaró que, si se confirman sospechas de violación de la Ley de Castigo de Delincuentes Fiscales, como el ocultamiento de ingresos mediante cuentas a nombre de terceros, la emisión de facturas fiscales falsas o el préstamo de nombres, se procederá a convertir el caso en un proceso de castigo de delincuentes fiscales para responder con severidad. Además, se planea monitorear continuamente las acciones de evasión fiscal en sectores estrechamente ligados a la vida de los ciudadanos, como la alimentación, la vestimenta y la vivienda.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.