
中小企业分阶段税收优惠及逃税专项调查指南
大韩民国国税厅介绍了旨在支持中小企业可持续增长的分阶段税收优惠制度,涵盖创业减免、研发与设备投资税收抵免,以及应对亏损的亏损弥补制度。此外,国税厅还针对涉及民生领域的41家涉嫌逃税企业展开了特别税务调查。
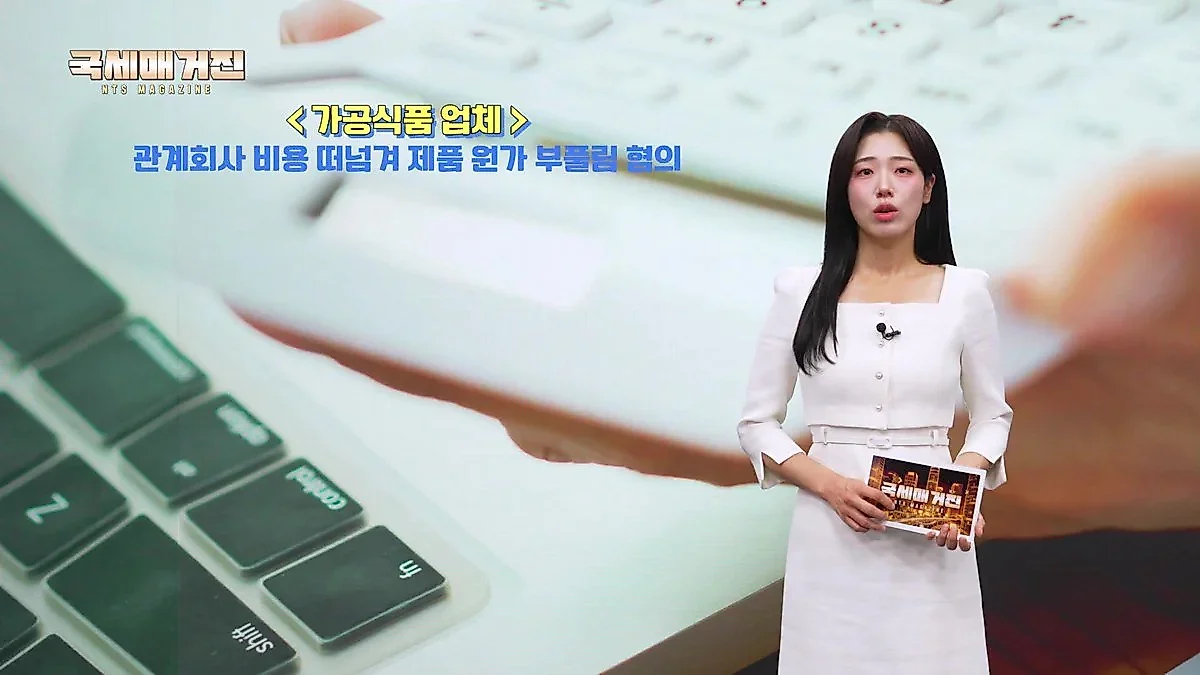
大韩民国国税厅为中小企业提供涵盖创业减免、研发抵免及亏损弥补在内的分阶段税收支持,同时针对涉嫌逃税金额达约1万亿韩元的41家民生相关企业展开特别税务调查。
在运营中小企业的过程中,从创业阶段到设备投资,再到应对突如其来的经营危机,企业在不同时期都会面临税收负担。根据大韩民国国税厅提供的信息,政府正通过运营分阶段的差异化税收支持制度,来帮助中小企业实现可持续增长。
从创业到稳定运营:根据行业与地区实施的税额减免
处于事业初期阶段的创业中小企业可以享受法人税或所得税减免优惠。该优惠自创业后产生第一笔收入的年份起,最多可适用5年;根据创业地区、是否为青年创业以及行业等条件,减免率在25%至100%之间差异化适用。若能满足一定程度的就业增长要求,还可以获得额外的减免优惠。
对于已经进入稳定期的企业,可以考虑“中小企业特别税额减免”制度。该制度根据企业的规模、所在地及行业,减免每年法人税或所得税的5%至30%。由于适用条件会根据企业的具体情况而有所不同,因此需要提前确认。
旨在扩大技术开发与设备投资的税额抵免制度
为了确保企业的未来增长动力,政府还为开展研究开发(R&D)或设备投资的企业准备了支持措施。研究与人力开发费税额抵免可以选择按当年度支出额为基准进行抵免,或按较上一年度的增加额为基准进行抵免。根据选择的方式,可抵免当年度支出额的25%或增加额的50%。
在对机械装置或设备等业务资产进行投资时,可以适用“综合投资税额抵免”。不过,是否属于抵免对象以及具体的抵免率,将取决于所投资资产的种类、企业规模、投资时点及适用领域。
经营恶化导致亏损时可利用“亏损弥补抵免”
因经济衰退等原因导致亏损大于利润的赤字情况发生时,可以通过利用“亏损弥补抵免”制度来减轻税收负担。该制度允许将当年发生的亏损与上一会计年度的所得进行抵销,从而使企业能够退还部分已缴纳的税款。
但并非所有企业都符合条件。企业必须在上一会计年度拥有课税所得并有实际纳税记录,且必须遵守法定条件和申请期限。大韩民国国税厅通过国税咨询中心(拨打短号126)提供咨询服务,以便企业确认定制化的优惠政策。
针对涉及民生领域的涉嫌逃税企业开展特别税务调查
另一方面,大韩民国国税厅针对近期以物价上涨为借口不当提价或逃税的行为,宣布了严厉应对方针。国税厅已对农畜产品、加工食品、加盟连锁、配送平台等41家与民生直接相关的企业展开了特别税务调查。据了解,调查对象的涉嫌逃税金额规模高达约1万亿韩元。
调查对象包括了与食品价格直接相关的农畜产品领域案例。根据视频显示,部分鸡蛋生产者涉嫌为了不留下销售记录而要求进行无资料交易,或为了规避所得申报而使用非业务用账户收取销售款。此外,还有涉嫌以低于市场价格供应产蛋用小鸡以将利润分散至家族持有的独立法人,以及未将地方自治团体的补助金申报为所得的疑似案例也被列入调查范围。
在食品企业方面,部分企业涉嫌以原材料费和物流费上涨为由提高产品价格,并将应由关联公司承担的费用计入产品成本,从而减少法人税。在加盟连锁总部中,也有涉嫌以员工名义经营加盟店以分散所得,或以法人名义购买数亿韩元级别的超级跑车用于个人用途的疑似案例正在调查中。配送平台企业则涉嫌将折扣券等促销费用以手续费或广告费的名义转嫁给加盟店(餐厅、超市等),并将发生在韩国境内的1万亿韩元收益转移至海外母公司以逃避税款。
国税厅计划在本次调查中重点确认作为涨价依据的生产及流通费用是否合理,以及与交易对方的交易是否正常进行。国税厅相关人士表示,如果确认存在通过他人名义账户隐匿所得、开具虚假税务发票、出借名义等违反《税务犯罪处罚法》的行为,将把案件转为税务犯罪案件进行严厉应对。此外,国税厅还计划持续监测食品、服装、居住等与国民生活密切相关的领域的逃税行为。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。