
中小企業の成長段階に応じた税制優遇制度と脱税調査の動向
韓国国税庁は、中小企業の持続的な成長を支援するため、創業、設備投資、経営危機などの各段階に応じた差別化された租税支援制度を運用している。一方で、物価上昇を口実とした不当な値上げや脱税行為に対しては、特別税務調査を通じて厳正に対処する方針だ。
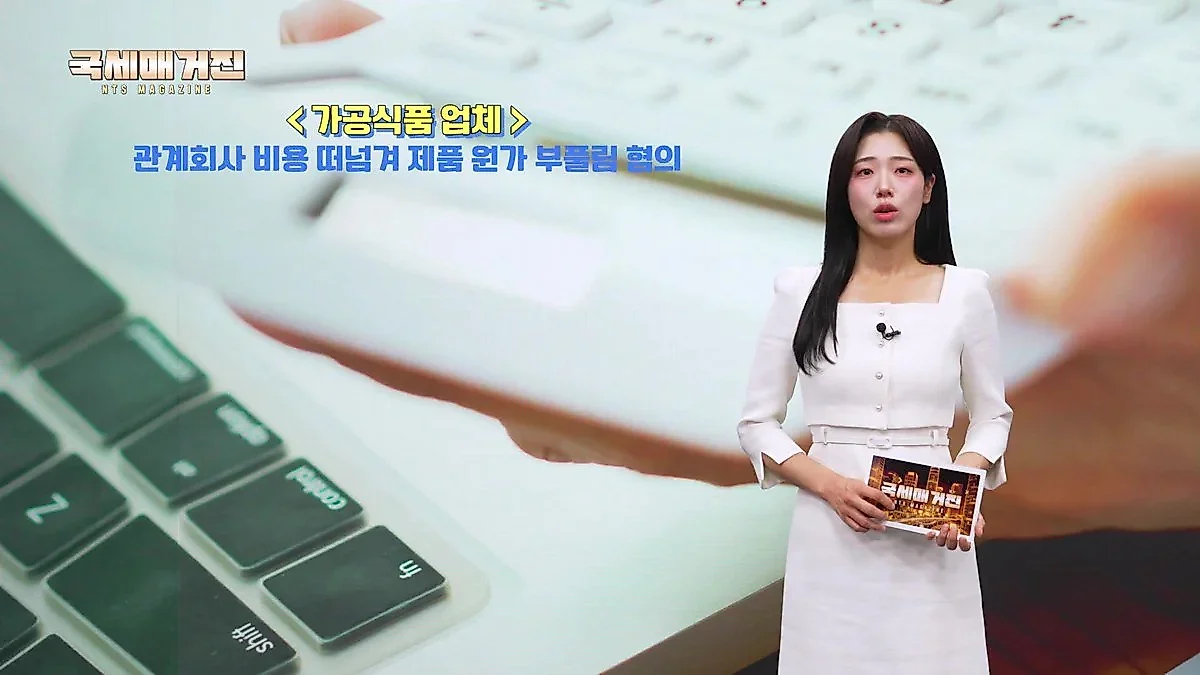
韓国国税庁は、創業時の法人税・所得税を最大100%減免する制度や、赤字時に前年度の税金を還付できる欠損金遡及控除など、事業段階別の支援策を運用している。一方で、脱税疑い額が約1兆ウォンに達する農・畜産物や配送プラットフォームなど41企業を対象とした特別税務調査も実施している。
中小企業を運営する過程では、創業段階から設備投資、そして予期せぬ経営危機に至るまで、様々な時期に税負担に直面することになる。韓国国税庁の情報によると、政府は中小企業の持続的な成長を助けるため、事業段階別に差別化された租税支援制度を運用している。
創業から安定的な運営まで、業種と地域による税額減免
事業の初期段階にある創業中小企業は、法人税または所得税の減免特典を受けることができる。創業後、最初の所得が発生した年から最大5年間適用され、減免率は創業地域、青年創業の有無、業種などの要件により、最小25%から最大100%まで差等適用される。さらに、一定水準の雇用増加要件まで満たす場合は、追加的な減免特典も可能だ。
すでに事業が安定期に入っている企業であれば、「中小企業特別税額減免」制度を検討できる。これは企業の規模と所在地、業種により、年間の法人税または所得税の5%から30%を減免する制度だ。企業が置かれた具体的な状況により適用要件が異なるため、事前の確認が必要となる。
技術開発と設備投資拡大のための税額控除制度
企業が未来の成長動力を確保するために研究開発(R&D)や設備投資を行う際にも、支援策が用意されている。研究・人材開発費税額控除は、当該年度の支出額を基準に控除を受けるか、前年度比の増加分を基準に控除を受けるかの方式を選択できる。方式により、当該年度の支出額の25%または増加分の50%を控除できる。
機械装置や設備など、事業用資産に投資する場合は「統合投資税額控除」が適用される。ただし、控除対象の有無や具体的な控除率は、投資する資産の種類、企業の規模、投資時期および適用分野によって異なる。
経営悪化による赤字発生時の「欠損金遡及控除」の活用
景気後退などにより、利益よりも損失が大きい赤字状況が発生したときは、「欠損金遡及控除」制度を活用して税負担を軽減できる。この制度は、当該年度に発生した欠損金を前事業年度の所得と相殺し、すでに納付していた税金の一部を還付してもらえるようにする制度だ。
ただし、すべての企業が対象となるわけではない。前事業年度に課税所得があり、実際に税金を納付した履歴がなければならず、法定要件と申請期限を必ず遵守しなければならない。韓国国税庁は、企業がカスタマイズされた特典を確認できるよう、国税相談センター(局番なし126番)を通じた相談サービスを提供している。
民生に直結する分野の脱税疑い企業に対し特別税務調査を実施
一方、韓国国税庁は最近、物価上昇を口実として不当に価格を上げたり、脱税を行ったりする行為に対し、厳正に対処する方針を明らかにした。韓国国税庁は、農・畜産物、加工食品、フランチャイズ、配送プラットフォームなど、民生に直結する41企業を対象に特別税務調査に着手した。調査対象企業の脱税疑い額は約1兆ウォン規模に達すると把握されている。
調査対象には、食料品価格に直接つながる農・畜産物分野の事例も含まれた。動画によると、一部の卵生産者は売上記録を残さないために無資料取引を要求したり、所得申告を避けるために非事業用口座で販売代金を受け取ったりした疑いが持たれている。また、採卵鶏用の雛を市場価格より低い価格で供給して家族所有の別法人に収益を分散させたり、地方自治体の補助金を所得として申告しなかった疑いの事例も調査対象に上がった。
食品企業の場合、原材料費や物流費の上昇を理由に製品価格を引き上げながら、系列会社が負担すべき費用を製品原価に含めて法人税を減らそうとした疑いが持たれている。フランチャイズ本部のうちには、従業員名義で加盟店を運営して所得を分散させたり、数億ウォン台のスーパーカーを法人名義で購入して個人用途で使用したりした疑いの事例も調査中だ。配送プラットフォーム企業は、割引クーポンなどの販促費用を手数料や広告費の名目で加盟店(飲食店、スーパーマーケットなど)に転嫁し、国内で発生した収益1兆ウォンを海外の親会社へ移転して脱税した疑いが持たれている。
韓国国税庁は今回の調査において、価格引き上げの根拠となった生産および流通費用が適切であったか、取引相手との取引が正常に行われたかを重点的に確認する計画だ。韓国国税庁の関係者は、もし借名口座を通じた所得隠匿、虚偽の税金計算書発行、名義貸しなど、租税犯処罰法違反の疑いが確認された場合は、これを租税犯処罰事件へと転換して厳正に対処する方針だと明らかにした。また、食べ物、衣類、住居など国民生活に密接な分野の脱税行為を継続的にモニタリングする計画だ。
0コメント
現在コメントの投稿は無効になっています。