
Tener 1.000 millones de wones sitúa a una persona en el 10% superior de Corea del Sur
En Corea del Sur, poseer 1.000 millones de wones en activos netos representa estar en el 10% más rico de la población. El Dr. Hong Chun-wook detalla una estrategia de inversión diversificada para alcanzar este objetivo según la capacidad de ahorro mensual.
En Corea del Sur, alcanzar los 1.000 millones de wones en activos netos posiciona a un individuo en el 10% superior de la población, aunque los datos de 2025 sitúan el límite para este grupo en 1.100 millones de wones.
En Corea del Sur, poseer 1.000 millones de wones en activos netos sitúa a una persona en el 10% superior. Aunque en internet existen críticas que sugieren que esta cantidad es insuficiente para garantizar la jubilación, estadísticamente sigue representando un estatus económico muy elevado. Según los datos de 2025, el límite para el 10% superior de activos netos en el país es de 1.100 millones de wones, mientras que para el 5% superior es de 1.630 millones de wones y para el 1% superior es de 3.500 millones de wones.
La clave del método de planificación de inversiones presentado por el Dr. Hong Chun-wook reside en comenzar por identificar con precisión el estado financiero actual. El Dr. Hong explicó que su propia familia revisa su situación patrimonial cada inicio de año mediante un archivo de Excel titulado "El sueño de mamá y papá". En este documento se registran los activos totales, incluyendo la vivienda, las deudas, así como los ingresos y gastos anuales. Tras verificar los activos netos, el método consiste en calcular con qué porcentaje de rentabilidad anual pueden crecer los activos basándose en el flujo de caja excedente generado cada año para predecir el momento en que se alcanzará el objetivo.
Escenarios para alcanzar los 1.000 millones según el ahorro mensual
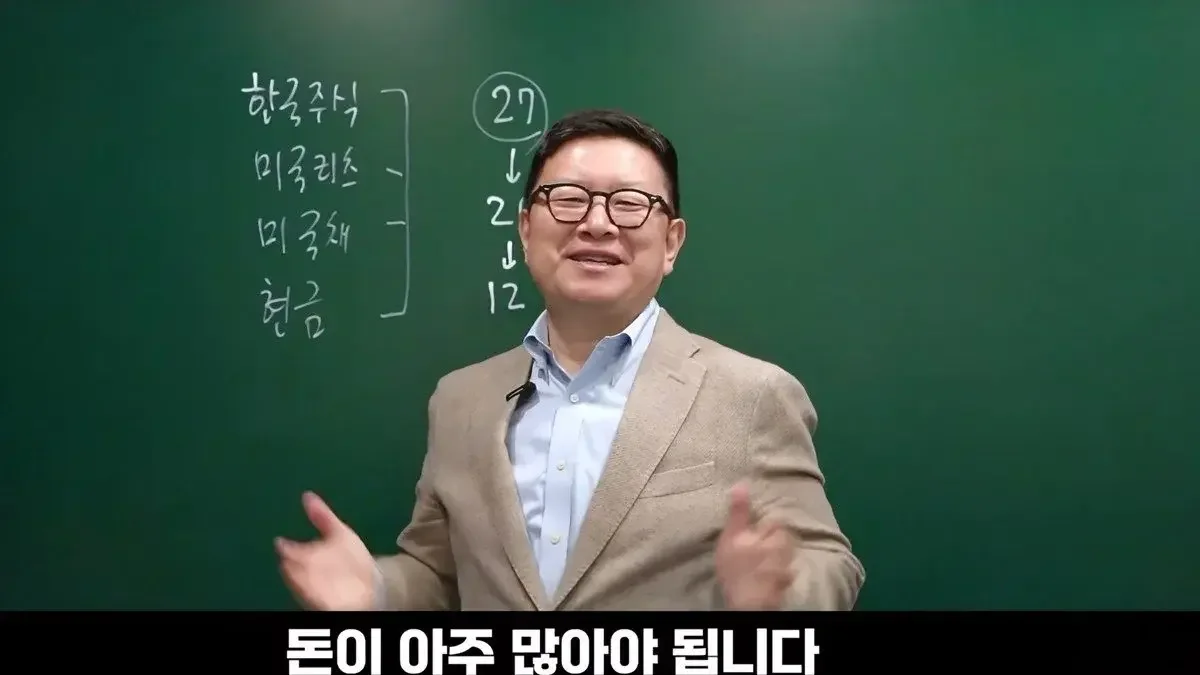
Como estrategia de inversión realista, el Dr. Hong propuso la "cuadratura de la inversión", que consiste en distribuir los activos en partes iguales (25% cada una) entre acciones coreanas, REITs estadounidenses, bonos del Tesoro de Estados Unidos y efectivo en Corea. Basándose en esta estrategia, se realizaron simulaciones sobre cuánto tiempo tomaría alcanzar los 1.000 millones de wones en activos netos dependiendo de la cantidad de ahorro mensual.
En primer lugar, si un recién graduado que se incorpora al mercado laboral ahorra 1.000.000 de wones al mes aplicando la cuadratura de la inversión, tardará aproximadamente 27 años en reunir los 1.000 millones de wones. Si aumenta su ahorro a 2.000.000 de wones mensuales, el periodo se reduce a 21 años. El Dr. Hong explicó que, considerando el ciclo de vida típico de permanecer en un empleo principal desde el inicio de la vida laboral hasta finales de los 40 años, estas cifras son plenamente alcanzables.
Para los hogares con doble ingreso, que cuentan con una mayor capacidad de ahorro, los resultados son aún más drásticos. Si una persona utiliza sus ingresos para gastos de vida y educación, mientras la otra destina la totalidad de sus ingresos a la inversión, logrando un ahorro de 4.000.000 de wones mensuales, el tiempo para alcanzar los 1.000 millones se reduce a 12 años. El Dr. Hong señaló tres principios fundamentales para la formación de activos: ▲ahorrar la mayor cantidad posible (control del gasto), ▲realizar inversiones constantes con una visión a largo plazo de unos 20 años, y ▲esforzarse por aumentar los ingresos propios (desarrollo personal durante la juventud).
Las tasas de depósito tienen límites: "Invertir no es una opción, es una necesidad"
La estrategia de aumentar el patrimonio simplemente mediante depósitos bancarios se enfrenta a las barreras de la inflación y los impuestos. El Dr. Hong comparó el rendimiento de la cuadratura de la inversión frente a las tasas de depósito en Corea, tomando como base 100.000.000 de wones desde el año 2000. Si se hubiera utilizado la cuadratura de la inversión durante ese periodo, los activos habrían alcanzado cerca de 800.000.000 de wones, mientras que si se hubiera dependido de depósitos con una tasa anual cercana al 3%, los activos se habrían quedado en torno a los 200.000.000 de wones.
Aunque los depósitos tienen la fuerte ventaja de no presentar riesgo de pérdida del capital, se quedan significativamente rezagados frente a las estrategias de inversión en términos de efecto del interés compuesto. Especialmente en el entorno actual, donde la tasa de interés de política monetaria se sitúa en el rango del 3% y la tasa de inflación al consumidor supera el 2%, la rentabilidad real inevitablemente disminuye. A esto se suma que el atractivo de los depósitos se reduce aún más al considerar el impuesto sobre la renta de intereses, que alcanza el 15,4%.
El Dr. Hong enfatizó: "En un mundo donde la tasa de interés es inferior a la inflación, invertir no es una opción, sino una necesidad". Analizó que, si bien la cuadratura de la inversión conlleva costes como las comisiones de los ETF o los costes de negociación derivados del reequilibrio anual, estos son relativamente eficientes en costes en comparación con el impuesto sobre la renta de intereses que se genera de forma fija. En última instancia, explicó que la clave para aumentar el patrimonio es investigar y estudiar estrategias que permitan obtener rendimientos estables con un menor impacto en el capital.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.