
El riesgo de las compras de seguimiento y el FOMO en la inversión
El experto Song Tae-heon explica que el fenómeno de los inversores particulares que pierden dinero mientras el KOSPI sube se debe al "FOMO" y a las compras de seguimiento tardías. Para evitar pérdidas, destaca la necesidad de gestionar el capital, la rentabilidad y el tiempo de forma conjunta.
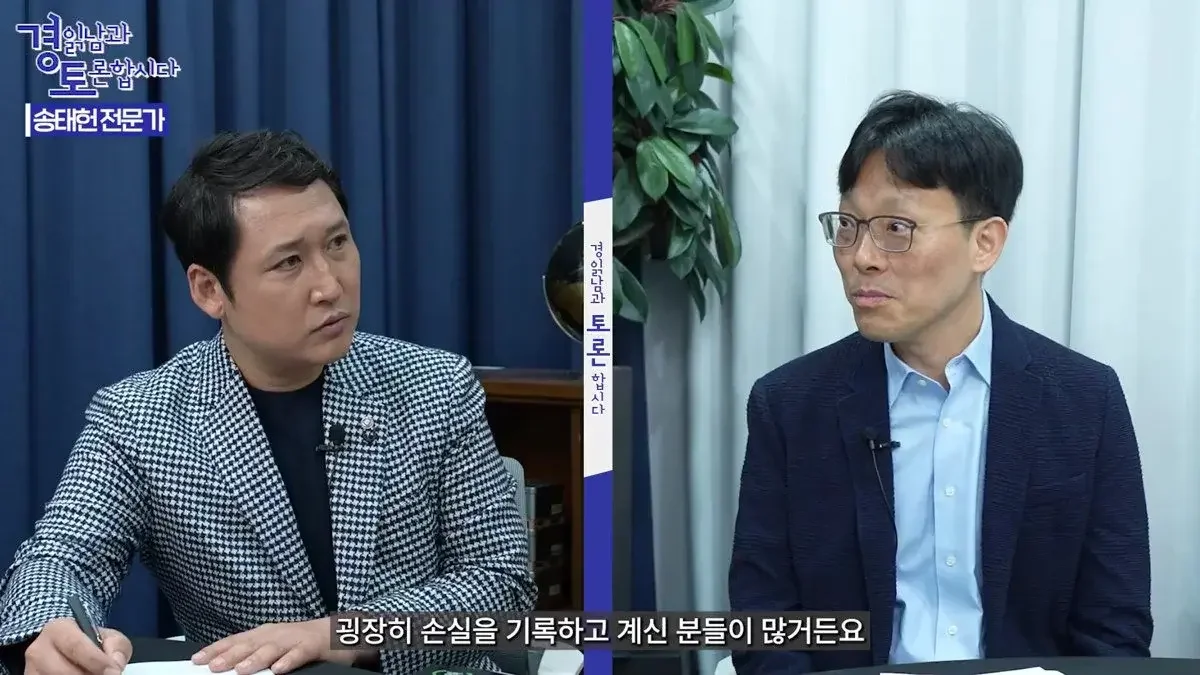
El experto Song Tae-heon advierte que las compras de seguimiento y el miedo a quedarse fuera provocan pérdidas en inversores particulares, incluso cuando el índice KOSPI sube. El especialista de Shinhan Asset Management señala que la falta de educación financiera y el uso de apalancamiento tras detectar rentabilidades altas agravan la erosión de los activos.
¿Por qué se repite el fenómeno de que el índice KOSPI suba pero las cuentas de los inversores particulares registren pérdidas? Se señala como causa las "compras de seguimiento", que consisten en seguir tardíamente la tendencia alcista del mercado, y el "FOMO" (el miedo a quedarse fuera), que provoca una obsesión por obtener rentabilidades rápidas.
En una conversación con el experto Song Tae-heon, presentada por el canal The Man Who Explains the Economy (Kim Kwang-seok TV), se abordó la enorme brecha entre la rentabilidad de los productos de inversión y la rentabilidad que perciben realmente los inversores. Song Tae-heon, quien lleva 23 años a cargo de la estrategia de productos en Shinhan Asset Management, ofreció un análisis realista sobre por qué los inversores pierden el hilo del mercado y sufren pérdidas.
El "FOMO" es un veneno cuando la rentabilidad se dispara
Song Tae-heon advirtió que el momento en que la rentabilidad de un producto de inversión es más alta puede ser, paradójicamente, el más peligroso para los inversores particulares. Explicó que, en las etapas iniciales de un producto, el interés del público es bajo, pero cuando la rentabilidad mejora, los medios de comunicación empiezan a presentarlo y los inversores comienzan a notarlo.
El problema es que, en el momento en que se detecta la oportunidad, el precio de mercado ya ha reflejado gran parte de esa información. Para cuando los expertos explican las características y perspectivas del producto, y los inversores estudian la información para inyectar capital, la rentabilidad del producto suele haber alcanzado ya su punto máximo. "Si se entra apresuradamente ante la noticia de una buena rentabilidad, se entra cuando el precio ya ha subido una vez más", explicó Song. "En ese caso, si el mercado baja aunque sea una sola vez, aunque el producto pueda seguir en terreno de beneficios según su nivel de referencia, el inversor individual puede sufrir grandes pérdidas".
Especialmente, estas compras de seguimiento no se limitan a entrar tarde. Song señaló que, debido a la ansiedad de haber llegado tarde, muchos inversores inyectan un capital mayor o incluso utilizan apalancamiento para invertir de forma imprudente, lo que hace que la magnitud de las pérdidas sea incontrolable. Mencionó como ejemplos el auge de los fondos de China en la década de 2000 y los casos recientes de productos apalancados para ilustrar cómo se repite esta estructura de inversión sin fundamentos básicos.
Song atribuyó este fenómeno recurrente a la "ausencia de educación financiera". "En la escuela se aprenden teorías como las curvas de oferta y demanda, pero no se enseña la gestión financiera que es importante en la vida real", señaló. También indicó que incluso los libros de texto financieros están escritos desde la perspectiva de las empresas y no de los individuos, lo que dificulta su comprensión. Además, subrayó que en el mundo de la inversión no existen ligas separadas entre aficionados y profesionales; los particulares se lanzan a un mercado donde operan inversores institucionales y gestores profesionales con poca información y falta de fundamentos, lo que provoca que sus activos se erosionen fácilmente. Comparó esta situación con "lanzarse al agua sin saber nadar".
"La gestión financiera no es solo rentabilidad"… Los tres elementos clave
Song Tae-heon definió la esencia de la gestión financiera no como el enfoque exclusivo en la rentabilidad (R), sino como la gestión simultánea de tres elementos: la gestión del capital invertido, la gestión de la rentabilidad y la gestión del tiempo. Esto significa que el valor del dinero cambia con el paso del tiempo, y aprovechar este cambio es la clave de las finanzas.
Al explicar los principios del dinero, enfatizó la importancia del "valor del tiempo". El dinero cambia de valor con el tiempo, y el principio más importante para aumentar ese valor es el tiempo. Puso como ejemplo la diferencia de valor entre haber guardado 10 millones de wones en una caja fuerte hace 10 años frente a haberlos depositado en un banco. Los 10 millones en la caja fuerte mantienen su valor nominal, pero el dinero en el banco aumenta su valor gracias a los intereses. Por el contrario, el dinero en la caja fuerte sufre una pérdida de valor, ya que no podrá comprar hoy los mismos productos que podía comprar hace 10 años.
"La gente quiere ganar dinero de inmediato para obtener libertad económica o jubilarse (movimiento FIRE), pero esto choca constantemente con los principios del dinero", afirmó Song. "La esencia de la gestión financiera es gestionar conjuntamente el capital, la rentabilidad y el tiempo".
Es necesaria la "paciencia temporal" para esperar la magia del interés compuesto
Señalando el interés compuesto como el marco central de la gestión financiera, Song Tae-heon destacó que existe un tramo donde los beneficios crecen de forma exponencial. El interés compuesto aumenta los activos mediante la acumulación de intereses sobre intereses, creciendo de forma exponencial y no lineal. Sin embargo, este crecimiento exponencial es invisible al principio y suele manifestarse plenamente a partir de los 20 o 25 años.
"La mayoría de los inversores no pueden esperar a este tramo exponencial", afirmó, insistiendo en la importancia de la paciencia. Así como un manzano requiere un largo periodo de preparación para dar frutos, en la inversión es esencial la capacidad de resistir el paso del tiempo hasta el momento en que los beneficios se disparan.
Añadió que "en los inversores a corto plazo hay quienes ganan y quienes pierden mucho, pero entre quienes realizan inversiones a largo plazo, los que sufren pérdidas son (teóricamente) muy escasos". En última instancia, su análisis concluye que el éxito o fracaso de la gestión financiera no depende de perseguir rentabilidades altas inmediatas, sino de los "fundamentos": proteger el capital y asegurar suficiente tiempo para que el interés compuesto pueda actuar.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.