
La infraestructura de IA de SpaceX podría facilitar una fusión con Tesla
El investigador Jeong Ui-hun analiza cómo la transformación de SpaceX en una empresa de infraestructura de IA facilita una posible integración con Tesla para consolidar el ecosistema de IA física de Elon Musk.
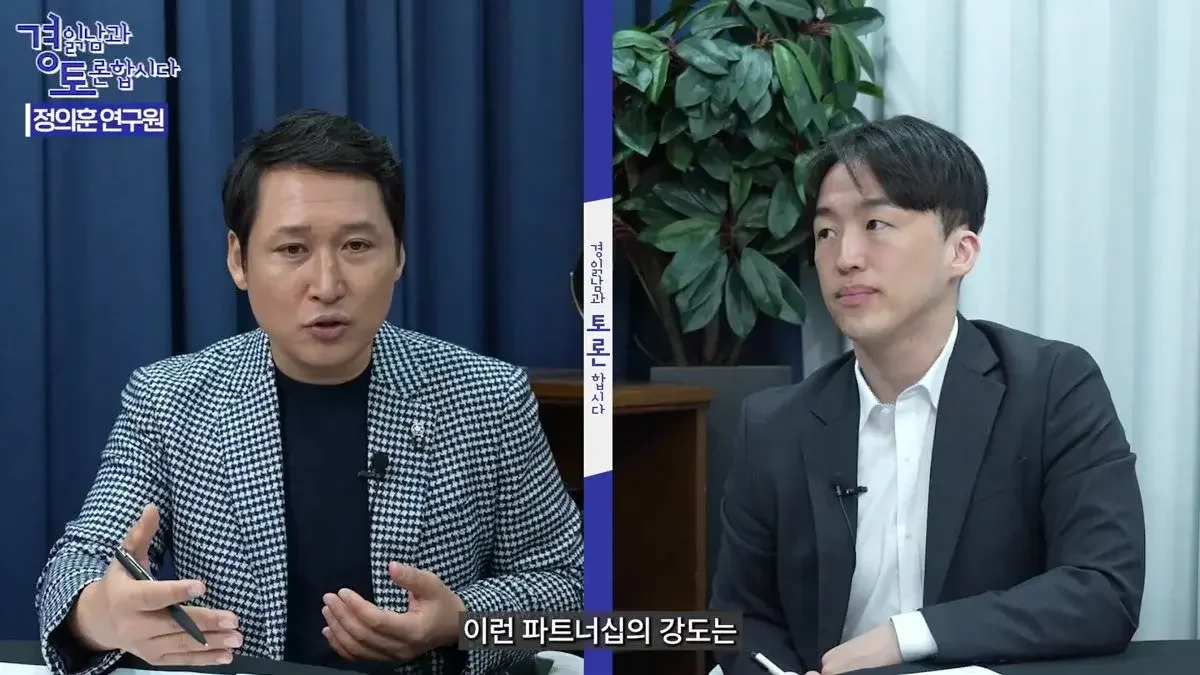
La división de infraestructura de IA de SpaceX ya supera en ingresos a su negocio espacial, lo que refuerza la posibilidad de una fusión con Tesla para crear un ecosistema de "IA física".
La estructura de negocio de SpaceX, liderada por Elon Musk, está experimentando un cambio radical. La empresa espacial, que antes se centraba principalmente en lanzamientos de cohetes y comunicaciones por satélite, está viendo cómo la infraestructura de IA se convierte en el eje central de sus ingresos, lo que, según diversos análisis, aumenta la posibilidad de una unión empresarial con Tesla.
En una charla presentada por el canal The Man Who Explains the Economy (Kim Kwang-seok TV), Jeong Ui-hun, investigador del centro de investigación de Yooshin Investment & Securities, evaluó que la dirección empresarial de Elon Musk está diseñada de manera muy meticulosa. Jeong destacó, basándose en los resultados recientes de SpaceX, que la división de negocios de IA ya ha superado a la división de negocios espaciales en los ingresos totales de la compañía. Esto significa que se ha establecido el vínculo clave para completar el imperio de "IA física" que Musk concibe.
De empresa espacial a empresa de infraestructura de IA: la transformación de SpaceX
Jeong presentó una interpretación distinta a la convencional sobre el trasfondo de una posible salida a bolsa de SpaceX. Inicialmente, predominaba la opinión de que la necesidad de una salida a bolsa para recaudar fondos era baja, dado que SpaceX poseía un flujo de caja suficiente. Incluso cuando en diciembre del año pasado surgieron los primeros informes sobre una posible cotización en EE. UU., Jeong pronosticó que la probabilidad era baja debido a que la empresa no requería financiación para operar en la industria espacial. Sin embargo, el análisis sugiere que el impulso hacia una salida a bolsa podría ser una elección estratégica que considera la sinergia con Tesla.
“Si observamos los resultados del segundo y tercer trimestre de SpaceX, el área de infraestructura de IA es mayor que la del negocio espacial”, explicó Jeong. “Al crearse este eje central absoluto llamado IA, el punto de contacto con el área de robótica y conducción autónoma (IA física) que impulsa Tesla se ha vuelto claro”. En otras palabras, se está completando una estructura donde la infraestructura de IA construida por SpaceX puede combinarse con los productos físicos de Tesla (robots y automóviles).
La "cadena de valor de IA física" que dibuja Musk se extiende desde la infraestructura hasta los modelos, los servicios y los productos. Al analizar los grupos empresariales de Musk, la cadena de valor busca completar la infraestructura mediante Terrapap (infraestructura de IA), Starlink (infraestructura de comunicaciones), SolarCity y Boring (infraestructura eléctrica). En el área de modelos de IA, xAI desempeña un papel, mientras que en la de servicios, X (antes Twitter), Groq y Neuralink actúan como plataformas. A esto se suman los robots y los vehículos autónomos de Tesla, que cumplirían el papel de "producto" final, formando un ecosistema masivo.
Fusión de Tesla y SpaceX: se espera sinergia que supere el riesgo de "incumplimiento de deberes"
Debido al encaje de sus estructuras de negocio, la posibilidad de una fusión entre ambas empresas vuelve a cobrar fuerza. Actualmente, aunque comparten el máximo accionista, son entidades legales distintas. Jeong analizó las ventajas de una fusión desde perspectivas internas y externas.
Externamente, la confianza y la eficiencia empresarial entre ambas compañías se maximizarían. Al ser empresas separadas en la actualidad, el envío de personal o el uso compartido de infraestructura puede generar cargas de costes y problemas de "incumplimiento de deberes" (breach of duty). Por ejemplo, si el personal de tecnología de conducción autónoma de Tesla fuera enviado para ayudar en las tareas de SpaceX, existiría una limitación estructural donde los costes deberían cubrirse adecuadamente. No obstante, mediante una fusión, el intercambio de tecnología y personal sería mucho más fluido, permitiendo una colaboración eficiente sin necesidad de contratos de asociación o procesos de adquisición por separado.
Internamente, aumentaría la flexibilidad en la gestión de fondos. Tanto Tesla como SpaceX son empresas de crecimiento basadas en la tecnología que operan negocios que requieren inversiones masivas. En particular, se analiza que la carga financiera que supone para Tesla la construcción de grandes centros de datos para la infraestructura de IA podría gestionarse de forma eficiente combinándola con el flujo de caja de SpaceX (proveniente de ingresos como los de Starlink). En un contexto de tipos de interés como el actual, si ambas empresas se fusionan y logran economías de escala, podrían obtener una posición ventajosa en cuanto a la obtención de fondos.
La brecha entre la economía real y el mercado de capitales: la respuesta está en las "notas"
Durante la charla, también se desarrolló un debate fundamental sobre la valoración de empresas. Jeong utilizó los casos de Tesla y Hyundai Motor Company para explicar cómo los indicadores de la economía real y la valoración del mercado de capitales pueden diferir. Citó como ejemplo el fenómeno donde, aunque los ingresos de Hyundai Motor Company son absolutamente mayores que los de Tesla, la capitalización bursátil de Tesla es abrumadoramente superior.
"La economía real observa los números de los estados financieros, como los ingresos, el beneficio operativo y los activos netos, pero el mercado de capitales observa las 'notas' de los estados financieros", afirmó Jeong. Es decir, la esencia del mercado de capitales consiste en apostar por la "dirección futura" a través de la información que subyace a los estados financieros, como qué sectores comprende la empresa o cuál es su tasa de crecimiento de mercado, más allá de las cifras actuales.
El caso de Naver también respalda esta idea. Tras el periodo de la pandemia, los ingresos y el beneficio operativo de Naver crecieron, pero su acción mostró una tendencia a la baja al percibirse que la expansión de su cuota de mercado en el mercado nacional había alcanzado un límite. El mercado determinó que, a menos que la población nacional aumente drásticamente, sería difícil incrementar más su cuota, por lo que se requiere un nuevo impulso. En conclusión, la opinión del experto es que una empresa debe presentar constantemente un nuevo impulso (New Thing) al mercado, además de sus resultados financieros, para mantener una alta valoración en el mercado de capitales.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.