
El crédito de los hogares en Corea alcanza los 2.030 billones de wones
El saldo del crédito de los hogares en Corea alcanzó los 2.030,5 billones de wones al cierre del tercer trimestre de 2026, mostrando un crecimiento moderado debido a la disminución de los préstamos de tipo "otros" tras la corrección bursátil.
El saldo del crédito de los hogares en Corea ascendió a 2.030,5 billones de wones al cierre del tercer trimestre de 2026, impulsado por préstamos de vivienda que superaron los 1.200 billones de wones. El crecimiento general se moderó debido a una caída de 4,9 billones de wones en la categoría de otros préstamos tras la corrección bursátil.
El saldo del crédito de los hogares en Corea alcanzó los 2.030,5 billones de wones al cierre del tercer trimestre de 2026. Esta cifra, que suma los préstamos de los hogares y el crédito comercial, registró un incremento algo menor en comparación con el segundo trimestre.
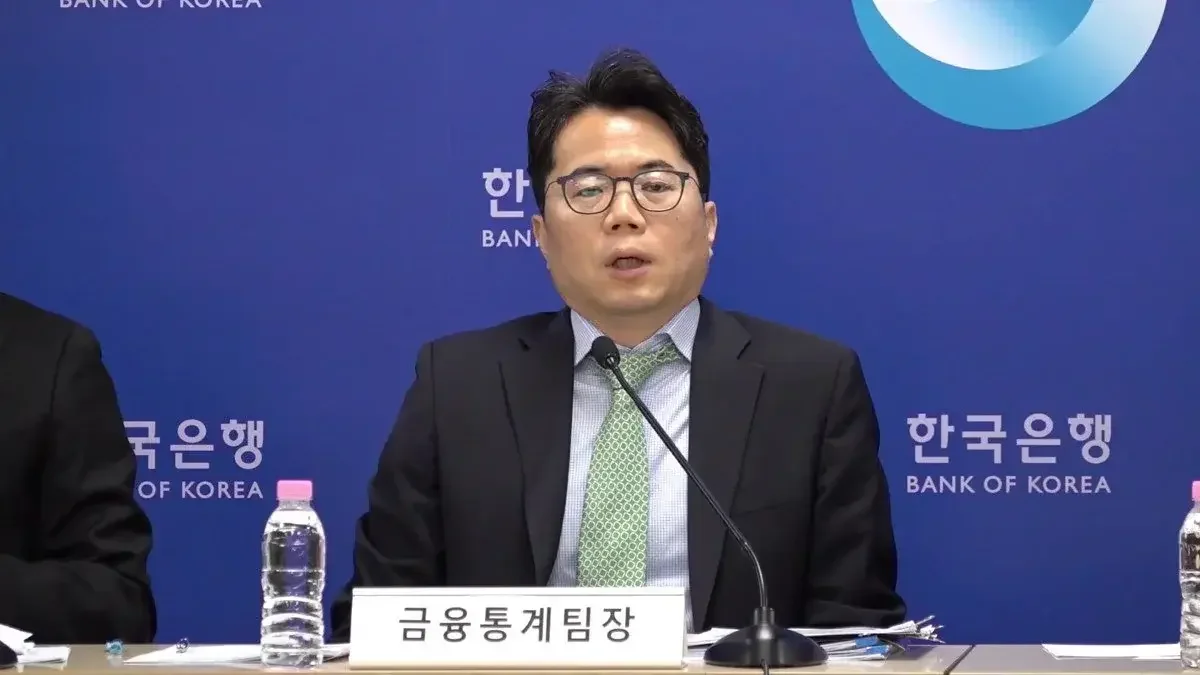
Durante la rueda de prensa sobre el "Crédito de los hogares del tercer trimestre de 2026 (provisional)" realizada por el Banco de Corea el día 18, Kim Seong-jun, jefe del equipo de estadísticas financieras, informó que el saldo del crédito de los hogares aumentó en 8 billones de wones respecto al trimestre anterior. Los préstamos de los hogares, núcleo del crédito doméstico, se situaron en 1.896,8 billones de wones, mientras que el crédito comercial alcanzó los 133,7 billones de wones. El ritmo de crecimiento general se ha moderado en comparación con el segundo trimestre.
La corrección bursátil provocó una caída de 4,9 billones de wones en "otros préstamos", mientras los préstamos hipotecarios superan los 1.200 billones de wones
La razón determinante de la reducción en el ritmo de crecimiento del crédito de los hogares fue el cambio hacia una disminución en la categoría de "otros préstamos". Kim Seong-jun explicó que "entre el tercer y cuarto trimestre, los otros préstamos disminuyeron en 4,9 billones de wones, lo que frenó el aumento total del crédito de los hogares". Añadió que "tras el buen desempeño del mercado de valores entre el segundo y tercer trimestre, la corrección bursátil en el tercer trimestre tuvo un gran impacto, reduciendo los préstamos de crédito de los bancos de depósito y la exposición crediticia de las firmas de valores".
Por el contrario, los préstamos relacionados con la vivienda mantienen niveles elevados. Durante el tercer trimestre, los préstamos para vivienda aumentaron en 9,6 billones de wones. Kim señaló que "el ritmo de crecimiento se redujo respecto al trimestre anterior debido a la disminución en el volumen de transacciones de compraventa de viviendas y en la oferta de apartamentos nuevos". En particular, al cierre del tercer trimestre, el saldo de los préstamos relacionados con la vivienda superó los 1.200 billones de wones, alcanzando un nivel histórico máximo.
Por instituciones financieras, los préstamos de los hogares de los bancos de depósito continuaron su tendencia al alza con un incremento de 8,1 billones de wones, pero el crecimiento total se vio atenuado por la ralentización de los préstamos para vivienda y la caída de los otros préstamos. En cambio, los préstamos de instituciones de depósito no bancarias, como los bancos de ahorro y las cooperativas financieras, entraron en terreno negativo con una disminución de 1 billón de wones. Asimismo, los préstamos de otras instituciones financieras, que incluyen aseguradoras y compañías especializadas en crédito, también viraron hacia el descenso con una reducción de 2,4 billones de wones.
El crédito comercial aumentó 5 billones de wones impulsado por factores especiales como reembolsos de electrodomésticos
En contraste con los préstamos de los hogares, el crédito comercial mostró un notable ascenso al aumentar 5 billones de wones. Este resultado se debe a la expansión en el uso de tarjetas de crédito. Kim analizó que "a pesar de que el consumo privado fue algo débil, el aumento del crédito comercial se debió a factores de promoción especiales, como eventos de reembolso de electrodomésticos por parte de algunas empresas y beneficios de cuotas a largo plazo".
Este incremento en el crédito comercial representa la segunda mayor magnitud registrada para un tercer trimestre.
Se prevé que la ratio de deuda de los hogares baje del 80%; el aumento de préstamos en octubre es una variable
Respecto al rumbo futuro de los préstamos de los hogares, se presentó una perspectiva cautelosa donde coexisten factores de aumento y de disminución. Mientras que la política de gestión de préstamos del gobierno y la reducción en el volumen de transacciones de vivienda actúan como factores de contención, la expectativa de subida en los precios de la vivienda, el aumento de las entregas y ventas de viviendas en el cuarto trimestre, y la volatilidad de los préstamos de crédito según la situación del mercado de valores siguen siendo presiones existentes.
De hecho, en octubre, los préstamos de los hogares mostraron un nuevo repunte al aumentar más de 6 billones de wones. Kim declaró: "Al observar los datos de octubre, la tendencia al alza continúa, por lo que será necesario verificar más datos para determinar la magnitud real del incremento".
Sobre la ratio de deuda de los hogares, se presentó una previsión positiva. Kim pronosticó que "aunque la deuda de los hogares crece a un nivel del 3% respecto al mismo periodo del año anterior, dado que el crecimiento del PIB nominal es mucho mayor, es muy probable que la ratio de deuda de los hogares al cierre del tercer trimestre sea inferior al 80%". No obstante, las cifras exactas podrán confirmarse con el anuncio del PIB nominal en diciembre y las estadísticas de circulación de fondos de la deuda de los hogares en enero del próximo año.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.