
La trampa del "trading de seguimiento": por qué los inversores pierden dinero cuando la rentabilidad es alta
Song Tae-heon, especialista en estrategia de productos de Shinhan Asset Management, explica que los inversores individuales suelen entrar en el mercado cuando los rendimientos ya han alcanzado su punto máximo, cayendo en la trampa del FOMO. El experto subraya que la clave de las finanzas personales no es solo maximizar la rentabilidad, sino gestionar el capital, el rendimiento y, fundamentalmente, el tiempo para aprovechar el interés compuesto.
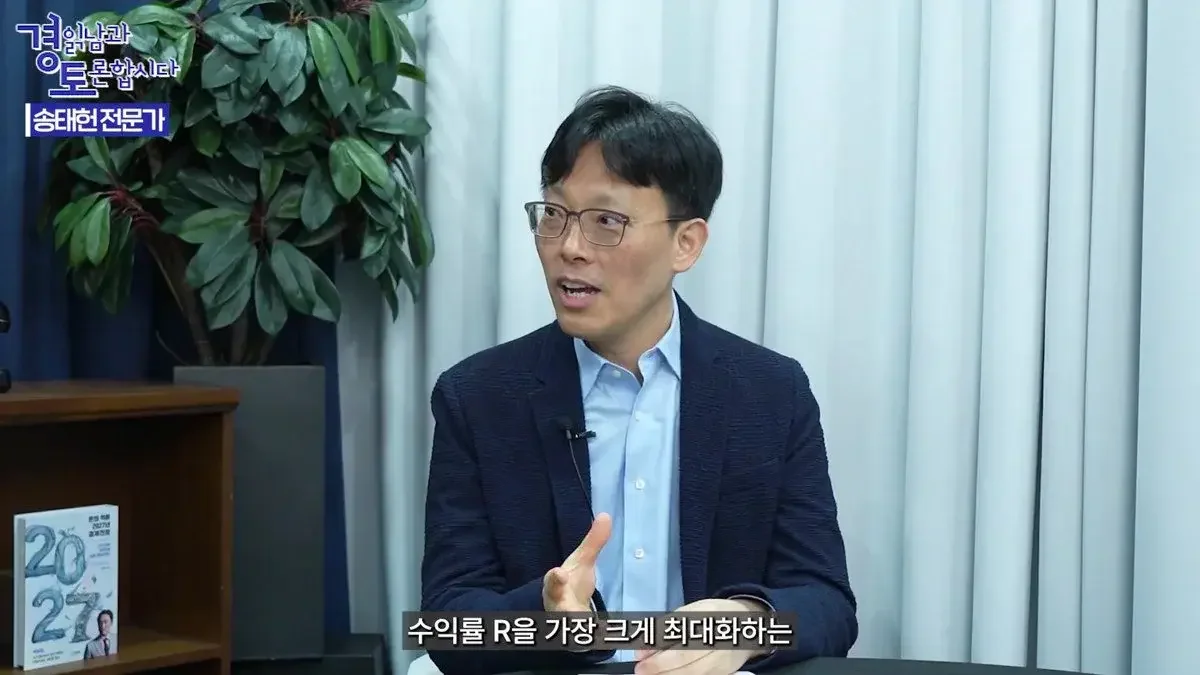
Se repite un fenómeno inusual en el que, a pesar de que se anuncian altas rentabilidades en productos de inversión, las cuentas de los inversores registran pérdidas. Esto se debe al "trading de seguimiento", una práctica en la que se entra en el mercado cuando el rendimiento del producto ha alcanzado su punto máximo. Song Tae-heon, responsable de estrategia de productos en Shinhan Asset Management con 23 años de experiencia, analizó en una entrevista con The Man Who Explains the Economy (Kim Kwang-seok TV) por qué los inversores particulares pierden dinero de forma recurrente y cuál es la esencia de la gestión financiera.
El "FOMO" en el pico de rentabilidad: la razón de las pérdidas de los inversores particulares
El experto Song Tae-heon señaló que existe una gran brecha entre la rentabilidad de un producto de inversión y la rentabilidad que percibe realmente el inversor. Cuando un producto se crea, el interés del público es bajo, pero cuando la rentabilidad comienza a dispararse, el producto se da a conocer a través de los medios y los expertos. Es en ese momento cuando comienza el estudio y el interés de los inversores.
El problema radica en el momento en que los inversores terminan de estudiar e informarse. "Para cuando los inversores comienzan a estudiar, es muy probable que el precio del mercado ya haya subido una vez más", explicó Song. "Cuando la rentabilidad ya ha subido lo suficiente, actúa el sentimiento de FOMO (miedo a quedarse fuera), lo que provoca una entrada masiva de capital de forma tardía".
En este proceso, los inversores entran en el mercado con precios elevados. Posteriormente, si el mercado entra en una fase de ajuste y la rentabilidad del producto desciende ligeramente, los inversores particulares que entraron en el punto más alto sufren pérdidas sobre su capital principal. Especialmente, debido a la ansiedad de haber llegado tarde, muchos utilizan el apalancamiento para inyectar grandes cantidades de dinero, cayendo en un círculo vicioso que aumenta la magnitud de las pérdidas. Song mencionó casos de fondos de China en la década de 2000 y productos de apalancamiento recientes para señalar que este error se repite.
Asimismo, el "efecto de aversión a las pérdidas", una trampa psicológica humana, fue identificado como otra causa principal que impide cumplir con los principios de inversión. A pesar de que al reconocer una pérdida se debería realizar un cierre de posición, muchos caen en la trampa psicológica de optar por el "promediar a la baja" (compras adicionales) con la intención de recuperar lo perdido.
"Los libros de texto financieros se centran en las empresas": la necesidad de principios del dinero para particulares
Song señaló la "ausencia de educación financiera" como la causa fundamental de la repetición de estos errores. "En las escuelas se enseñan teorías como la curva de oferta y demanda, pero no se enseñan las habilidades básicas de gestión financiera que un individuo debe aplicar en la práctica", afirmó. También señaló que incluso la teoría financiera a nivel universitario está escrita desde la perspectiva de las empresas, lo que limita su comprensión para los particulares.
Reinterpretó el primer principio de las finanzas, el "valor temporal del dinero", desde la perspectiva del individuo. El valor del dinero cambia con el paso del tiempo, y la clave para gestionarlo reside en el "tiempo". Por ejemplo, 10 millones de wones guardados en una caja fuerte hace 10 años tienen un poder adquisitivo mucho menor en la actualidad si se tiene en cuenta la inflación. Es decir, la variable más importante para aumentar el valor del dinero es el tiempo.
Song advirtió que es peligroso definir la gestión financiera simplemente como "el acto de maximizar la rentabilidad (r)". Definió la esencia de la gestión financiera como la gestión de tres elementos: la gestión del capital principal, la gestión de la rentabilidad y, lo más importante, la gestión del tiempo. "Cuando se habla de gestión financiera, es fácil pensar en maximizar la rentabilidad, pero en realidad, la clave es gestionar estos tres elementos en conjunto", enfatizó.
La fuerza para esperar la magia del interés compuesto: gestionar el "tiempo"
El interés compuesto, principio fundamental de la gestión financiera, es una estructura en la que los activos crecen de forma exponencial mediante la acumulación de intereses sobre intereses. Sin embargo, Song enfatizó que es indispensable un tiempo de paciencia para que este efecto se manifieste. Esto se debe a que el tramo en el que los activos aumentan drásticamente en forma exponencial, y no lineal, suele aparecer tras un periodo de entre 20 y 25 años.
"La mayoría de los inversores no pueden soportar este tiempo de espera", afirmó. "La impaciencia por obtener libertad económica inmediata entra en conflicto con los principios del dinero". Comparó la situación con un manzano que requiere un largo periodo de preparación para dar frutos, subrayando la importancia de la inversión a largo plazo.
Song también mostró convicción respecto a la inversión a largo plazo. "Hasta ahora, no he visto a nadie que haya invertido a largo plazo y haya sufrido pérdidas", explicó, señalando que, a diferencia de la inversión a corto plazo, la inversión a largo plazo se basa en el poderoso principio del interés compuesto. En conclusión, para el experto Song, una gestión financiera exitosa no consiste en perseguir altas rentabilidades para lanzarse al mercado, sino en proteger el capital y asegurar el tiempo suficiente para que el interés compuesto actúe.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.