
La falacia de la composición puede provocar una crisis financiera sistémica
Moon Seong-won, jefe del equipo de Riesgo Sistémico del Banco de Corea, explicó cómo las decisiones individuales de las instituciones financieras para minimizar pérdidas pueden desencadenar una crisis sistémica debido a la "falacia de la composición".
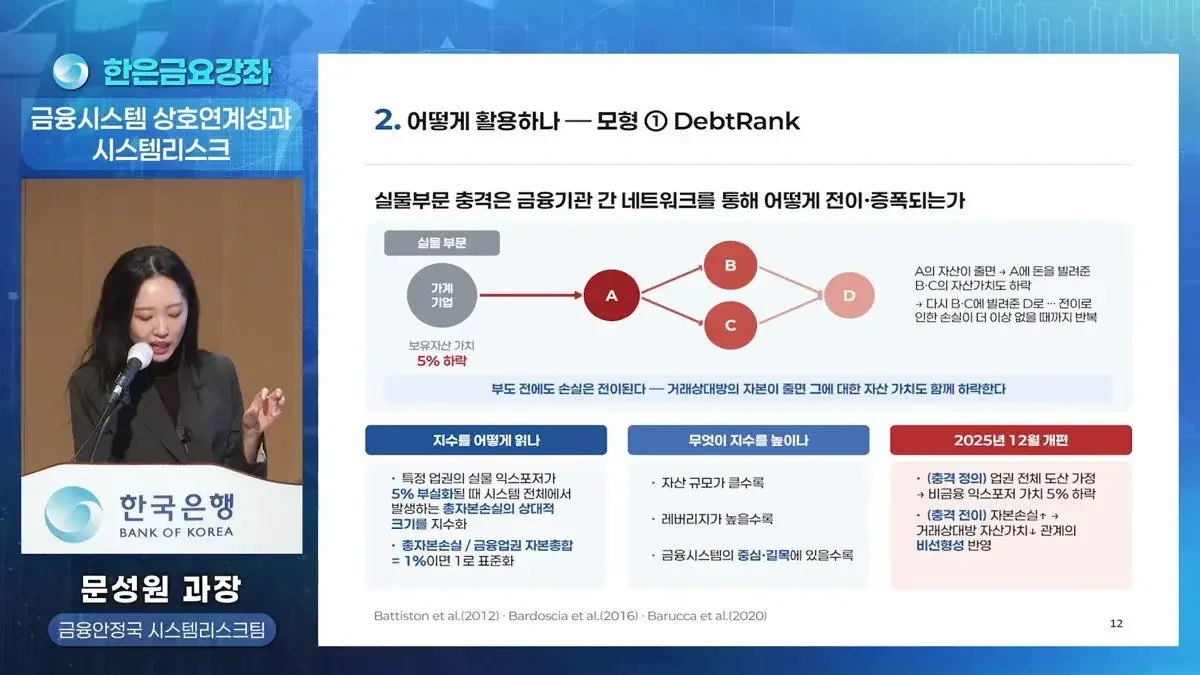
Durante la Conferencia de los viernes del BOK el 30.10.2026, Moon Seong-won advirtió que las decisiones individuales de las instituciones financieras para reducir pérdidas pueden colapsar el sistema completo. Para mitigar este riesgo, el Banco de Corea emplea el análisis de interconectividad en su Informe de estabilidad financiera.
Las decisiones racionales tomadas por las instituciones financieras para reducir sus propias pérdidas pueden, paradójicamente, derivar en una crisis que colapse el sistema financiero en su totalidad. Esto se debe a la "falacia de la composición" (Fallacy of Composition), donde lo que es óptimo para un agente individual provoca el desastre para el conjunto. Para gestionar este riesgo sistémico, el Banco de Corea utiliza como herramienta fundamental el "análisis de interconectividad", que permite identificar los vínculos entre las instituciones financieras.
Moon Seong-won, jefe del equipo de Riesgo Sistémico de la Dirección de Seguridad del Banco de Corea, explicó la interconectividad del sistema financiero y los mecanismos del riesgo sistémico durante la reciente "Conferencia de los viernes del BOK" (30.10.2026). Basándose en la experiencia de la investigación intensiva sobre la transmisión y expansión de choques entre instituciones tras la crisis financiera global, Moon destacó la importancia del análisis práctico que realiza el Banco de Corea más allá de las teorías de los libros de texto.
La "acumulación de vulnerabilidades" generada por el aumento de precios de activos y la expansión del crédito
El riesgo sistémico se define como el peligro de que la función de intermediación financiera de todo el sistema o de una parte de este deje de funcionar correctamente, lo que puede tener un impacto negativo grave en la economía real. Moon dividió el proceso de acumulación y propagación del riesgo sistémico en dos ejes: la "acumulación de vulnerabilidad en el tiempo" y la "transmisión de choques de forma transversal".
En el aspecto temporal, la vulnerabilidad se acumula durante los periodos de expansión económica. Por ejemplo, cuando los precios de la vivienda suben, el valor de las garantías aumenta, lo que amplía la capacidad de préstamo; esto, a su vez, genera un ciclo donde el capital fluye de nuevo hacia el mercado inmobiliario, elevando los precios. Se produce así un "desequilibrio financiero" donde la expansión del crédito y el aumento de los precios de los activos se refuerzan mutuamente, incrementando excesivamente la deuda. Durante estos periodos, aunque la situación parezca favorable externamente, la vulnerabilidad ante choques externos se vuelve extremadamente alta internamente. Esta vulnerabilidad temporal sirve de base para las respuestas de política macroprudencial, como el refuerzo de los colchones de capital o las regulaciones sobre préstamos domésticos, y se considera también al ejecutar la política monetaria.
Si en este estado ocurre un choque, como la caída de los precios de los activos o el deterioro de las condiciones de financiación, las instituciones financieras recurren al "desapalancamiento" (Deleveraging), vendiendo activos con urgencia para reembolsar deuda. Las ventas apresuradas provocan una caída adicional de los precios, lo que deriva en pérdidas de valoración para otras instituciones que poseen los mismos activos, amplificando el choque. Además, si se repite el proceso en el que las instituciones con falta de fondos retiran el capital de otras, la función de intermediación financiera se deteriora y la crisis se transmite a la economía real. Ante esto, se requieren respuestas de política como el refuerzo de los colchones de capital y liquidez de las instituciones, el fortalecimiento de la gestión de instituciones financieras de importancia sistémica y la creación de sistemas para la liquidación ordenada de instituciones insolventes.
Por qué es necesario observar la "estructura de conexión" más allá de la solvencia individual
Moon señaló la "falacia de la composición" como una característica paradójica del riesgo sistémico. Desde la perspectiva de una institución financiera, es una respuesta sumamente racional vender activos de riesgo cuando el riesgo aumenta, o acortar los plazos de los préstamos y reducir los límites de las transacciones si se teme que la contraparte se vuelva insolvente para evitar pérdidas. Sin embargo, si todas las instituciones actúan de la misma manera simultáneamente, el mercado se paraliza. Si todos venden activos, los precios se desploman por la falta de demanda; si todos retiran fondos o solo prestan a corto plazo, aumenta la carga de reembolso y refinanciación de quienes necesitan financiación, propagando el riesgo de liquidez por todo el sistema.
Por lo tanto, no es suficiente con inspeccionar únicamente la solvencia de cada institución financiera individual. Es esencial realizar un "análisis de interconectividad" para entender cómo están conectadas las instituciones entre sí y cómo un choque en un punto se propaga a través de la estructura de transacciones mutuas y la exposición común (Common Exposure). Moon explicó que "cuando la vulnerabilidad se acumula en el tiempo y la interconectividad se expande, la red ampliada actúa como un canal de transmisión cuando ocurre un choque".
Indicadores de interconectividad incluidos en el "Informe de estabilidad financiera" del Banco de Corea
El Banco de Corea publica sus análisis a través del "Informe de estabilidad financiera", que se emite semestralmente (junio y octubre), para identificar esta interconectividad. Este informe evalúa la situación de estabilidad financiera del país mediante un examen integral de los hogares, las empresas, las instituciones financieras, los mercados financieros y los mercados de activos, analizando los factores de riesgo potenciales. Según la explicación del vídeo, el informe más reciente de junio de 2026 incluye el análisis de interconectividad correspondiente al cierre de 2025.
El informe contiene el "volumen de transacciones mutuas" y la "estructura de conexión" que muestran la interconexión por sectores dentro del sistema financiero, así como el índice "Debt Rank", que indica el riesgo de contagio de insolvencia. El Debt Rank es un indicador que cuantifica el riesgo que se transmite cuando ocurre un choque específico. Asimismo, el modelo de interconectividad se utiliza en las "pruebas de resistencia" (stress tests), que estiman el impacto de un choque asumiendo la ocurrencia de un evento específico. De hecho, en la edición de diciembre de 2021 se estimaron las pérdidas de crédito y liquidez, así como las pérdidas adicionales, que un choque en un sector específico causaría en otros sectores; mientras que en la reciente edición de junio de 2026, se realizó una prueba de resistencia de liquidez dirigida a todo el sistema financiero reflejando la estructura de interconectividad.
Los datos básicos para el análisis de interconectividad se obtienen de las "estadísticas de flujo de fondos", que muestran las transacciones financieras y los saldos de activos y pasivos de los agentes económicos. Al igual que el PIB, las estadísticas de flujo de fondos pertenecen al Sistema de Cuentas Nacionales (SNA) y muestran cómo los agentes económicos —hogares, sociedades no financieras, gobierno general, sociedades financieras y sector exterior— obtienen y utilizan fondos mediante diversos productos financieros. La tabla de saldos de activos y pasivos financieros de estas estadísticas constituye el material fundamental para trazar la red de conexión del sistema financiero.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.