
El capital y los intereses podrían anularse si se supera el 20% anual
En situaciones de préstamos ilegales con intereses extremos, la nulidad podría aplicarse tanto al capital como a los intereses, según advierte la Comisión de Recuperación de Crédito.
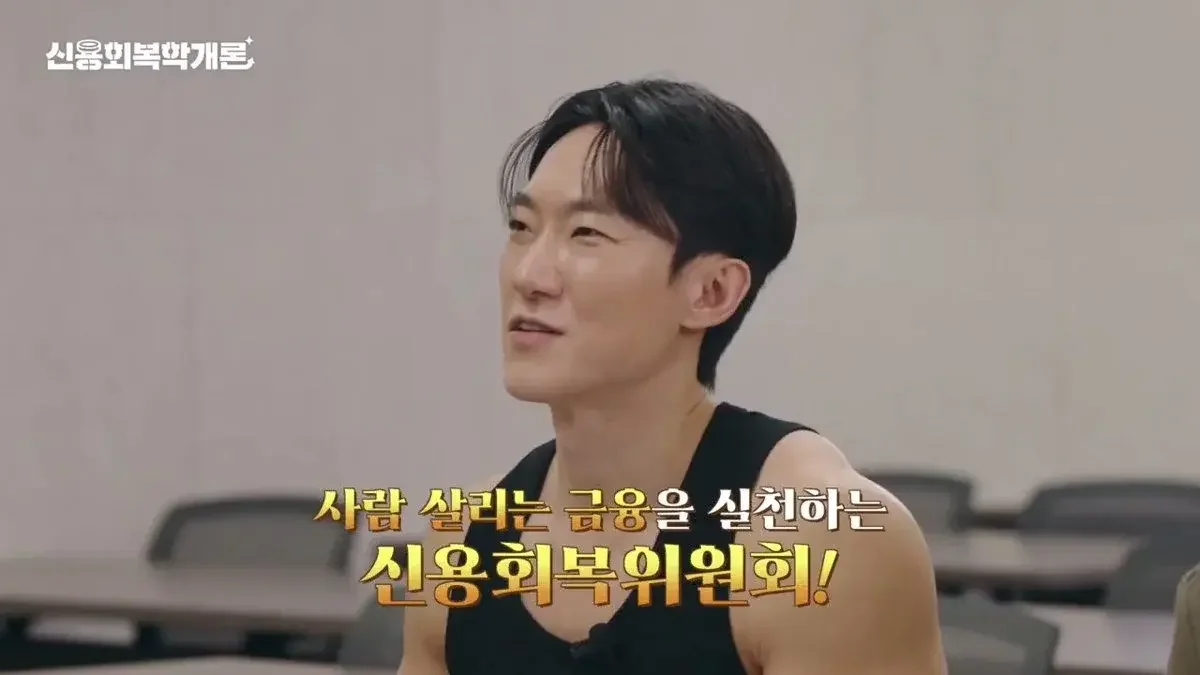
La Comisión de Recuperación de Crédito advierte que, si los intereses superan el límite legal del 20% anual, la nulidad podría alcanzar tanto al capital como a los intereses, especialmente en casos extremos donde el tipo llega al 6.000%.
Se ha dado a conocer que, en caso de sufrir daños por préstamos ilegales que superen el tipo de interés máximo legal, no solo los intereses excedentes podrían ser nulos, sino que, dependiendo de la situación, la totalidad del capital y los intereses podría quedar invalidada. Los consumidores financieros deben identificar con precisión los tipos de préstamos ilegales y, en caso de sufrir daños, responder solicitando ayuda a instituciones especializadas.
Aplicación de la 'nulidad de capital e intereses' al superar el 20% anual
Según el vídeo "Introducción a la Recuperación de Crédito" publicado por la Comisión de Recuperación de Crédito, el tipo de interés máximo legal permitido por la Ley de Limitación de Intereses en el país es del 20% anual. Las actividades de préstamo con intereses altos que superen este límite son claramente ilegales. En particular, según la Ley de Negocios de Préstamos, si se infringe el tipo de interés máximo legal, no solo la parte de los intereses que excede el límite será nula, sino que en ciertas condiciones puede producirse una situación en la que no sea necesario devolver ni el capital ni los intereses.
Específicamente, aunque existen casos en los que solo los intereses que superan el límite legal del 20% son nulos, en situaciones extremas de intereses ilegales, como cuando el tipo supera el 60%, se podría aplicar la normativa de nulidad que exime de devolver tanto el capital como los intereses. No obstante, esto es un mecanismo legal para castigar a los prestamistas ilegales, y es un asunto distinto al acto de un deudor que se niega deliberadamente a pagar el dinero prestado, ya que conlleva un proceso de restauración de la situación original conforme a los procedimientos legales.
Los tipos de préstamos ilegales se clasifican principalmente en cuatro categorías: préstamos con intereses altos que superan el límite legal, préstamos de entidades no registradas, cobros de deudas ilegales que incluyen amenazas o insultos, y estafas de préstamos que utilizan el engaño de préstamos como señuelo o emplean cuentas bancarias de terceros. Especialmente en la actualidad, se advierte de la necesidad de precaución, ya que aumentan los casos en los que se roban datos personales de teléfonos móviles mediante delitos de smishing al buscar palabras clave como "préstamos de pequeña cuantía" o "préstamos de emergencia" en internet.
Desde estudiantes víctimas de intereses del 6.000% anual: la realidad de los préstamos ilegales
Los daños por préstamos ilegales se manifiestan en todos los grupos de edad, pero se observa que la situación es especialmente grave entre los estudiantes, quienes son vulnerables ante la falta de información. Un representante de la Comisión de Recuperación de Crédito reveló, a través de un caso de consulta, el ejemplo de un estudiante que solicitó fondos a través de juegos en línea y fue sometido a un tipo de interés asesino que alcanzaba el 6.000% anual.
Las víctimas de estos casos suelen sufrir daños secundarios y terror psicológico, como el robo de sus datos personales del móvil que deriva en contactos con sus conocidos, o la publicación de mensajes en internet para burlarse del deudor. Dado que los préstamos ilegales trascienden los simples problemas monetarios para derivar en cobros de deudas acompañados de amenazas y coacción, existen límites claros para que la víctima pueda resolverlo por sí misma.
Uso de '1375' y la 'Comisión de Recuperación de Crédito' ante daños sufridos
Si se han sufrido daños por préstamos ilegales o se está recibiendo amenazas, se debe solicitar ayuda inmediata a instituciones especializadas. Si la víctima acude presencialmente con las pruebas almacenadas en su teléfono móvil, la Comisión de Recuperación de Crédito ofrece apoyo en la respuesta administrativa y judicial, como la organización de los datos para entregarlos a la Superintendencia de la Administración Financiera y a la Agencia de Policía. Además, desempeña el papel de conectar a los afectados con la Corporación de Ayuda Legal para recibir asistencia jurídica.
Cuando se requiera apoyo financiero, es seguro utilizar la Agencia de Fomento Financiero para la Clase Trabajadora o la Comisión de Recuperación de Crédito. La Agencia de Fomento Financiero para la Clase Trabajadora apoya los préstamos de fondos de política para pequeñas cuantías, mientras que la Comisión de Recuperación de Crédito se encarga de la reestructuración de deudas. Para utilizar servicios financieros institucionales en lugar de préstamos ilegales, es imprescindible verificar que la entidad prestamista esté registrada, y se recomienda consultar preferiblemente a través de la Agencia de Fomento Financiero para la Clase Trabajadora o la Comisión de Recuperación de Crédito.
Un representante de la Comisión de Recuperación de Crédito enfatizó: "El servicio de consulta integrada (1375) de la Comisión de Recuperación de Crédito y la Agencia de Fomento Financiero para la Clase Trabajadora actúa como una red de seguridad en el ámbito financiero. Cuando se encuentre en dificultades, no se esconda como si fuera un criminal, sino que resuelva el problema a través de instituciones especializadas".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.