
韩国家庭信贷余额达2030.5万亿韩元
韩国银行表示,截至2026年第三季度末,韩国家庭信贷余额达到2030.5万亿韩元,由于股市调整导致“其他贷款”减少,整体增幅较第二季度有所放缓。
截至2026年第三季度末,韩国家庭信贷余额达2030.5万亿韩元,因股市调整导致其他贷款减少4.9万亿韩元,整体增幅较第二季度有所收窄。
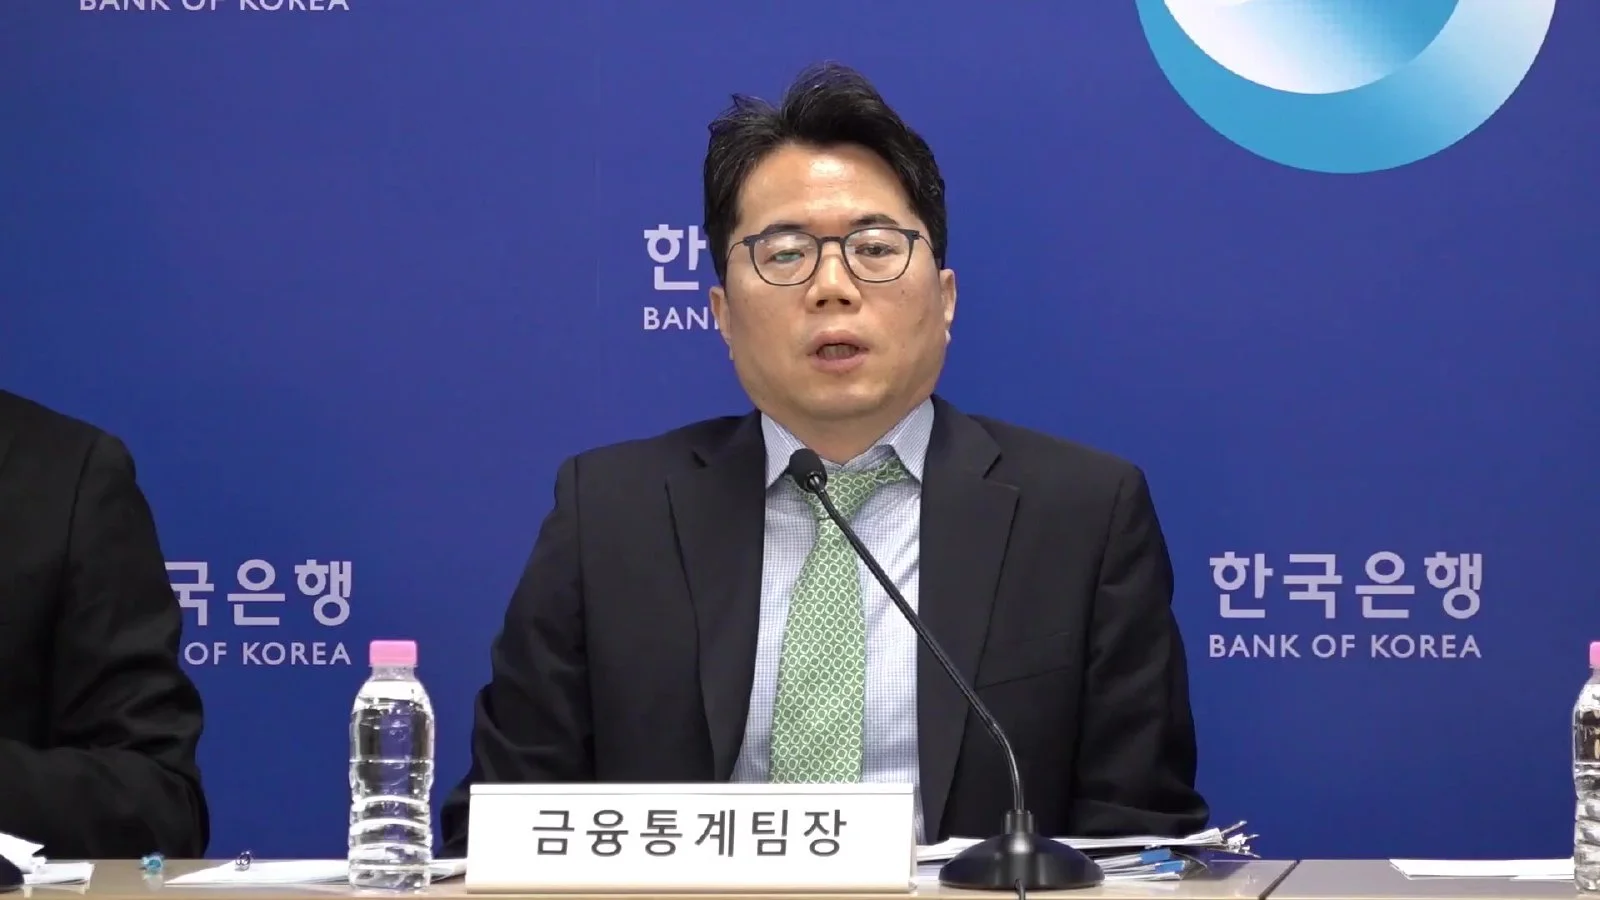
截至2026年第三季度末,韩国家庭信贷余额达到2030.5万亿韩元。该规模由家庭贷款与销售信贷合计而成,较第二季度的增幅有所收窄。
韩国银行在18日举行的“2026年第三季度家庭信贷(暂定)记者说明会”上,金融统计团队长Kim Seong-jun表示,第三季度家庭信贷余额较上一季度增加了8万亿韩元。其中,作为家庭信贷核心的家庭贷款为1896.8万亿韩元,销售信贷为133.7万亿韩元。整体增势较第二季度呈现放缓态势。
股市调整导致“其他贷款”减少4.9万亿韩元,住房贷款突破1200万亿韩元
家庭信贷增幅缩小的决定性原因是“其他贷款”转为减少。Kim Seong-jun团队长解释称:“在第三至第四季度期间,其他贷款减少了4.9万亿韩元,抑制了家庭信贷的整体增长。由于在第二至第三季度表现良好的股市在第三季度遭遇调整,导致存款银行信用贷款和证券公司信用额度减少的影响较大。”
相比之下,住房相关贷款仍维持在较高水平。第三季度住房相关贷款增加了9.6万亿韩元。Kim团队长表示:“随着住房买卖交易量和公寓预售量的减少,增幅较上一季度有所缩小。”特别是截至第三季度末,住房相关贷款余额已突破1200万亿韩元,创下历史最高水平。
从金融机构分类来看,存款银行家庭贷款增加了8.1万亿韩元,延续了增长势头,但由于住房相关贷款增势放缓且其他贷款减少,整体增幅有所下降。与之相反,储蓄银行、相互金融等非银行存款机构的贷款减少了1万亿韩元,转为下降趋势;包括保险公司和信贷专业公司在内的其他金融机构贷款也减少了2.4万亿韩元,同样转为减少。
销售信贷增加5万亿韩元,受家电退款等特殊因素影响
与家庭贷款形成对比的是,销售信贷增加了5万亿韩元,呈现出显著的上升势头。这是由于信用卡使用规模扩大所致。Kim团队长分析称:“尽管民间消费略显疲软,但销售信贷增加是因为部分企业开展了家电产品退款活动或长期分期付款优惠等特殊促销因素。”
此次销售信贷的增幅是第三季度以来历史第二大规模。
预计家庭债务率将低于80%,10月贷款增势为变量
对于未来家庭贷款的走向,出现了增量因素与减量因素并存的谨慎预测。政府管理家庭贷款的基调以及住房交易量的减少是抑制因素,但对房价上涨的预期、第四季度入住及预售量的扩大,以及随股市情况波动的信用贷款压力依然存在。
实际上,10月家庭贷款增加了超过6万亿韩元,再次呈现增长态势。Kim团队长表示:“从10月的数据来看,增长势头仍在持续,实际增加的规模还需要进一步确认数据。”
关于家庭债务率,则给出了积极的预测。Kim团队长预测称:“虽然家庭债务同比增加了3%左右,但由于名义GDP增长率远高于此,第三季度家庭债务率很可能低于80%。”不过,准确数值预计将在12月公布名义GDP以及明年1月公布家庭债务资金循环统计时得以确认。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。