
AIとサプライチェーンの変化がもたらす金融安定性をソウルで議論
AI技術の急激な革新とグローバル・サプライチェーンの構造的な再編が世界経済の不確実性を高める中、これらを診断するための国際的な金融専門家による議論がソウルで始まった。
国債金利の下落で金・銀が恩恵を受けるとの予測
経済YouTubeチャンネル「経済を読み解く男(キム・グァンソクTV)」で行われた対談にて、Wealth Guideのパク・ジェフン専務は、国債金利が下落に転じた際に最も恩恵を受ける資産として金と銀を挙げた。
年金運用は保険よりファンドへ、資産形成に最大4倍の差
年金口座の保有者のうち、実際に資金を納入して活用している割合は4割にとどまっており、残りの6割は年末調整の税額控除の恩恵を受けられていない。運用方法の違いにより、老後資産に2倍から最大4倍の差が生じる可能性がある。
退職金・年金の節税に「3・6・9・18」の数字を活用
ミレアセット投資・年金センターが、退職時期を迎える投資家向けに実戦的な節税戦略をまとめた書籍「年金投資家が必ず知っておきたい最低限の税金知識」を刊行した。
信用スコアの差で利息が5倍に、融資前の管理が重要
信用スコアの差が融資の利息負担に数百万円単位の差を生む。信用回復委員会は、スコア管理のコツや融資商品の選択順序、効率的な債務返済戦略について情報を公開した。
退職金の8〜9割が一時金受け取り IRP年金受給なら退職所得税を最大5割軽減、ホン・チュヌク氏が指摘
韓国の退職年金積立金の約75%は元利金保証型に偏り、過去10年の平均収益率は約2%台にとどまったという。ホン・チュヌク氏はDC型への転換とIRPでの年金受給を勧めた。
「退職後は月500万ウォン必要」… 40代の32%が夢見る老後設計
Mirae Asset Investment and Pension TVが実施したミニ調査によると、退職を控える世代ほど老後に必要なキャッシュフローを高く見積もる傾向があり、40代が最も高い関心を示しました。
誠実な返済者向けの少額融資、自動振替口座の登録時に注意すべき点は?
突然の資金難に直面している人々にとって、CCRSの少額融資は有用な支援策ですが、申請対象や返済方式、延滞時の不利益を正確に把握することが重要です。特に自動振替口座の登録において、既存の債務返済用口座と同じ口座を設定できない点などに注意が必要です。
「4万ウォンのバタフライ効果」…2027年から青年の「生涯初年金」を支援
老後の準備において重要な「加入期間」を確保するための戦略と、2027年から導入される青年のための新しい年金保険料支援制度について、金融投資YouTuberのパク・ゴムヒ氏と国民年金公団が解説しています。
ヨーロッパからアメリカへ資金移動、ホン・チュヌクが株式市場の変動を分析
エコノミストのホン・チュヌクは、最近の株式市場が揺れる背景として、アメリカの金利の影響とヨーロッパからの資金移動を挙げた。ウォン高が外国人投資家の韓国株売却を容易にする構図を説明し、投資姿勢に応じた下落局面への対応を示した。
相場予測より「崩れない仕組みを」 パク・ソヨン理事が語る投資原則とケリー基準
Shinyoung Securitiesのパク・ソヨン理事は、著書『徹底的にお金を学ぶ』をもとに、相場の予測よりも、どのような状況でも生き残れる原則と仕組みが資産管理の要だと強調した。クロード・シャノンとエドワード・ソープの事例を挙げ、賭ける比率とリスク管理の重要性を説明した。
「受給を遅らせれば毎年7%増額」国民年金の受給時期に正解はない
国民年金の枯渇への懸念が高まる中、受給時期をいつにするのが最も有利かについての分析が示された。受給を1年遅らせるごとに年金額が約7%増額される一方、受給時期の決定には個人の経済状況や健康状態を総合的に判断する必要がある。
ISA・年金貯蓄・個人型退職年金の活用法、損益通算と税額控除の特典が核心
代表的な節税口座であるISA(個人総合資産管理口座)、年金貯蓄、個人型退職年金(IRP)の具体的な活用法と、それぞれの税制上の特典について解説しています。
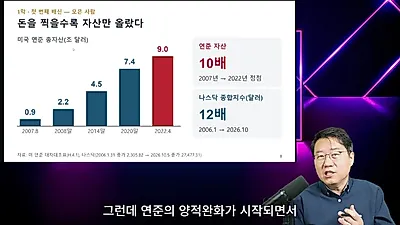
「預金すると貧しくなる時代」…40年の富の法則が覆された二度の裏切り
過去40年間の資産形成の公式が根本から揺らいでおり、低金利による貨幣価値の下落と、近年の金利反発による新たな変化が起きている。人工的な金利引き下げと量的緩和により、預金で資産を貯めてきた人々が資産価値の下落を経験する構造的な問題が生じている。
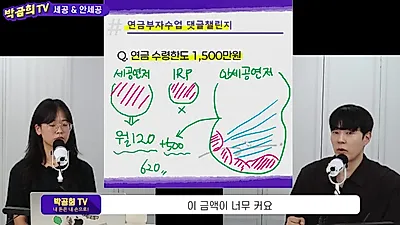
追納1,800万ウォン vs 年金貯蓄投資、国民年金の受取額を増やす選択は
国民年金の追納と個人年金貯蓄のどちらが有利かについて、YouTubeチャンネル「パク・ゴムヒTV」が具体的なシミュレーション結果を提示しました。
「所得519万ウォンまでは減額なし」…2026年に変わる国民年金制度の核心は
2026年7月1日から施行される国民年金制度の改編により、所得活動を行う受給者の年金減額基準や保険料率などが変更されます。所得がある受給者の減額基準が緩和されるほか、保険料率の段階的な引き上げやクレジット制度の拡大が行われます。
「資産より所得を守るべき」…貯蓄率60%の50代夫婦の老後への悩みにキム・ギョンピルが助言
貯蓄率60%に達する50代の夫婦が、子供の資金管理や不動産資産の処分について相談し、マネートレーナーのキム・ギョンピル氏は、資産価値の上昇よりも退職後のキャッシュフロー確保を優先すべきだと助言した。
「設計士が大丈夫だと言っても」…乳房の石灰化・高濃度乳房、がん保険金が受け取れないことも
乳房の石灰化や高濃度乳房など、定期検診で見つかる疾患が告知義務違反となり、がん診断給付金の支払いが拒否される恐れがある。設計士の案内を信じて病歴を伝えなくても、法的な責任は契約者本人にあり、保険会社は書類や録音に基づいて判断するため注意が必要だ。
前立腺がんの診断給付金を請求したが…「再検査勧告」の記録により保険金の支払いが拒絶
前立腺がんの診断を受けて保険金を請求したものの、過去の診療記録に残った「再検査勧告」の文言を理由に、保険契約の解除や保険金の支払拒絶が発生しており、注意が必要だ。
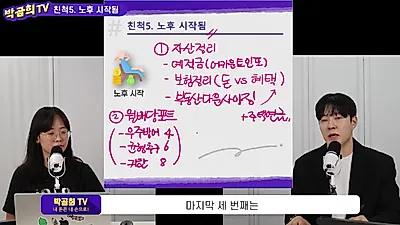
「退職金3億ウォン、一度に投資するのが負担なら」…据置式を積立式に変える戦略
退職を控えた人々に向けて、退職年金(IRP)の管理および運用戦略が提示されました。まとまった退職金を一度に投資するリスクを避けるため、短期金融商品に預けてから分割して投資する「据置式の積立式化」戦略が紹介されています。
「年金は多ければ多いほど良い」…オーストリアの「Active Pension」モデルを通じた韓国型改革の提言
韓国の高齢化が進む中、老後の所得保障について単純な現金支給を超えた制度的代替案が必要であるとの分析が出た。毎週月曜日にリアルタイム相談を行う「年金博士ライブ」では、国民年金から退職年金、個人年金、住宅年金まで多様な年金制度を扱い、老後準備の重要性を強調した。
「年金は健康保険料免除?」…国民・退職・個人年金の賦課基準を総整理
老後の準備における年金受給時、年金の種類によって健康保険料の賦課基準が異なるため、事前の対策が必要であることが報じられています。
「70歳以降の住宅年金の活用を推奨」…68年生まれから早期受給が可能になる国民年金
国民年金の受給時期を控えた50〜60代に向けた資産管理戦略が重要視されており、1968年生まれからは早期の老齢年金受給が可能になるため、健康状態や所得に応じた戦略的な選択が求められている。
国民年金減額基準の緩和…60歳受給時に105万ウォン受給可能
今年から国民年金法の改正により、年金受給額を減らす減額制度と加入期間を認めるクレジット制度が変更される。キム・イヌン代表はYouTubeチャンネル「財テクはヒキガエル税理士」に出演し、改正された国民年金法の主な内容と効率的な年金受給戦略を説明した。
AIとサプライチェーンの変化がもたらす金融安定性をソウルで議論
国債金利の下落で金・銀が恩恵を受けるとの予測
年金運用は保険よりファンドへ、資産形成に最大4倍の差
退職金・年金の節税に「3・6・9・18」の数字を活用
信用スコアの差で利息が5倍に、融資前の管理が重要
退職金の8〜9割が一時金受け取り IRP年金受給なら退職所得税を最大5割軽減、ホン・チュヌク氏が指摘
「退職後は月500万ウォン必要」… 40代の32%が夢見る老後設計
誠実な返済者向けの少額融資、自動振替口座の登録時に注意すべき点は?
「4万ウォンのバタフライ効果」…2027年から青年の「生涯初年金」を支援
ヨーロッパからアメリカへ資金移動、ホン・チュヌクが株式市場の変動を分析
相場予測より「崩れない仕組みを」 パク・ソヨン理事が語る投資原則とケリー基準
「受給を遅らせれば毎年7%増額」国民年金の受給時期に正解はない
ISA・年金貯蓄・個人型退職年金の活用法、損益通算と税額控除の特典が核心
「預金すると貧しくなる時代」…40年の富の法則が覆された二度の裏切り
追納1,800万ウォン vs 年金貯蓄投資、国民年金の受取額を増やす選択は
「所得519万ウォンまでは減額なし」…2026年に変わる国民年金制度の核心は
「資産より所得を守るべき」…貯蓄率60%の50代夫婦の老後への悩みにキム・ギョンピルが助言
「設計士が大丈夫だと言っても」…乳房の石灰化・高濃度乳房、がん保険金が受け取れないことも
前立腺がんの診断給付金を請求したが…「再検査勧告」の記録により保険金の支払いが拒絶
「退職金3億ウォン、一度に投資するのが負担なら」…据置式を積立式に変える戦略
「年金は多ければ多いほど良い」…オーストリアの「Active Pension」モデルを通じた韓国型改革の提言
「年金は健康保険料免除?」…国民・退職・個人年金の賦課基準を総整理
「70歳以降の住宅年金の活用を推奨」…68年生まれから早期受給が可能になる国民年金