
韩国银行暗示将进一步加息……针对2000万亿家计负债与物价的“小锄头”策略
韩国银行暗示可能进一步提高基准利率,以维持紧缩货币政策,旨在通过先发制人的措施抑制物价上涨并遏制已突破2000万亿韩元的家计负债。
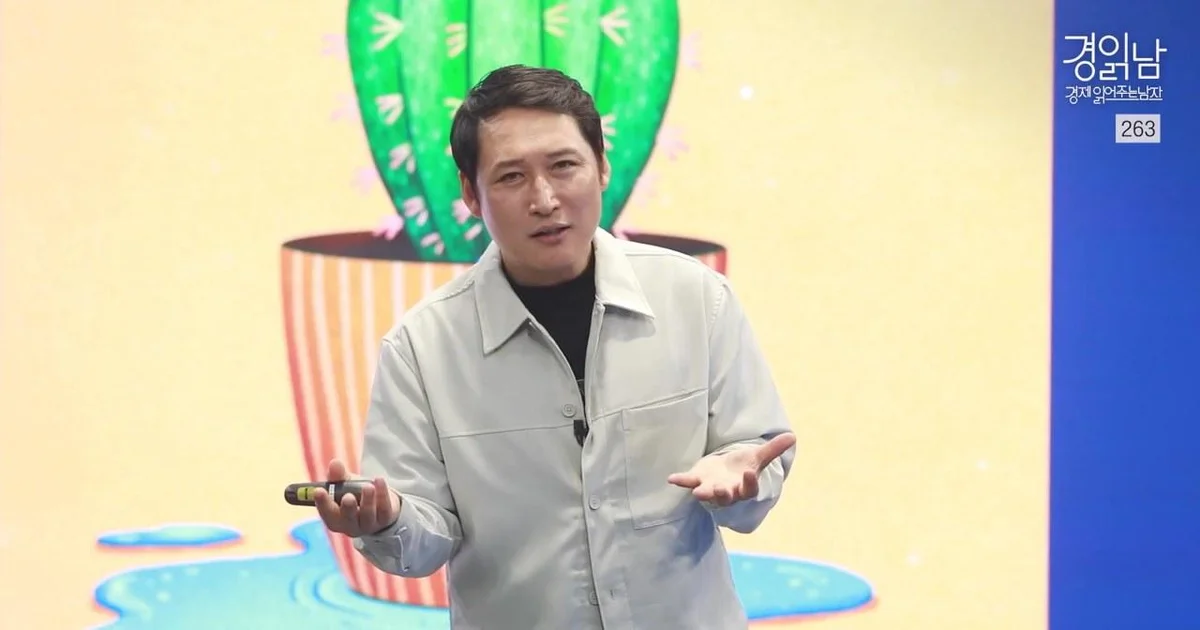
韩国银行暗示有可能进一步提高基准利率,预计将继续维持紧缩货币政策。在近期连续两次实施加息后,韩国银行似乎判断为了稳定物价和抑制家计负债,需要采取先发制人的应对措施。
“不愿以铲子应对本可用小锄头解决的问题”……先发制人加息的背景
根据“解读经济的男人”的视频显示,韩国银行在今年7月和8月连续实施了基准利率上调。与此前维持2.5%基准利率长达一年多的举动相比,这是一个非常异常的决定。出演者引用韩国银行申铉松总裁的发言分析称,这具有强烈的“保险式加息”性质,旨在物价上涨趋势扩散之前提前加息进行应对。申总裁提到的“物价上涨正在扩散的过程中,必须在扩散之前先行实施加息”这一意图,被解读为为了防止日后物价进入失控状态而不得不“用铲子去堵”的情况,从而采取“用小锄头解决”的先发制人措施。申总裁还曾表示:“我们将一直应对,直到确信通胀率将稳定收敛至2%的目标水平为止。”
事实上,近期的物价指标支持了紧缩的必要性。视频指出,通胀率未能稳定在2%的目标区间,而是维持在3%左右,特别是8月通胀率在9月初公布的结果显示,核心通胀率飙升至3.4%。此外,进口物价上涨率以美元计为9%,以韩元计为18.7%,呈现强劲上涨趋势,考虑到这将在约3个月的滞后期后对消费者物价产生影响,分析认为为了稳定物价,迅速应对是不可避免的。
2000万亿家计负债与房地产市场稳定化的相关性
在金融稳定方面,突破2000万亿韩元的家计负债问题成为了核心变量。在家庭贷款构成中,住房抵押贷款占比自2020年以来持续增加的情况下,加息起到了抑制家计贷款剧增的作用。出演者解释说,虽然加息在贷款人个人层面存在增加利息负担的一面,但结果上具有降低额外贷款依赖度并防止家计负债规模急剧扩张的效果。
特别是针对以首尔为中心的房地产市场上涨趋势,分析认为加息可以减少住房投资能力,从而起到引导市场稳定化的作用。出演者评价称:“并不是为了稳定房地产市场而加息,而是加息的效果影响了房地产市场的稳定化。”此外,还推测现政府的房地产市场稳定化努力与货币政策可能具有某种政策协同的性质。这包含了从政务感官或政策协同层面来看,加息可以为房地产市场稳定化做出贡献的观点。
韩美利差缩小与汇率稳定化展望
在外部环境方面,韩美基准利率差距的变化正作为汇率稳定的主要变量发挥作用。韩国银行的加息趋势导致了与维持相对高利率的美国之间的利差缩小,这正成为诱导韩元兑美元汇率稳定化的因素。出演者将此货币政策基调作为“2026年底韩元兑美元汇率将降至1,300韩元区间以下”这一既有预测的依据。此外,他还解释说,美国与日本、美国与欧元区之间的利差缩小现象,也可能成为导致美元指数下跌并诱导韩元兑美元汇率下降的因素。
不过,也有分析认为,韩国银行所看好的适宜汇率水平可能不是目前的1,300韩元区间,而是1,200韩元区间。为了让汇率显示出更加稳定的趋势,维持比目前更高水平的利率可能更有利,这将成为决定未来货币政策走向的主要因素。韩国银行未来的点阵图也显示,基准利率将停留在3.25%至3.5%区间之间,并为进一步加息留出了空间。出演者对此比喻称,申铉松总裁拥有“小锄头爪”,美联储主席鲍威尔隐藏着“鹰爪”,而美联储理事Kevin Austin则隐藏着“鸽爪”,以此解释了各国货币政策的性质。
0评论
当前已关闭评论功能。