
半导体价格接近顶点论……“P时代”结束,“Q时代”将至吗
半导体产业正面临从以价格为中心的增长(P)向以出货量为中心的增长(Q)的范式转移。专家分析认为,尽管AI基础设施投资爆发改变了需求结构,但利率等宏观经济变量可能会调节投资速度。
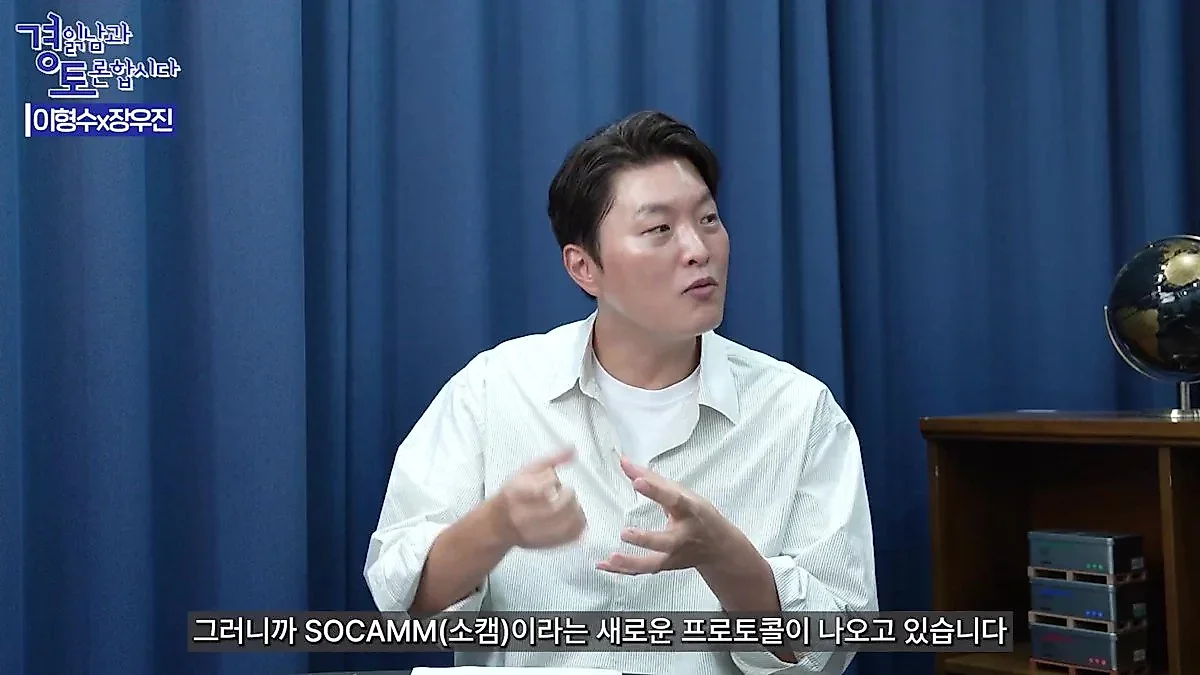
半导体产业正面临从以价格为中心的增长(P)向以出货量为中心的增长(Q)的范式转移。尽管AI基础设施投资爆发改变了需求结构,但有分析认为,利率等宏观经济变量可能会调节投资速度。
在经济YouTube频道“解读经济的男人(金光石TV)”进行的这场讨论中,半导体专家Lee Hyeong-su作家、泛成功者张禹珍代表以及金光石教授参与其中,对半导体市场的过去与未来进行了诊断。他们一致认为,当前半导体市场正处于价格上涨率放缓、销量增加的“Q周期”过渡期。
“与过去不同的AI基础设施需求……从通用型转向定制型”Lee Hyeong-su作家将当前的科技周期定义为以10年为单位的革命,并从资产市场的角度分析称,目前已进入周期的后半段。李作家解释说:“资产市场从2023年开始波动,正从价格主导的‘P(Price)周期’转向出货量主导的‘Q(Quantity)周期’。”他认为,由于这次10年周期的周期从2023年开始,到明年上半年为止,资产增长的机会可能会持续。
李作家认为此次周期不同于过去的核心依据是供需结构的改变。过去,存储半导体是随智能手机或PC等消费电子(B2C)景气度敏感波动的“通用产品(Commodity)”。但现在的需求具有强烈的由开发生成式AI的“超大规模厂商”主导的基础设施性质。李作家解释称,由于基础设施即使在经济恶化时也存在维护需求,因此不会像过去那样对经济波动表现得极其敏感。
供应方面也察觉到了变化。过去是以根据库存量价格剧烈波动的通用产品为中心,但现在像HBM(高带宽内存)这种针对特定用途的“定制型产品(Specialty)”占比正在扩大。李作家分析称:“为了生产HBM而转换现有的DDR5产线时,会发生相对于相同的晶圆投入量导致产量减少的侵蚀效应”,这种供应限制可以支撑Q周期。此外,他补充说,支持CPU的新协议如“插槽(Socket)”等定制型产品的扩散正在改变供应结构。
利率变量与特朗普风险……价格顶点时期存在分歧
关于半导体价格(P)何时达到顶点,专家们的观点存在分歧。Lee Hyeong-su作家预测,即使价格上涨率放缓,价格水平本身也会维持,到明年中期(2027年上半年)为止,将持续向顶点缓慢上升的趋势。
另一方面,张禹珍代表对宏观经济环境带来的变量提出了警告。张代表指出:“基础设施投资具有强烈的需要筹集资金的‘资本支出(CAPEX)’性质,因此对利率非常敏感。”他指出,由于特朗普前总统相关议题等政治变量导致利率路径变得不确定时,基础设施投资的速度可能会比预期更慢。他特别提到,今年6月市场受到冲击的原因之一是在现金流枯竭的状态下开始了投资,并表示由于利率原因,供需失衡可能快速得到缓解,即价格顶点有可能比预期提前到来。
金光石教授提出了市场提前反应的可能性。金教授分析称:“美国纳斯达克在刷新前高并表现强劲,但韩国综合股价指数被困在箱型区间的原因之一,是价格顶点的担忧已经反映在市场中了。”他根据Micron等主要企业的指引,谨慎预测价格顶点将在2026年第四季度或最迟在2027年第一季度之间。
“Q时代”将带来的资产市场情景
对于价格顶点之后的市场走向,专家们强调“Q(出货量)的增长”是核心。Lee Hyeong-su作家预判称:“Q周期的基本前提是在价格软着陆(Soft Landing)的同时,出货量实现突破。”他认为,即使价格上涨率降低,只要销量增加并实现整体增长,资产市场就能做出积极反应。
最乐观的情景是价格没有暴跌,而是以个位数水平缓慢上升(呈爬升态势),同时出货量爆发。分析认为,在这种情况下,市场可以获得比预期更强大的上升动力。李作家补充说,考虑到目前Micron的毛利率已达到82%,且存储三大厂商的营业利润率处于70%中后期,价格很难再进一步升高。他也以NVIDIA在指引中降低毛利率为依据进行了说明。最终,未来半导体市场的观察重点在于,如何在将价格跌幅最小化的同时,向市场供应尽可能多的出货量。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。