
Teoría de que los precios de los semiconductores están cerca de su punto máximo... ¿Termina la 'Era de la P' y comienza la 'Era de la Q'?
La industria de los semiconductores se prepara para un cambio de paradigma de un crecimiento basado en el precio (P) a uno basado en la cantidad (Q). Aunque la inversión en infraestructura de IA ha cambiado la estructura de la demanda, variables macroeconómicas como los tipos de interés podrían regular la velocidad de la inversión.
La industria de los semiconductores se encuentra ante un cambio de paradigma, pasando de un crecimiento centrado en el precio (P) a un crecimiento centrado en la cantidad (Q). Aunque la inversión en infraestructura de IA ha explotado y ha cambiado la estructura de la demanda, surge el análisis de que las variables macroeconómicas, como los tipos de interés, podrían regular la velocidad de la inversión.
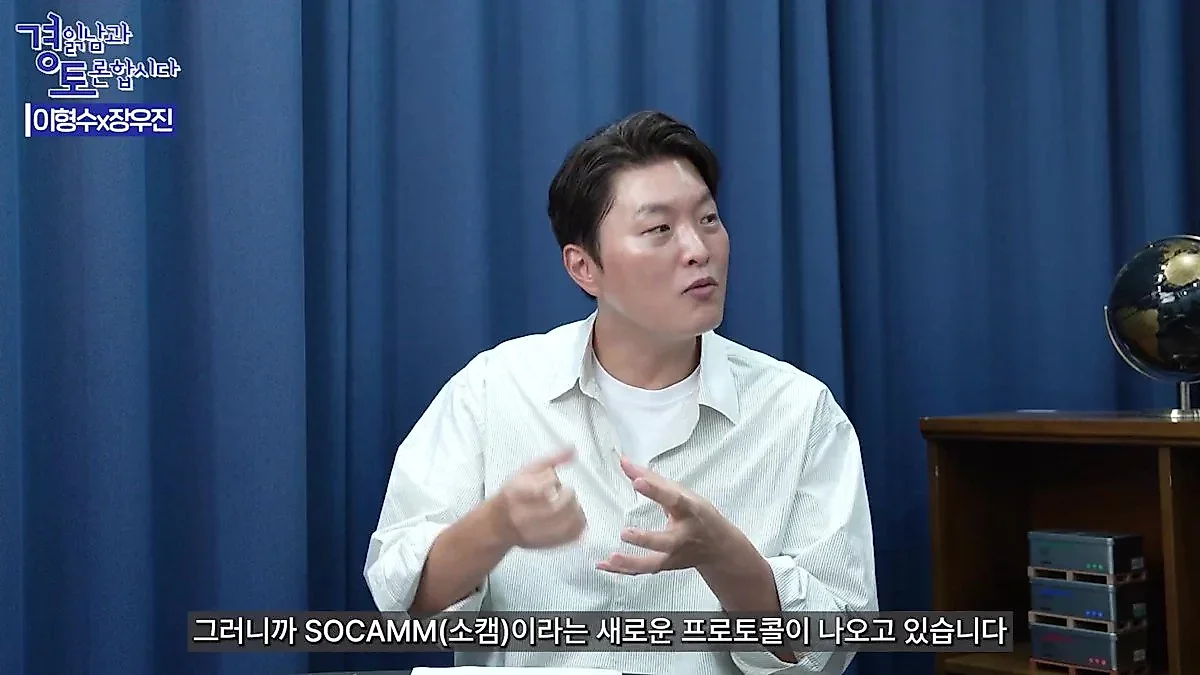
En este debate presentado por el canal de YouTube 'The Man Who Explains the Economy (Kim Kwang-seok TV)', participaron el escritor y experto en semiconductores Lee Hyeong-su, el CEO de Bumseong Gongja Jang U-jin y el profesor Kim Kwang-seok para diagnosticar el pasado y el futuro del mercado de semiconductores. Coincidieron en que el mercado de semiconductores actual se encuentra en un periodo de transición hacia un 'ciclo Q', donde el volumen de ventas aumenta mientras la tasa de crecimiento de los precios se ralentiza.
"Demanda de infraestructura de IA diferente al pasado... de productos genéricos a productos bajo pedido"
El escritor Lee Hyeong-su definió el ciclo tecnológico actual como una revolución de 10 años y analizó que, desde la perspectiva del mercado de activos, ya se ha entrado en la fase final del ciclo. Lee explicó: "El mercado de activos comenzó a moverse en 2023, y está pasando del 'ciclo P (Price)', donde el precio lideraba el crecimiento, al 'ciclo Q (Quantity)', donde la cantidad es la que lidera". Dado que este ciclo de 10 años comenzó en 2023, consideró que las oportunidades de crecimiento de los activos podrían persistir hasta la primera mitad del próximo año.
La base fundamental de por qué Lee ve este ciclo de forma diferente al pasado es el cambio estructural en la oferta y la demanda. En el pasado, los semiconductores de memoria eran 'productos genéricos (Commodity)' que reaccionaban con sensibilidad a los ciclos económicos de los productos de consumo (B2C), como los smartphones o los PC. Sin embargo, la demanda actual tiene un fuerte carácter de infraestructura, liderada por los 'Hyper Scalers' que desarrollan IA generativa. Según la explicación de Lee, la infraestructura no se mueve de forma extremadamente sensible a las fluctuaciones económicas como antes, ya que existe una demanda de mantenimiento incluso si la economía empeora.
También se detectan cambios en el lado de la oferta. Antes, el enfoque estaba en productos genéricos cuyos precios cambiaban drásticamente según los niveles de inventario, pero ahora aumenta la proporción de 'productos bajo pedido (Specialty)' diseñados para usos específicos, como la HBM (memoria de alto ancho de banda). Lee analizó que "si se convierte la línea DDR5 existente para producir HBM, se produce un efecto de canibalización donde la producción disminuye en comparación con la misma cantidad de entrada de obleas (wafers)", y que esta limitación de la oferta podría respaldar el ciclo Q. Además, añadió que la expansión de productos bajo pedido, como el nuevo 'Socket' que soporta la CPU, está cambiando la estructura de la oferta.
Variables de tipos de interés y riesgo Trump... opiniones divergentes sobre el pico de precios
Las opiniones de los expertos divergieron sobre cuándo alcanzará su punto máximo el precio (P) de los semiconductores. El escritor Lee Hyeong-su pronosticó que, aunque la tasa de crecimiento de los precios se ralentice, el nivel de precios en sí se mantendrá, y se espera que continúe una tendencia de ascenso gradual hacia el pico hasta mediados del próximo año (primera mitad de 2027).
Por otro lado, el CEO Jang U-jin advirtió sobre las variables según el entorno macroeconómico. Jang señaló: "La inversión en infraestructura tiene un fuerte carácter de 'CAPEX (inversión en capital)', que requiere financiamiento, por lo que es muy sensible a los tipos de interés", e indicó que si la trayectoria de los tipos de interés se vuelve incierta debido a variables políticas, como los asuntos relacionados con el expresidente Trump, la velocidad de la inversión en infraestructura podría ser más lenta de lo esperado. Mencionó especialmente que una de las razones por las que el mercado sufrió un impacto en junio de este año fue el inicio de inversiones con un flujo de caja seco, dejando abierta la posibilidad de que el desajuste entre oferta y demanda se resuelva rápidamente debido a los tipos de interés, es decir, la posibilidad de que el pico de precios se adelante más de lo previsto.
El profesor Kim Kwang-seok planteó la posibilidad de que el mercado ya haya descontado esta información. Kim analizó: "El Nasdaq de Estados Unidos muestra fortaleza alcanzando nuevos máximos, pero una de las razones por las que el KOSPI de Corea está atrapado en un rango lateral es porque la preocupación por el pico de precios ya se está reflejando en el mercado". Basándose en las guías de empresas principales como Micron, predijo con cautela que el pico de precios ocurrirá entre el cuarto trimestre de 2026 o, a más tardar, el primer trimestre de 2027.
Escenarios del mercado de activos que traerá la 'Era de la Q'
Respecto al flujo del mercado tras el pico de precios, los expertos enfatizaron que el 'crecimiento de la Q (cantidad)' es la clave. El escritor Lee Hyeong-su predijo que "la premisa básica del ciclo Q es que la cantidad aumente mientras los precios experimentan un aterrizaje suave (Soft Landing)", y que si el volumen de ventas aumenta aunque la tasa de crecimiento de los precios sea baja, el mercado de activos podría reaccionar positivamente.
El escenario más optimista es que los precios no caigan bruscamente, sino que aumenten gradualmente en niveles de un solo dígito mientras el volumen de ventas explota. En este caso, el análisis sugiere que el mercado podría obtener un impulso de ascenso más fuerte de lo esperado. Lee añadió que, dado que el margen de beneficio bruto actual de Micron alcanza el 82% y los márgenes de beneficio operativo de las tres principales empresas de memoria están en los niveles medios-altos de los 70%, no será fácil que los precios suban más desde este punto. También citó como base el hecho de que NVIDIA también está reduciendo su margen de beneficio bruto en sus guías. En última instancia, el punto clave para observar en el futuro mercado de semiconductores dependerá de cuánto volumen pueda suministrarse al mercado minimizando la caída de los precios.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.