
2027年或迎来降息预期,AI产业调整期能否顺利结束?
在AI产业增长与基础设施投资持续性引发市场波动之际,专家通过讨论预测,2027年起宏观经济环境可能发生剧变,并开启新的流动性行情。
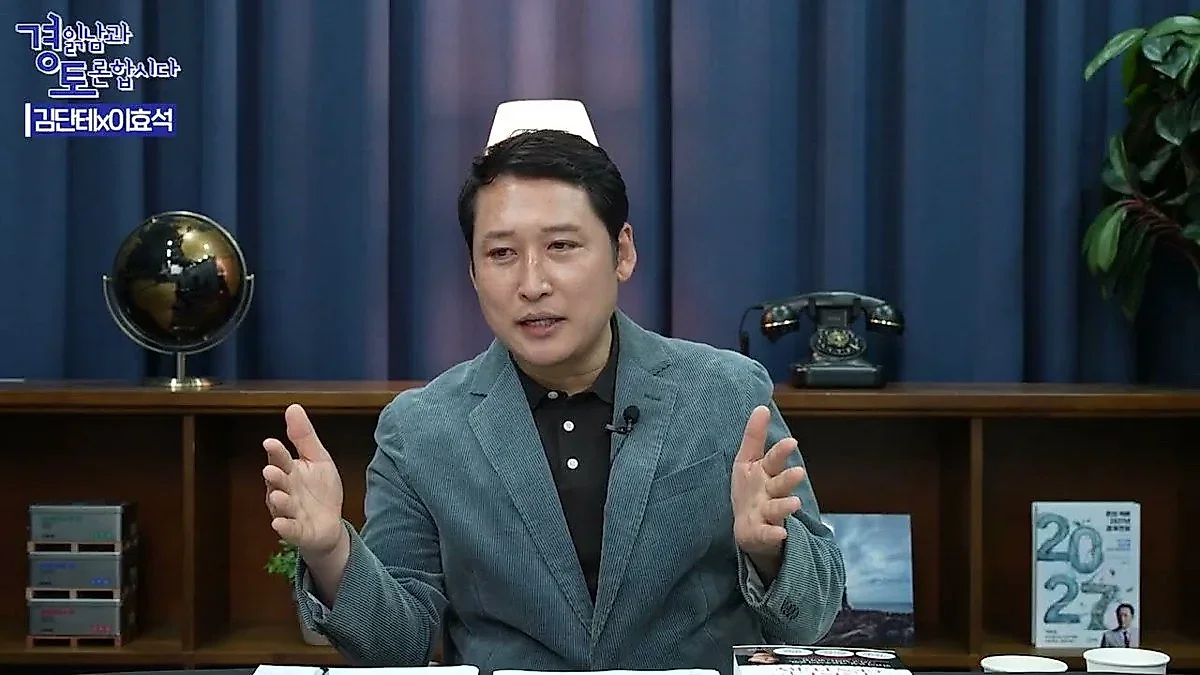
随着市场对人工智能(AI)产业增长势头及基础设施投资持续性的质疑加剧,市场波动性不断放大。有预测指出,以2027年为基点,宏观经济环境可能发生剧变,并可能开启新的流动性行情。针对近期AI相关企业的调整期究竟是由于需求不足,还是受利率与成本问题影响的暂时阵痛,专家们展开了深入讨论。
在“解读经济的男人(金光锡TV)”提供的本次三方讨论中,Lee Hyo-seok代表、Kim Dante代表与Kim Kwang-seok教授共同参与,就AI基础设施企业的业绩前景及宏观经济变量交换了意见。讨论的核心集中在当前的AI相关股价调整处于何种阶段,以及未来的利率、物价和政治变量将如何决定市场走向。
GPU租赁价格与内存价格仍处于“高点”……基本面稳固
目前对于AI产业调整期的看法存在分歧。Kim Dante代表诊断认为,当前的调整尚处于开始阶段,并将AI数据中心及计算需求的持续性作为核心问题。他特别注意到GPU(图形处理器)租赁价格仍维持在较高水平。Kim代表指出:“大多数GPU租赁价格目前接近历史最高点或处于极高水平,”并以AWS或Nebius等云服务企业不断上调合同价格作为依据。
这种现象在内存半导体市场同样存在。由于DRAM现货价格也维持在高位,分析认为AI基础设施相关企业的基本面依然稳健。Lee Hyo-seok代表指出:“AI基础设施公司的业绩大多会表现良好,”并强调市场担心的并非眼下的业绩,而是2026年下半年之后的持续性。市场参与者认为,到2026年下半年为止,企业业绩几乎没有下滑的可能性,但他们对2027年下半年及2028年感到担忧。
不过,企业间合同结构引发的风险被视为一个变量。有观点指出,由于CoreWeave等企业此前签署了GPU固定价格长期合同,在当前价格飙升的时期,可能会面临确保盈利能力的困难。这类似于在利率下降时期持有固定利率贷款的情况,可能会出现即便支付违约金也试图变更合同的“混乱”信用风险区间。Kim Kwang-seok教授提到这种信用风险与市场风险的不同之处,并补充道:“市场风险是承认自己的错误,而信用风险则可能表现为认为对方赖账而引发法律纠纷等混乱局面。”
特朗普中期选举与油价涨幅将决定“天气”
Kim Kwang-seok教授并未过度关注产业板块的波动,而是将目光投向宏观经济的“天气”,并提出了相关情景。Kim教授将美国的政治状况、油价与物价涨幅联系起来,预测市场走向。首先,针对美国,他分析认为特朗普政府在面临中期选举时,会努力维持贡献了GDP增长约三分之二的资本投资。但由于国会权限问题,选举后的投资意愿可能会有所减弱。根据Polymarket目前的预测,共和党胜选的可能性相当高,这可能导致在需要通过国会的预算权限等方面出现限制性运作。
其中,国际油价与物价涨幅的关系尤为引人注目。Kim教授预测:“2026年国际油价涨幅达到顶峰后,即使2027年油价维持在高位,其涨幅本身也将大幅回落。”其逻辑是,在2025年从50美元增长到2026年100美元(涨幅近两倍)之后,即使2027年油价维持在100美元以上,涨幅也将趋于0%。由于物价涨幅是基于同比计算的算术特性,分析认为从2027年初(2月或3月)开始,涨幅将进入大幅下降区间。
Kim教授预言:“从2027年开始,对加息的警惕感将消失,反而会产生降息预期。”他进一步认为:“届时财政政策与货币政策都将采取扩张性动作,从而提供大量的流动性。”对于韩国而言,可能会出现类似超额税收等案例中的财政投入,这种趋势可能延续至2027年的流动性行情。这暗示当前的调整区间可能是为了过渡到2027年流动性行情的过程。
降息带来的“魔法”……非科技企业投资能力恢复
讨论最后回归到利率对市场的影响力。Kim Dante代表将利率形容为“魔法钥匙”,并认同降息是能够解决所有问题的核心变量。他指出,在今年7月韩国综合股价指数调整期间,非科技企业即便想投资AI基础设施,也因高国债利率导致发行公司债的成本过高而犹豫不决。也就是说,高国债利率传导至公司债利率,抑制了非科技企业的投资能力。
最终,AI产业的持续增长取决于利率路径。一旦利率下降,企业的融资成本降低,这将再次成为支撑AI数据中心及计算需求的核心动力。专家们期待,即便当前的调整会经历混乱的信用风险,但只要与降息基调相结合,AI产业基本面再次受到关注的时刻终将到来。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。