
产油国不再抢购美债,全球一边加息一边放水,国债收益率冲上24年高位
据解读经济的男人(金光锡TV)的分析,地缘政治风险、货币紧缩与财政扩张的错位,以及战争和选举推动的扩张财政,共同把国债收益率推至2002年以来24年来的最高位。
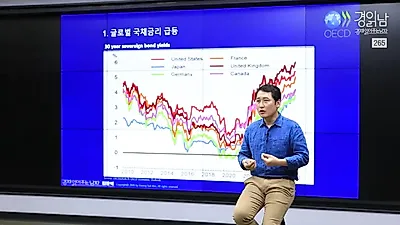
中东冲突自2月底爆发后一直未平息,产油国对美国国债的购买转趋消极;与此同时,各国一边加息一边扩张财政,国债收益率升至2002年以来24年来的最高位。
这一分析由解读经济的男人(金光锡TV)发布,指出推高国债收益率的核心变量共有三个,并揭示了当前市场面临的结构性矛盾:利率面临上行压力,市场上释放的资金反而在增加。其中第二个变量也是最关键的一个,即货币政策与财政政策的错位。为应对通胀,世界主要国家都在加息,推行紧缩性货币政策:韩国银行在7月、8月连续加息,美国在9月加息,欧元区和日本也各加息两次。财政政策却仍保持放钱的扩张基调。Kim Kwang-seok教授将这种局面形容为“介于债务风险与流动性的甜头之间”。
加息的同时大量发债:被国债“撑”出来的流动性
财政扩张意味着政府大规模发行国债,发行量增加,国债收益率便承受上行压力。过去通常是央行降息、同时放松财政;如今却是一边加息,一边大量发债花钱,属于罕见的局面。国债收益率因此飙升,但政府投入的财政资金同时在向市场供给流动性。借债花钱在短期内带来了流动性这一“甜头”。
结果是流动性确实释放出来了,却是以推高国债收益率的方式释放。正是这种错位,让国债收益率冲到了历史级高位。
战争、选举与油价:扩张财政背后的推手
这种扩张财政在推高国债收益率的同时向市场供给流动性,起到防止资产市场崩溃的防御作用。利率上升通常会压制资产市场,但在政府投放流动性的支撑下,股价并未暴跌,而是维持区间震荡,或出现个别板块走强。美国受扩张性财政政策影响,尤其呈现强劲上涨的特征。那么,各国为何不顾利率上行压力仍推行扩张财政?Kim Kwang-seok教授认为,主因是美国中期选举和交战国的处境。美国在中期选举前正考虑大规模投入财政资金;处于战争中的国家,因能源储存、运输和石油钻探设施等遭到破坏,需要承担重建费用,还要负担巨额军费,通过发行国债筹资不可避免。
韩国虽非交战国,也在承受战争带来的经济冲击。发放灾难补助金、实施能源最高限价制以遏制物价飙升等财政投入仍在持续。受此影响,今年全球经济增长率处于疫情以来的最低水平。不过,韩国凭借作为AI价值链一环的半导体产业,缓解了这种冲击。三星电子第三季度初步营业利润突破100万亿韩元,半导体出口激增,成为经济的支柱。
第一个变量则是地缘政治风险。中东战争等地缘紧张局势升级会推高国际油价,进而刺激通胀预期,加大加息压力。视频称,中东风险自2月底开始后一直未能结束,霍尔木兹海峡的紧张局势等地缘因素正直接影响油价和通胀。过去,油价上涨令产油国赚取巨额利润,它们用这笔收益大举买入美国国债,为稳定利率做出贡献。2022年俄乌战争期间,沙特阿美录得100万亿至120万亿韩元的历史级营业利润,成为国债的买盘力量,便是典型例子。但近来情形有所不同:尽管油价上涨,中东产油国对买入美国国债却表现消极。这意味着,对美国国防力量可能无法完全保护盟友的不安,以及地缘不确定性,正作为供需因素抑制国债需求。地缘不安引发油价上涨,又导致国债买盘减弱,结构性变化正在发生。Kim Kwang-seok教授解释说,地缘因素通过油价上涨,同时触及宏观因素(通胀)和供需因素(国债购买减少),是一种复合性原因。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。