
“财政政策力量比货币政策大两倍以上”……将改变2027年经济走向的“财政主导”时代即将登场
经济专家金光石教授在视频中分析称,2027年经济走向的核心变量将从货币政策转向“财政主导”,届时财政政策与货币政策的走向可能出现背离。
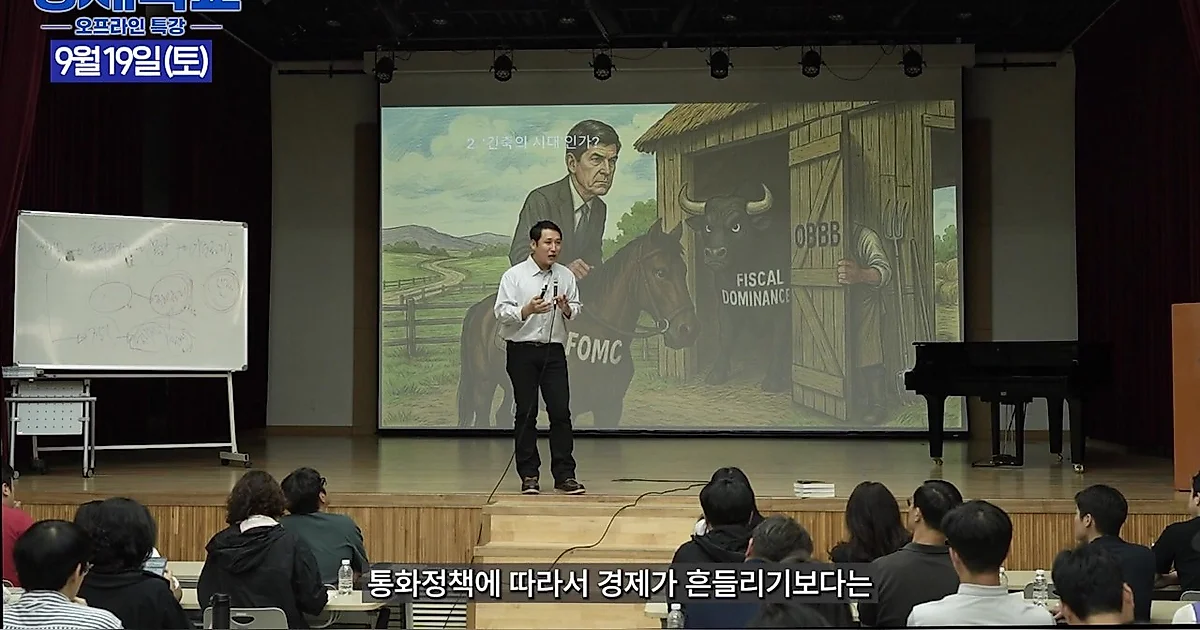
预计将决定2027年经济走向的核心变量将不是货币政策,而是“财政政策”。分析认为,如果说此前财政政策与货币政策一直朝着相同的方向移动,那么未来将会出现两种政策走向发生背离的“财政主导”现象。
中东战争引发的价格扭曲与货币政策的变化
经济专家金光石教授通过“解读经济的男人(金光术TV)”频道视频,将最近的世界经济走向解释为中东战争导致的“价格扭曲”。根据视频内容,中东战争诱导了国际油价上涨,这刺激了通胀,并导致了预期通胀上升的结果。这进而导致国债收益率上升,成为向市场施加下行压力的因素。
特别是战争导致的经济下行压力,诱导了各国政府投入财政。随着主要国家为了扩大财政而增加国债发行,出现了国债收益率上升的现象。作为应对,中央银行为了稳定物价和稳定国债收益率,做出了提高基准利率的决定。出演者分析称:“通过提高基准利率来抑制预期通胀,同时通过向美联储等提供信心,强化国债购买势头,从而出现了试图控制国债收益率的举动。”
这种趋势在全球范围内出现。包括韩国在内的美国、欧元区、日本、澳大利亚、新西兰等主要国家,都在应对通胀率扭曲的过程中转向了加息基调。出演者解释说:“如果没有中东战争,国际油价本应稳定在50美元水平,物价走向也不会发生扭曲。”
从“政策转向时代”向“财政主导时代”的转变
对于定义近期经济阶段的术语,分析也得以延续。出演者将2024年中期到2026年中期定义为通胀率向2%下降并寻找中性利率的“政策转向(Pivot)时代”。解释称,这是经历了为了抑制物价而加息的时期之后,逐渐调整利率的阶段。
然而,预计2027年将出现与现有趋势不同的态势。出演者表示:“2027年将会出现与至今为止的趋势逆流的现象”,并将其命名为“财政主导”。在过去的疫情经济危机时期,宽松的货币政策与扩张性的财政政策朝着相同的方向移动;而在2022年紧缩转型期,货币政策与财政政策都以紧缩的方式协同运作。
但出演者的核心主张是,2027年将会发生货币政策立场与财政政策走向发生分歧的点。出演者强调,在讨论流动性时,许多人只想到降息,但实际上财政政策的力量至少比货币政策大两倍以上,必须关注财政政策影响力主导市场的现象。
经济预测的核心在于共享“判断标准”
出演者还提到了对待经济预测的态度。他强调,与其得出特定的结论,不如具备能够判断经济走向的“原则”和“标准”。他引用美联储主席凯文·沃什在杰克逊霍尔全球央行年会的演讲,以此意图解释称:“他不是为了做出决定而来的,而是为了谈论原则而来的。”
经济状况可能会根据中东战争是否持续或地缘政治不安等各种变量随时发生扭曲。出演者建议:“如果中间出现了地缘政治不安等变量,应当描绘出情景,并带着判断标准,判断每次物价和基准利率立场可能发生怎样的变化并进行应对。”
0评论
当前已关闭评论功能。