
Los petroleros dejan de comprar deuda de EE. UU. mientras los gobiernos gastan y los bonos tocan máximos de 24 años
La rentabilidad de la deuda pública marca su nivel más alto desde 2002 porque los bancos centrales suben tipos mientras los gobiernos mantienen un gasto expansivo y los países petroleros compran menos bonos estadounidenses, según un análisis difundido en YouTube.
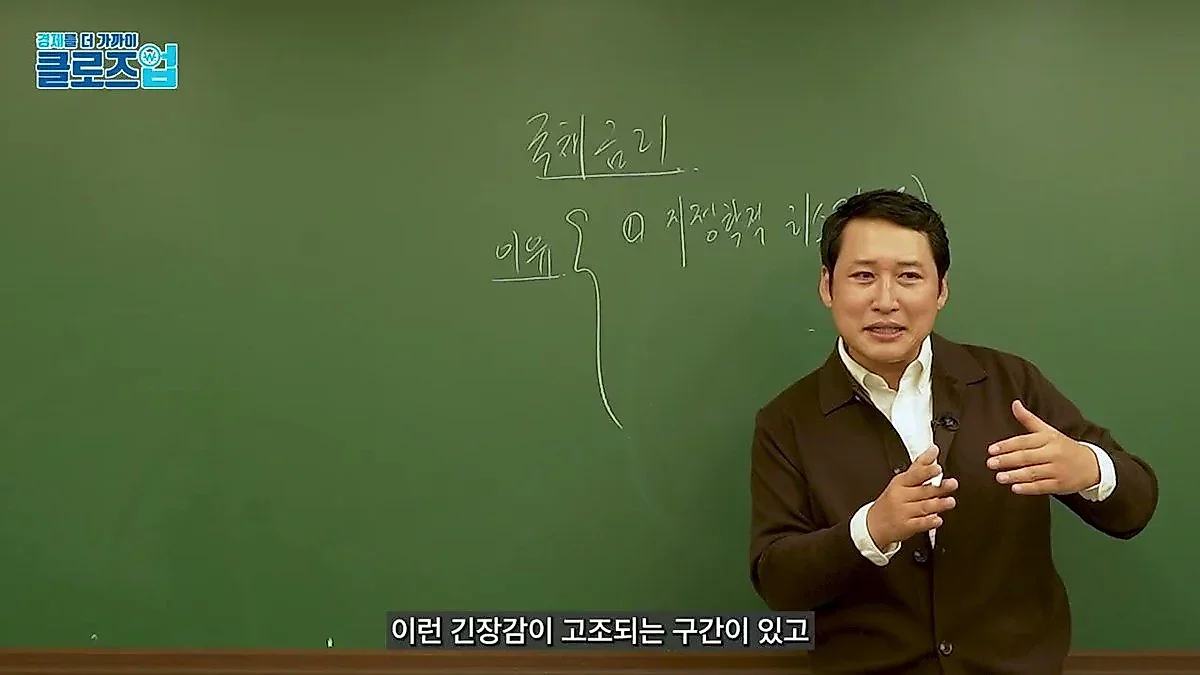
La rentabilidad de la deuda pública ha alcanzado su nivel más alto en 24 años, desde 2002, en un momento en que los países productores de petróleo, que en 2022 compraron bonos estadounidenses con sus beneficios, se muestran ahora reacios a hacerlo pese al encarecimiento del crudo.
Tipos al alza, gasto en expansión
El análisis, difundido por The Man Who Explains the Economy (Kim Kwang-seok TV) en YouTube, identifica tres variables clave que empujan al alza la rentabilidad de los bonos y una contradicción estructural en el mercado. La más importante, según el vídeo, es el desajuste entre la política monetaria y la fiscal. Las principales economías suben los tipos para combatir la inflación: el Banco de Corea lo hizo en julio y agosto consecutivos, Estados Unidos en septiembre, y la eurozona y Japón, dos veces cada uno. Sin embargo, la política fiscal sigue siendo expansiva. El profesor Kim Kwang-seok lo resume como una situación «entre el peligro de la deuda y la dulzura de la liquidez».
Una política fiscal expansiva implica que el Estado emite deuda en grandes cantidades, y una mayor emisión presiona al alza la rentabilidad de los bonos. Antes, lo habitual era que el banco central bajara los tipos mientras se aflojaba el gasto; ahora se suben los tipos y a la vez se emite deuda en masa para gastar, una fase fuera de lo común. La rentabilidad se dispara, pero los fondos públicos inyectados aportan liquidez al mercado, porque endeudarse ofrece, a corto plazo, esa «dulzura». El resultado es una liquidez que se libera mientras empuja al alza la rentabilidad de los bonos, y ese desajuste explica que alcance cotas récord.
Ese gasto expansivo, además de encarecer los bonos, actúa como mecanismo de defensa que evita el derrumbe de los mercados de activos. Lo habitual es que las subidas de tipos los frenen, pero con la liquidez que vuelca el Gobierno las bolsas no se desploman: se mueven en un rango lateral o algunos sectores concretos se fortalecen. En Estados Unidos, por el efecto de la política fiscal expansiva, destaca una fuerte tendencia alcista.
Elecciones, guerras y el sostén de los chips
¿Por qué los gobiernos mantienen el gasto pese a la presión sobre los tipos? Kim Kwang-seok señala las elecciones de mitad de mandato en Estados Unidos y la situación de los países en guerra. Washington contempla una gran inyección de dinero público antes de los comicios, mientras que las naciones en conflicto necesitan financiarse con deuda para reconstruir instalaciones de almacenamiento y transporte de energía y de extracción de petróleo, y para sufragar un enorme gasto en armamento.
Corea del Sur no es parte en ninguna guerra, pero sufre el impacto económico: sigue destinando fondos públicos a ayudas por catástrofes y a un tope de precios de la energía para frenar el alza de los precios. Este año el crecimiento económico mundial registra su nivel más bajo desde la pandemia. El país amortigua el golpe gracias a los semiconductores, eslabón de la cadena de valor de la IA: el auge de las exportaciones de chips sostiene la economía, y el beneficio operativo provisional de Samsung Electronics en el tercer trimestre superó los 100 billones de wones.
Petróleo, Ormuz y el recelo hacia el Tesoro estadounidense
La primera variable es el riesgo geopolítico. Cuando se intensifican las tensiones, como en la guerra de Oriente Medio, sube el petróleo, lo que alimenta las expectativas de inflación y presiona los tipos al alza. Según el vídeo, el riesgo en la región persiste sin que haya terminado el conflicto iniciado a finales de febrero, y factores como la tensión en el estrecho de Ormuz inciden directamente en el crudo y en los precios.
Antes, los países productores que ganaban enormes sumas con el encarecimiento del crudo compraban deuda estadounidense con esos ingresos y contribuían a estabilizar los tipos. El ejemplo más claro fue el de Saudi Aramco durante la guerra entre Rusia y Ucrania de 2022, con un beneficio operativo récord de entre 100 y 120 billones de wones que sirvió de impulso comprador. Ahora el patrón es otro: pese a la subida del petróleo, los productores de Oriente Medio muestran poco apetito por los bonos del Tesoro de EE. UU. Ello sugiere que la inquietud ante una posible incapacidad de la defensa estadounidense para proteger plenamente a sus aliados, junto con la incertidumbre geopolítica, frena la demanda. La inestabilidad dispara el crudo y eso debilita las compras de bonos. Kim Kwang-seok explica que este factor toca a la vez una variable macroeconómica, la inflación, y una de oferta y demanda, la menor compra de deuda.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.