
KOSPIとサムスン電子がトレンドから大幅乖離、技術的反発の可能性も
KOSPIとサムスン電子の株価がトレンドから大きく下落するなか、技術的な反発の可能性が示唆された。一方で、景気先行指数が下落傾向にあるため、本格的な上昇トレンドへの転換には限界があるとの分析が出ている。
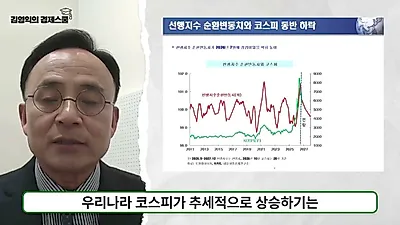
現在のKOSPIはトレンドから約26%下方に乖離しており、1997年の通貨危機以降で最大の乖離幅となっている。キム・ヨンイク教授は、技術的な反発の可能性はあるものの、輸出の核心である半導体の一日平均輸出額が10月より減少していることから、今後1年はボックス圏での推移が続くと分析している。
KOSPIとサムスン電子の株価がトレンドから大きく外れて急落するなか、技術的な反発の可能性が浮上している。ただし、景気先行指数が下落傾向を続けているため、本格的なトレンド上昇につながるには限界があるとの分析がなされている。
キム・ヨンイク教授による今回の市場見通しによると、現在のKOSPIはトレンドから約26%下方に乖離した状態にある。これは1997年の通貨危機以降で最大の乖離幅であり、サムスン電子もトレンドに対して27%ほど低い水準にとどまっている。キム教授は「トレンドからあまりに低く落ち込んでいるため、技術的な反発はいつでも可能であり、今がまさにその時期である可能性がある」と診断した。
米国の物価上昇と金利引き上げ見通し:「来年2月以降に鈍化の可能性」
市場状況を判断する核心的な指標である米国の物価指標は、予想よりも高い数値となった。米国の10月の消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回った。ヘッドライン物価も予想(0.2%)より高い0.3%を記録した。物価が予想より高かったことで株価は下落し、国債利回りとドル指数は上昇した。ただし、前年同月の物価については、昨年のアメリカ政府のシャットダウンによりデータが発表されておらず、比較は不可能であった。
キム教授は、来年1月までは米国の物価が4%前後という高い水準を維持すると予測した。しかし、来年2月以降は需要の減退に伴い、上昇傾向が鈍化する可能性が高いと分析している。特に、今年の原油価格急騰が11月の物価上昇の主な要因となったが、11月に入って原油価格が安定を見せていることから、今後の物価下落要因になり得ると説明した。原油価格の上昇は短期的には物価を押し上げるが、タイムラグを置いて5四半期後にはGDP成長率を減少させる要因になるという点を指摘した。
連邦準備制度(Fed)の金融政策については、12月のFOMCで利上げが実施される可能性が非常に高いと展望した。物価と雇用指標がともに目標値を上回っているためである。ほとんどの投資銀行(IB)は12月の利上げを予想しており、市場では85%が利上げを、15.5%が0.50ポイントの利上げを予想している。一部のIBは来年3月に再度引き上げた後、6月と9月まで様子を見るとしているが、Citiは12月に一度引き上げた後に維持し、来年6〜9月にはむしろ金利を引き下げると予測している。
キム教授は、理論的にテイラー・ルールを適用した場合、第4四半期の金利は上昇すると見た。ただし、来年の経済成長率が消費中心に鈍化し、GDPギャップがマイナスになれば、利下げの可能性が高まると分析した。また、「消費者物価は国債利回りに先行する」とし、来年1月までは10年物国債利回りが5%前後を維持するが、物価上昇率が2月以降に鈍化すれば、国債利回りも相当幅下落する可能性があると見通した。
半導体主導の輸出増勢鈍化への懸念とKOSPIの低評価局面
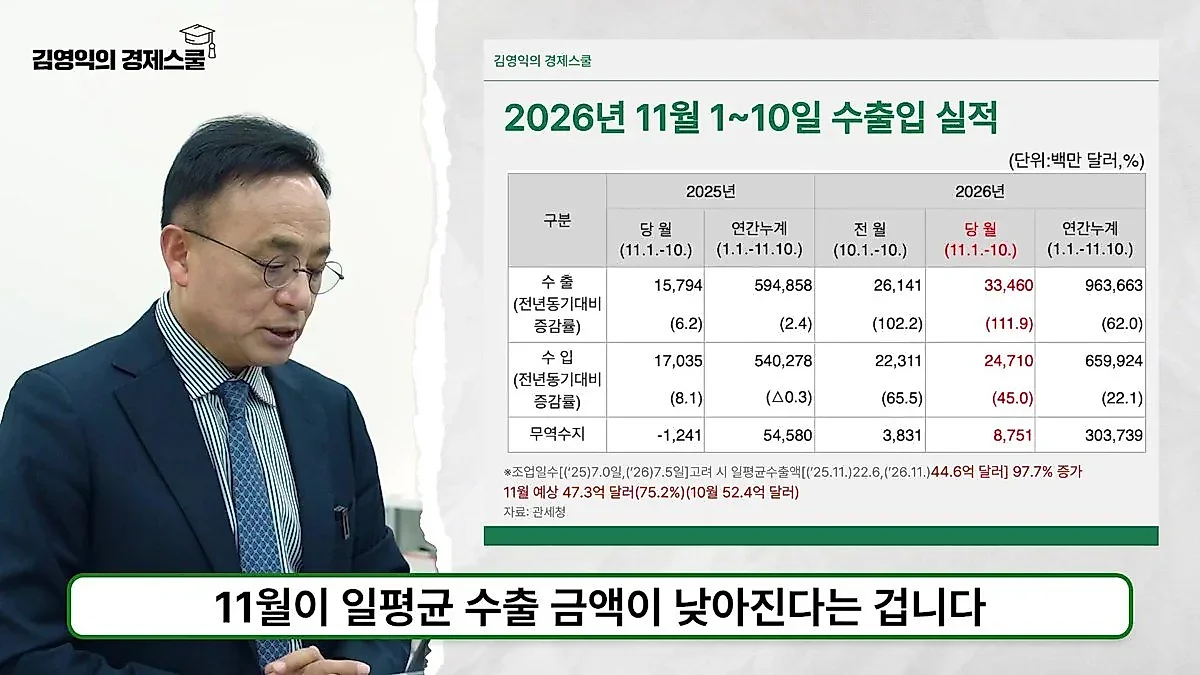
国内経済指標である輸出動向は依然として堅調な姿を見せているが、詳細な指標を精査すると慎重なアプローチが必要となる。関税庁が発表した11月1日から10日までの輸出入動向によると、輸出増加率は前年同期比112%増と高い数値を記録した。しかし、キム教授は昨年と比較して操業日数が0.5日増加している点を挙げ、この数値は操業日数による錯覚効果である可能性があるとして警戒した。
実質的な指標である一日平均輸出額を見ると、状況は異なる。11月初旬の一日平均輸出額は44.6億ドルで前年同期比97.7%増加したが、これは前月の52.4億ドルと比較すると減少した数値である。特に、韓国輸出の核心である半導体部門も、10月の一日平均輸出額(25.7億ドル)に比べて11月初旬の数値は低くなっている。半導体の輸出比率は49.7%に達し、輸出の半分を担っているが、一日平均額は22億2,000万ドルとなり、10月より減少した。キム教授は「OECD先行指数が7月をピークに3ヶ月連続で下落しており、輸出増加率は11月の月間基準で10月よりも減少しているだろう」と展望した。
半導体株価の低迷原因としては、アメリカのAI投資減少への懸念、中国のCXMTによるDRAM技術の追撃、そして民主党によるAIデータセンター規制の可能性などが挙げられた。これに、NVIDIAの株価が二日間で約10%下落した「ジェンソン・スキャンダル」などの要因が加わった。キム教授は、これらの要因が改善されて初めてKOSPIが本格的に上昇できるが、改善されるには相当な困難が伴うと分析した。
KOSPIの行方について、キム教授は一日平均輸出額を基準に算出した適正KOSPIが約5,318ポイント水準であると言及し、現在の株価は低評価領域にあると診断した。ただし、「来年も一日平均輸出額が今年の9月の水準を超えることは非常に難しいように見える」とし、今後1年ほどは株価がある一定の水準で調整が続く「ボックス圏のKOSPI」の形態が持続する可能性があると見通した。
来年上半期までの「現金性資産」比率拡大を推奨
結論として、キム教授はKOSPIが低評価領域に進入しているため急落の可能性は低いが、景気収縮局面が続くことで「ボックス圏」内で動くと予測した。特にアメリカのS&P 500指数の場合、長期的には物価上昇率よりもはるかに上昇するが、2000年のITバブル崩壊当時に名目株価が元の位置に戻るのに10年、実質株価が回復するのに13年を要した事例に言及した。彼は、現在のアメリカの株価は2000年時よりも大きなバブルがある可能性があり、今後の10年間の収益率は過去よりも低くなるか、あるいは実質収益率がマイナスになる可能性もあると警告した。
これに伴う投資戦略として、キム教授は積極的な買いよりも比率調整を推奨した。彼は「短期的な反発は期待できるが、トレンド上昇ではない」とし、「株式比率が高い場合はこれを縮小し、現金性資産や短期債券の比率を増やして来年上半期まで保有するのが良い」と助言した。続けて「来年上半期まで待てば、株式を安く買える良い機会が来るだろう」と付け加えた。
0コメント
現在コメントの投稿は無効になっています。