
Los rendimientos de la deuda francesa superan el 4,87%: un círculo vicioso atrapado entre el estancamiento del crecimiento y la carga de los intereses
Los rendimientos de los bonos franceses han alcanzado su nivel más alto desde 2002, situándose en el 4,87%, lo que aumenta la preocupación por una crisis fiscal debido al bajo crecimiento y la creciente carga de la deuda. La salida de capitales japoneses y la alta proporción de tenencia extranjera exponen la vulnerabilidad de Francia ante posibles ventas masivas de fondos de cobertura.
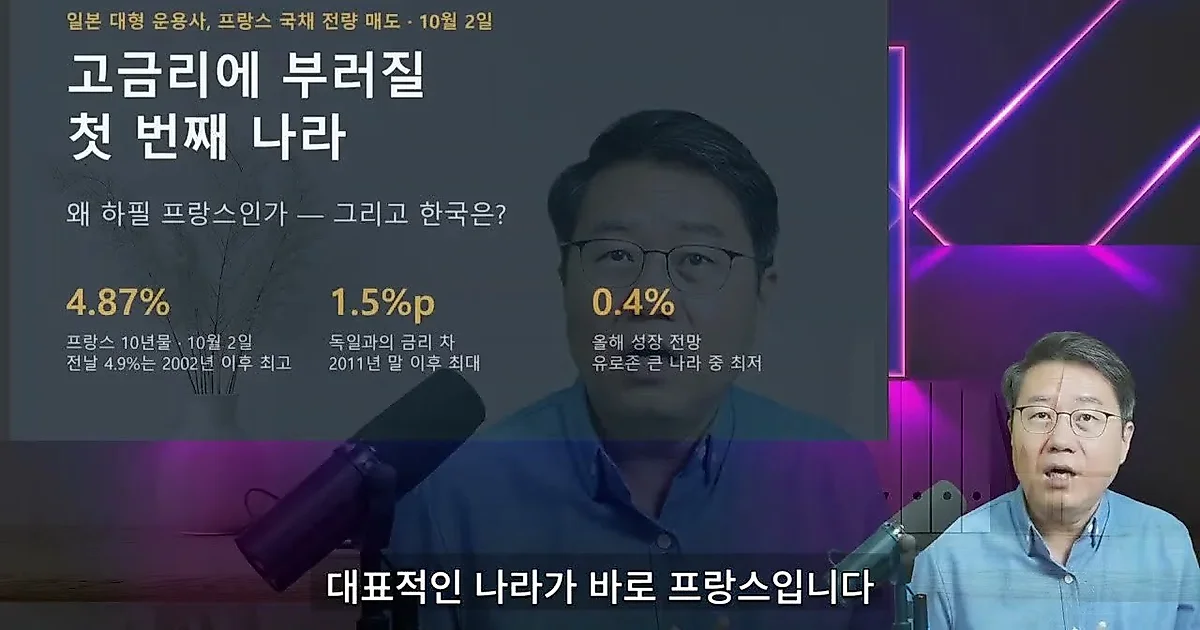
Mientras continúa la tendencia alcista de los rendimientos de los bonos del Tesoro de Estados Unidos, los rendimientos de los bonos soberanos de Francia han registrado un 4,87%, el nivel más alto desde 2002, aumentando la preocupación por una crisis fiscal. En particular, la velocidad de aumento de los tipos en Francia es más rápida que en Estados Unidos, y la brecha de tipos con Alemania también muestra una tendencia de ampliación. Según el video, la previsión de crecimiento de Francia para este año es del 0,4%, la más baja entre los principales países de la eurozona, lo que enfrenta al país a limitaciones estructurales para compensar el aumento de la deuda mediante el crecimiento económico.
La salida de capitales japoneses y el aumento de la prima de riesgo
La inestabilidad del mercado de bonos franceses se manifiesta claramente en los movimientos del capital japonés. Sumitomo Mitsui DS Asset Management, una gran gestora de activos de Japón, informó que vendió la totalidad de los bonos franceses que mantenía en sus fondos de bonos globales y trasladó esos fondos a bonos alemanes y bonos a corto plazo japoneses. Se indica que la gestora movió los fondos hacia Alemania y Japón, que son más seguros aunque tengan tipos más bajos, al juzgar que las preocupaciones fiscales de Francia son graves.
De hecho, en enero pasado, la diferencia de tipos entre Alemania y Francia era de aproximadamente 0,5 puntos porcentuales, pero al entrar en septiembre, la brecha se amplió rápidamente hasta los 1,5 puntos porcentuales. Esto significa que, a medida que aumenta el riesgo de los bonos franceses, los inversores exigen tipos de interés más altos. Esta prima de riesgo no se queda solo en Francia, sino que muestra una tendencia a transferirse a países del sur de Europa como Italia y Grecia.
Estructura vulnerable con un 55% de participación extranjera y el riesgo de ventas masivas de fondos de cobertura
La debilidad que diferencia al mercado de bonos francés de otros países desarrollados es la alta proporción de tenencia extranjera. A diferencia de Japón, donde la proporción de tenencia de bonos por parte de extranjeros es del 13%, y Corea, donde es de aproximadamente el 26%, en Francia los extranjeros poseen el 55% de la deuda total. En particular, la tenencia de bonos franceses por parte de inversores japoneses alcanza los 75.000 millones de dólares, y la mitad del volumen de tenencia extranjera está en manos de fondos de cobertura.
Debido a la naturaleza de los fondos de cobertura de invertir utilizando apalancamiento, existe una gran posibilidad de que, si los precios de los bonos caen debido al aumento de los tipos, esto conduzca a ventas masivas a gran escala. El video explica que, a medida que el rendimiento de los bonos a 10 años de Japón se acerca al 3%, cuando la diferencia de tipos con los bonos franceses se estrecha a un nivel de 1,8 puntos porcentuales, se observa una tendencia de los inversores japoneses a retirar sus fondos. De hecho, en febrero de este año, la venta neta de bonos extranjeros por parte de inversores japoneses alcanzó los 3.420.000.000.000 de yenes.
El círculo vicioso del déficit fiscal creado por el bajo crecimiento y los altos tipos de interés
La crisis fiscal de Francia aumenta su gravedad en el sentido de que ha caído en un círculo vicioso de "estancamiento del crecimiento" e "incremento de la deuda". La relación deuda sobre el GDP de Francia es del 117%, superando significativamente el promedio de la eurozona del 88,9%. A diferencia de Grecia, que para superar su alta relación de deuda en el pasado logró reducir su ratio de deuda hasta el 143% mediante reformas fiscales y alcanzar un superávit fiscal, la relación de deuda de Francia, que era del 115% en 2020, ha aumentado en cambio al 117% en la actualidad de 2026.
Actualmente, el déficit fiscal de Francia registra un 5% respecto al GDP, y tres quintas partes de la magnitud de este déficit se utilizan para cubrir los costes de los intereses. Es una estructura en la que la carga de los intereses aumenta debido a los altos tipos, y para pagar los intereses, se debe emitir deuda nuevamente. Francia no tiene un banco central propio y necesita el apoyo del ECB, pero también enfrenta restricciones institucionales donde resulta difícil recibir el apoyo financiero del ECB si no se cumplen las reglas fiscales.
0Comentarios
Los comentarios están desactivados por ahora.