
La evolución de la propiedad inmobiliaria desde la era Joseon a la actualidad
El artículo analiza cómo la determinación del uso real de un inmueble y la validación de su propiedad han sido pilares fundamentales tanto en el sistema de Certificación oficial de propiedad de la era Joseon como en la gestión del impuesto sobre bienes inmuebles para oficinas tipo officetel en la actualidad.
La Agencia Nacional de Impuestos analiza la importancia de los registros de propiedad, comparando el sistema de "Certificación oficial de propiedad" de la era Joseon con la tributación actual de los officetels, donde el uso real como vivienda puede reducir la deducción de 1.200 millones de wones a 900 millones de wones.
El núcleo de las transacciones inmobiliarias reside en clarificar quién es el verdadero propietario y para qué se utiliza el edificio. Este es un principio que no ha cambiado desde la era Joseon hasta la actualidad. En esta edición de la Revista de Impuestos Nacionales, la Agencia Nacional de Impuestos aborda tanto el sistema de "Certificación oficial de propiedad", un método de notarización inmobiliaria de la era Joseon, como los criterios de determinación del impuesto sobre bienes inmuebles para officetels, un aspecto crucial para la inversión inmobiliaria moderna.
El "Certificación oficial de propiedad" contra el fraude en Joseon y el "Baekmungi" entre partes
Durante la etapa tardía de la era Joseon, eran frecuentes los delitos inmobiliarios, como la falsificación de los registros de propietarios en los libros de tierras o el robo de documentos de venta ajenos para vender tierras de forma ilícita. Para evitar este caos, la era Joseon operaba el sistema de "Certificación oficial de propiedad", mediante el cual las autoridades confirmaban oficialmente los hechos de la transacción. Según las leyes de principios de Joseon, se debía notificar a las autoridades dentro de los 10 días posteriores a la compra o venta de una casa o tierra para recibir dicha certificación.
El proceso de certificación era sumamente estricto. Cuando el comprador presentaba los documentos de venta ante las autoridades, estas verificaban individualmente no solo al vendedor, sino también las declaraciones de los testigos y del redactor del documento que participaron en la transacción. Una vez verificados los hechos, se emitía la certificación adjuntando los documentos pertinentes y estampando el sello oficial. Esto cumplía una función similar a la notarización actual, consolidando el derecho de propiedad.
Sin embargo, debido a los costos y la complejidad de los trámites, también existían casos en los que las partes intercambiaban únicamente los documentos de venta sin la notarización de las autoridades. El documento utilizado en estos casos era el "Baekmungi". Aunque el "Baekmungi" era un contrato redactado sin una notarización separada, no era ilegal. Dado que la tierra es un activo que no se puede trasladar, los testimonios de los vecinos cercanos servían como una prueba poderosa, y se demostraba el proceso de cambio de propiedad entregando también los documentos de transacciones anteriores. Ya fuera mediante la certificación oficial de las autoridades o el "Baekmungi" entre las partes, el esfuerzo por clarificar la relación de propiedad a través de registros ha persistido a través de las épocas.
Officetels de uso comercial: si se usan para "residencia real", tributan por impuesto sobre bienes inmuebles
En el mercado inmobiliario moderno, un punto de atención es la discrepancia entre el uso registrado en los documentos y el uso real. Se requiere especial precauiedad al adquirir officetels de uso comercial con el objetivo de obtener ingresos por alquiler. Aunque en el contrato se especifique como "uso comercial" y esté clasificado como "instalación comercial" en el registro de edificios, si el inquilino lo utiliza realmente como vivienda, puede ser considerado como "vivienda" según la ley tributaria.
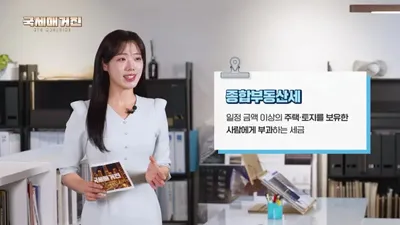
La determinación de si un inmueble es una vivienda no se decide simplemente por el registro de residencia. Se consideran de forma integral factores como la residencia real y la presencia de instalaciones de cocina y calefacción. Si un officetel es determinado como vivienda, la carga fiscal puede aumentar drásticamente. La deducción básica de 1.200 millones de wones que disfruta un propietario de una sola vivienda podría reducirse a 900 millones de wones, y podrían desaparecer los beneficios de deducción fiscal por edad y periodo de posesión.
Por lo tanto, antes de comprar un officetel, es imprescindible verificar los siguientes puntos. En primer lugar, se debe observar si el uso documentado coincide con el uso real, y si existe un inquilino, identificar claramente si utiliza el espacio como oficina o como vivienda. Además, un indicador importante es si se está aplicando el "impuesto sobre la propiedad de tipo residencial" a dicho officetel. Si se aplica este impuesto, existe una probabilidad muy alta de que también sea tratado como vivienda al calcular el impuesto sobre bienes inmuebles.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.