
不動産取引の鍵は実際の用途に、朝鮮時代の立案から現代の税判定まで
不動産取引の本質は、真の所有者と建物の用途を明確にすることにある。韓国国税庁の「国税マガジン」は、朝鮮時代の公証制度「立案」と、現代の投資におけるオフィス型マンションの総合不動産税判定基準を解説した。
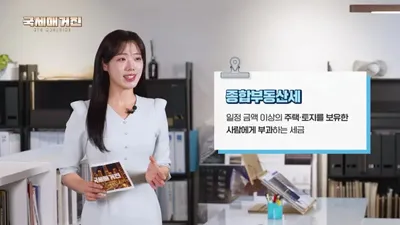
朝鮮時代に不動産詐欺を防ぐために運用された公証制度「立案」と、現代のオフィス型マンションにおける税判定の注意点が示された。オフィス型マンションは、書類上の用途が業務施設であっても、実際の居住状況により住宅とみなされ、12億ウォンの基本控除が9億ウォンに減少する可能性がある。
不動産取引の本質は、「誰が真の所有者か」と「その建物を何に使用しているか」を明確にすることにある。これは朝鮮時代も現代も変わらない原則である。韓国国税庁が伝えた今回の「国税マガジン」では、朝鮮時代の不動産公証制度である「立案」と、現代の不動産投資において注意すべきオフィス型マンションの総合不動産税判定基準を併せて取り上げた。
朝鮮時代の不動産詐欺を防いだ「立案」と当事者間の「未公証の売買文書」
朝鮮時代後期には、土地台帳の所有者記録を偽造したり、他人の売買文書を盗んで土地を密かに売り飛ばしたりするなど、不動産関連の犯罪が頻発した。こうした混乱を防ぐため、朝鮮時代には官庁が取引事実を公式に確認する「立案」制度が運用されていた。朝鮮初期の法律によれば、家や土地を売買した後、10日以内に官庁に申告して立案を受けなければならなかった。
立案の過程は非常に厳格であった。買主が売買文書を官庁に提出すると、官庁は売主はもちろん、取引に立ち会った証人と文書作成者の陳述までも一つひとつ確認した。取引事実が検証されると、関連書類を添付して官印を押し、立案が発行された。これは今日の公証と同様の役割を果たし、所有権を強固なものにした。
ただし、費用や手続きの手間から、官庁の公証を受けずに当事者間で売買文書のみをやり取りする場合もあった。この際に使用された文書が「未公証の売買文書」である。未公証の売買文書は、別途の公証なしに作成された契約書のようなものだが、不法ではなかった。土地は移動できない資産であるため、近隣住民の証言が強力な証拠となり、以前の取引文書を併せて引き継ぐことで所有権の変動過程を証明できたからである。官庁による立案であれ、当事者間の未公証の売買文書であれ、記録を通じて所有関係を明確にしようとする努力は、時代を問わず続いてきた。
業務用オフィス型マンション、 「実際の居住」により総合不動産税の対象に
現代の不動産市場で注意すべき点は、書類上の用途と実際の使用用途の乖離である。特に、賃貸収益を目的として業務用のオフィス型マンションを購入する際には注意が必要だ。契約書に「業務用」と明記され、建築物台帳上で「業務施設」に分類されていても、実際の賃借人が居住用として使用している場合、税法上「住宅」とみなされる可能性があるためである。
住宅の判定は、単に転入届の有無だけで決定されるものではない。実際の居住の有無、調理および暖房設備の備え付け状況などを総合的に考慮する。もしオフィス型マンションが住宅と判断された場合、税負担は急激に増える可能性がある。1世帯1住宅保有者が享受していた12億ウォンの基本控除特典が9億ウォンに減少する場合があり、年齢や保有期間による税額控除の特典も消失する可能性がある。
したがって、オフィス型マンションの購入前には必ず以下の事項を確認しなければならない。まず、書類上の用途と実際の使用用途が一致しているかを確認し、既存の賃借人がいる場合は、事務所用か居住用かを明確に把握する必要がある。また、当該オフィス型マンションに「住宅分財産税」が賦課されているかどうかも重要な指標となる。住宅分財産税が賦課されている場合、総合不動産税の算定時にも住宅として扱われる可能性が非常に高いためである。
0コメント
現在コメントの投稿は無効になっています。