
年利率超60%或导致本息全额无效
若遭遇超过法定最高利率的非法高利贷,不仅超额利息可能无效,在极端情况下本金与利息也可能全部无效。
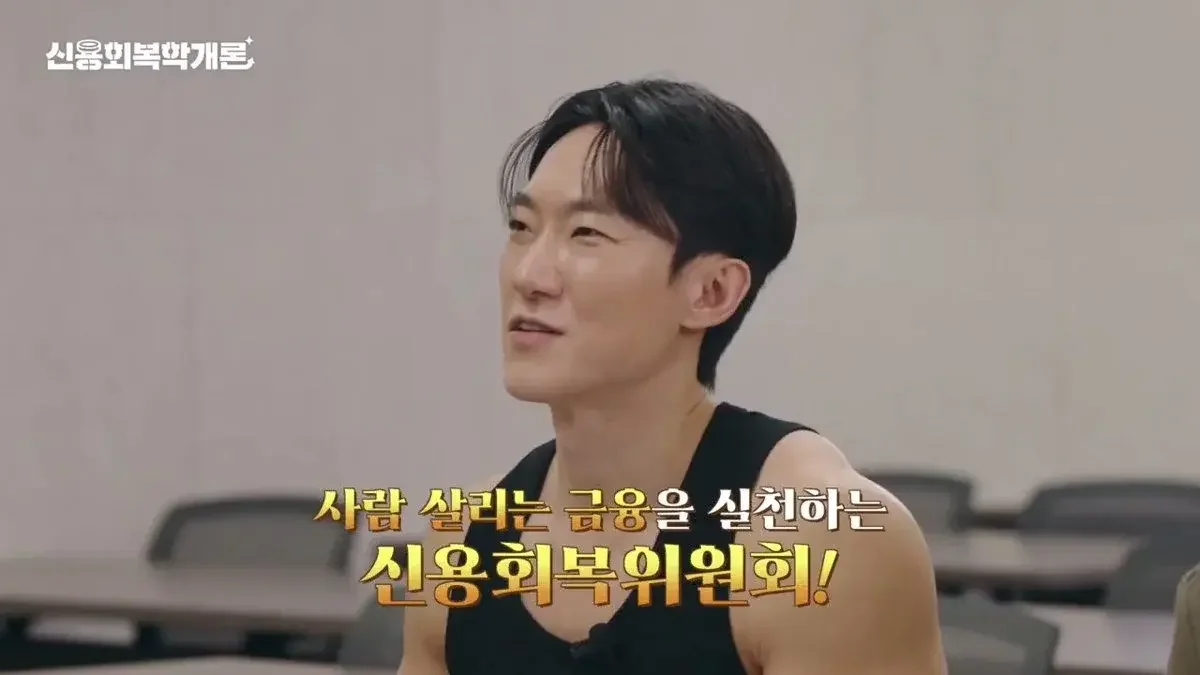
根据信用恢复委员会的说明,韩国法定最高利率为年20%,若利率超过60%等极端情况,受害者可能无需偿还本金与利息全部金额。目前非法高利贷受害者遍布各年龄层,甚至出现年利率高达6000%的极端案例。
据了解,若遭遇超过法定最高利率的非法高利贷,不仅超额利息可能无效,根据具体情况,本金与利息整体也可能被判定为无效。金融消费者应准确识别非法高利贷的类型,并在发生受害时寻求专业机构的帮助进行应对。
超过20%法定最高利率时可适用“本金与利息无效”
根据信用恢复委员会公开的《信用恢复学概论》视频,韩国《利息限制法》允许的法定最高利率为年20%。超过此利率的高息放贷属于明确的违法行为。特别是根据《放贷业法》,违反法定最高利率时,不仅超额部分的利息无效,在特定条件下,甚至可能出现无需偿还本金与利息全部金额的情况。
具体而言,虽然存在仅超额利息无效的情况,但在利率超过60%等极端非法高息的情况下,可能会适用本金与利息均无需偿还的无效规定。不过,这是旨在惩治非法放贷者的法律机制,与债务人故意拒不还钱的行为不同,这涉及根据法律程序进行原状恢复的问题。
非法高利贷主要分为四类:▲超过法定最高利率的高息放贷 ▲未登记的非法放贷 ▲伴随恐吓或辱骂的非法债务催收 ▲以贷款为诱饵进行诈骗或利用非法账户的贷款诈骗。特别是近期,通过在网上搜索“小额贷款”、“紧急贷款”等关键词而暴露在短信诈骗(Smishing)风险中,导致手机个人信息被窃取的案例正在增加,需引起高度警惕。
甚至出现年利率6000%的受害者学生……非法高利贷现状
非法高利贷的受害者遍布全年龄层,但信息脆弱的学生群体受害情况尤为严重。信用恢复委员会相关人士通过咨询案例公开了一名学生的情况,该学生通过在线游戏等方式借款,却被适用高达年利率6000%的杀人利率。
此类受害者往往面临手机个人信息被窃取导致联系人被骚扰,或出现嘲讽债务人的帖子等二次伤害及心理恐惧。由于非法高利贷不仅是单纯的金钱问题,还会演变为伴随恐吓与强迫的催收,受害者自行解决存在明显的局限性。
受害时应利用“1375”与“信用恢复委员会”
若遭遇非法高利贷受害或受到恐吓,应立即寻求专业机构的帮助。信用恢复委员会表示,若受害者携带手机中留存的证据资料进行访问,机构将整理资料并转交给金融监督院与韩国警察厅,提供行政及司法层面的应对支持。此外,还将发挥连接作用,使受害者能够通过法律结构公团获得法律援助。
若需要金融支持,使用庶民金融振兴院或信用恢复委员会更为安全。庶民金融振兴院支持小额政策资金贷款,而信用恢复委员会负责债务调整业务。若要使用非非法高利贷的制度内金融,必须确认是否为登记的放贷机构,并建议尽可能通过庶民金融振兴院或信用恢复委员会进行咨询。
信用恢复委员会相关人士强调:“信用恢复委员会与庶民金融振兴院的综合咨询服务(1375)发挥着金融领域安全网的作用。身处困境时不要像罪人一样躲藏,而应通过专业机构解决问题。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。